腾讯
国际
财经
采集 2026-08-27T16:07:13+00:00
中国生物制药半年报:创新收入逼近五成,估值仍被旧标签压制
原始标题:我们为什么说中国生物制药被严重低估了?
来源
腾讯
发布时间
-
采集批次
2026-08-27-16
字数
1401
URL 指纹
7a519cf0703003ee
📌 AI 总结(264 字)
中国生物制药2026年上半年营收194.4亿元创新高,剔除科兴中维股息影响后归母基本溢利同比增长92.3%。创新药及对外授权收入达87.9亿元、占比升至45.2%,公司还与赛诺菲、阿斯利康达成海外授权合作(潜在金额合计超34亿美元),并全资收购礼新医药和赫吉亚,将ADC与siRNA平台纳入体系。文章指出,公司长期受三重压力压制估值——归母占比偏低、仿制药旧标签、集采后大单品断档——导致市销率仅2.6倍,远低于翰森、恒瑞。作者认为,随着创新业务占比逼近五成、全资并购改善归母结构、BD管线密集推进,公司的估值体系有望迎来重估。
📄 正文(1401 字)
市场最难定价的,往往是那些已经换了新增长引擎,却还挂着旧标签的公司。

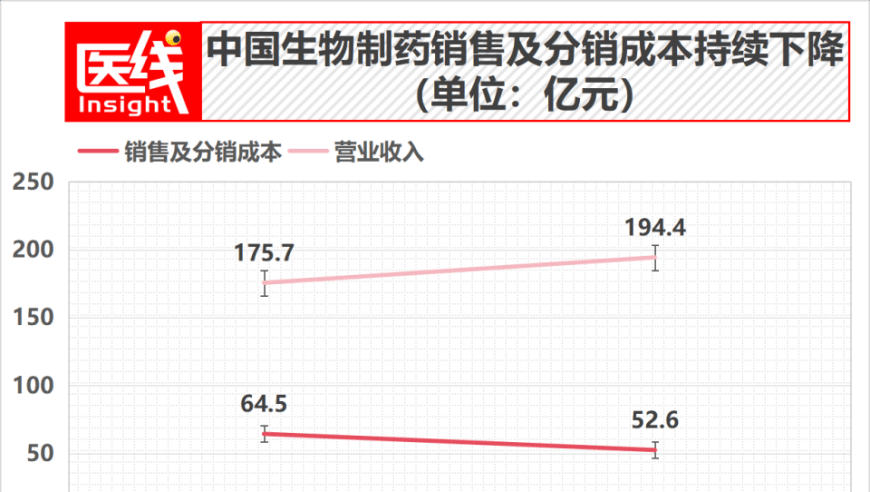
2026年上半年,中国生物制药交出了一份优异的成绩单。营收194.4亿元,同比增长10.6%,创历史同期新高;剔除科兴中维股息收入影响后,归属于母公司持有者的基本溢利达到33.4亿元,同比增长92.3%。截至6月30日,公司资金储备总额345.8亿元,现金净额174.1亿元。创新药及对外授权收入达到87.9亿元,占总收入的45.2%。

今年以来,中国生物制药先后与赛诺菲、阿斯利康达成海外授权合作,两笔交易潜在最高金额合计超过34亿美元;同时通过全资收购礼新医药和赫吉亚,把ADC、抗体发现和肝靶向siRNA等底层技术平台纳入体系。

过去多年,中国生物制药身上一直贴着几张很难撕掉的标签:归母利润被少数股东分走、仿制药收入占比偏高、集采冲击之后缺少下一代大单品。其市值被这些旧印象压住,长期在1000亿上下徘徊。截至2026年8月24日,公司市销率约2.6倍、预期市盈率约18倍,估值仍更接近石药集团,而非创新药占比更高的翰森制药和恒瑞医药。

理解这种估值错位,需要把三重压力放在一起看。其一,「归母差」——2026年上半年公司本期间盈利61.43亿元,但归母仅34.34亿元,约56%沉淀到上市公司股东层面,根源在于正大天晴、北京泰德等核心成员企业并非100%持股。其二,「旧标签」——近400亿元年收入中长期包含大量传统制剂与仿制药,市场仍按综合药企PE体系定价。其三,「产品接力」——安罗替尼、氟比洛芬凝胶贴膏等成熟现金牛进入产品周期后段,下一代大单品尚未接棒。

2026年半年报显示,三条线都在发生变化。利润层面,剔除科兴中维股息后归母基本溢利同比增长92.3%,主业自身盈利能力显著抬升,对外部投资收益的依赖明显降低。收入层面,创新药及对外授权收入同比增长44.3%,占比由34.7%升至45.2%,其中对外授权收入同比增长2101.9%。资产结构层面,两笔全资收购直接回应了「归母差」担忧,未来平台产生的销售、授权首付款、里程碑付款无需再与少数股东分配。

商业化网络同样在重塑价值。2026年5月和7月,GSK连续将bepirovirsen及两款呼吸产品(全球销售额合计超35亿英镑)的中国内地商业化权益交由正大天晴,相关收入全部确认为正大天晴营收。与此同时,公司将罗伐昔替尼全球权益授权赛诺菲(首付款1.35亿美元,潜在最高15.3亿美元),将吸入式PDE3/4双重抑制剂TQC3721海外权益授权阿斯利康(首付款2亿美元,潜在最高19亿美元)。

管线方面,截至报告期末,公司共有65个国家1类或2类创新候选药物处于临床及以上开发阶段,预计2026至2030年将有近30款国家1类创新药获批。bepirovirsen已递交上市申请并纳入优先审评;M701针对恶性腹水已递交上市申请;TQB2868在胰腺癌中取得100%疾病控制率;第二代泽普思于2026年8月获批上市并获4年数据保护期。

文章认为,公司重估逻辑已不再依赖单点故事,而由利润、收入结构、全资并购、BD与产品管线同时推进。2026年3月,公司将英文股份简称更新为「SBP Group」,对应Science、Breakthroughs、Patients三个词,为这一轮战略转向提供注脚。资本市场何时真正接受这套新叙事,终究要由后续业绩兑现。