腾讯
财经
科技
汽车
采集 2026-08-27T16:07:27+00:00
小鹏亏损反复背后:高毛利靠副业,机器人是下一场豪赌
原始标题:小鹏要等两个黎明
来源
腾讯
发布时间
-
采集批次
2026-08-27-16
字数
2822
URL 指纹
9583527d421e7672
📌 AI 总结(242 字)
小鹏汽车2025年四季度首次盈利3.8亿元后,2026年一季度又巨亏17.8亿元,二季度仍亏13.4亿元。文章指出,小鹏汽车毛利率虽升至20.7%,但近一半毛利来自服务及碳积分等非核心业务,卖车本身仍压力大。与此同时,小鹏加速押注人形机器人IRON,已完成9亿美元首轮融资、估值超63亿元,年底计划量产。何小鹏认为85%供应链与汽车重合,可降低成本,但人形机器人商业化前景不明,宇树科技年营收仅17亿元。小鹏现金储备半年减少72亿元,必须同时推进汽车盈利与机器人量产,等待下一个黎明。
📄 正文(2822 字)
去年8月,小鹏发布2025年第二季度财报后,《华尔街日报》给出的标题是:「小鹏利润率稳健,亏损减半。」

当时,小鹏一个季度的净亏损为4.78亿元,较上年同期少亏了8亿多元。再往后,亏损继续收窄。到了2025年第四季度,小鹏终于实现成立以来首次单季度盈利,净利润3.8亿元。

然而,这个黎明只维持了一个季度。

今年一季度,小鹏净亏损17.8亿元。第二季度虽然有所好转,净亏损依然达到13.4亿元,远高于分析师预期的7.19亿元,也接近去年同期的三倍。《华尔街日报》的标题随之变成了:「押注Physical AI,小鹏净亏损扩大。」

二季度财报发布的当天,小鹏还公布了另一件事,其机器人业务完成首轮超9亿美元融资,投后估值超63亿美元,约430亿元。小鹏还在其财报会上,用很大篇幅介绍了人形机器人IRON的量产、商业化和盈利规划。

小鹏刚刚花了十多年时间证明自己有可能靠汽车盈利,却又开始了一项目前来看可能需要等待更久的生意。

单看毛利率的话,小鹏第二季度的表现其实不差。当季,小鹏实现营收197亿元,同比增长8%;毛利润40.8亿元,同比增长28.9%;整体毛利率由去年同期的17.3%升至20.7%。在当前国内汽车行业,20%以上的毛利率已经相当可观。但问题是,高毛利率很大程度上依赖于非核心业务。

第二季度,小鹏的汽车销售收入为170.5亿元,汽车毛利率12.1%,对应毛利约20.6亿元。服务及其他业务只有27亿元收入,毛利率却高达75.1%,同样贡献了约20.3亿元毛利。换句话说,只占小鹏不到两成收入的服务及其他业务,却贡献了接近一半的毛利润。

小鹏第一次盈利时,这个问题已经很明显。2025年四季度,小鹏整体毛利率为21.3%,毛利润为47.4亿元。其中服务及其他业务贡献了约22.5亿元,这一部分的毛利率为70.8%,高毛利率主要得益于技术服务收入与碳积分收益。但技术服务收入无法像卖车一样在每个季度稳定出现,碳积分收入也是如此。

这足以证明小鹏确实摸到了盈亏平衡线。但这条线很细,销量、产品结构、技术服务收入和补贴少一样,小鹏都可能重新掉回去。2026年第一季度正是如此:小鹏交付量环比下降46.1%,总营收环比下降41.4%;上一季度集中确认的技术服务、碳积分收入和政府补贴也明显回落。研发费用环比只增长了1.1%,小鹏却从盈利3.8亿元变成亏损17.8亿元。

这种反复并非小鹏独有。理想汽车2024年还赚了80亿元,2025年净利润降至11亿元,2026年第一季度又亏损23亿元。蔚来2025年全年亏损149亿元,第四季度短暂盈利2.83亿元,接下来的第一季度再次亏损3.3亿元。在车型快速换代、价格战和智能化投入同时存在的市场里,单季度盈利只能证明车企有能力赚钱,无法证明它以后会一直赚钱。

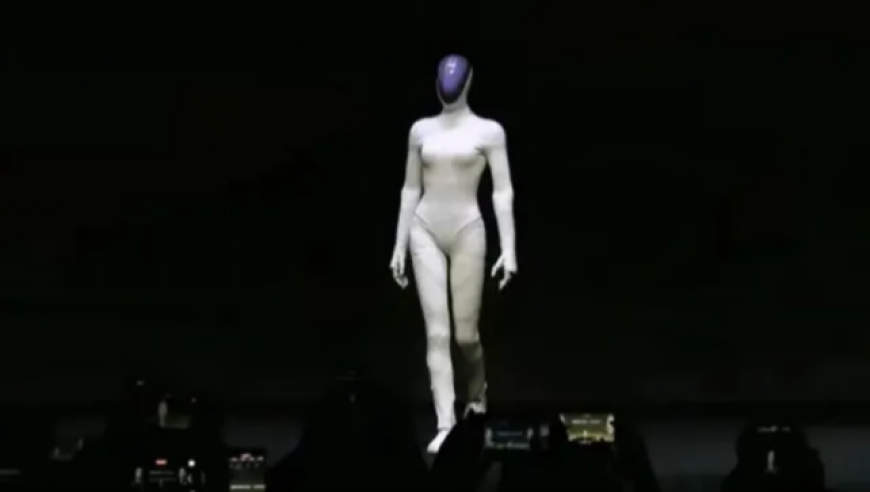
虽然小鹏开展机器人业务已经多年,但真正加速其实是从去年开始的。去年11月,小鹏机器人IRON踏着猫步亮相,还被外界质疑「机器人里藏了个真人」,逼得小鹏集团董事长何小鹏紧急发布无剪辑视频自证,「希望这是最后一次证明机器人是它自己。」不久后,何小鹏宣布,公司新的十年愿景是让小鹏汽车成为一家具身智能公司。进入2026年,小鹏机器人节奏明显加快:2月份启动建设行业首个人形机器人全链条量产基地;6月份何小鹏在担任小鹏集团CEO的同时,还要兼任机器人业务CEO;2026年底将进入量产阶段。

车企造机器人确实有一定优势。自动驾驶和机器人在技术和硬件上有相通之处,自动驾驶所需的环境感知、芯片等技术可以迁移到机器人身上,而汽车积累的电池、供应链和大规模制造经验也能派上用场。正如何小鹏称,「目前,IRON超过85%的供应链合作伙伴与小鹏汽车业务重合,IRON的成本竞争力也将处于领先水平。」

但造机器人毕竟不是造车。从技术上来说,自动驾驶面对的环境主要是公开道路、停车场等,而人形机器人需要进工厂和家庭,面对的场景和任务更为复杂。从商业化上来看,目前人形机器人并未跑通商业闭环,客户群体更多是高校、科研机构等一些固定客户群体,C端市场需求不足。高盛预计,全球人形机器人出货量将在2027年达到7.6万台,并于2032年升至50.2万台。以宇树科技为例,其人形机器人量产达到18000台,2025年营收为17亿元,2026年上半年为12亿元。虽然宇树科技人形机器人毛利率达到63%,远高于小鹏汽车卖车的12%,但小鹏2025年光是卖车收入就达到了684亿元,是宇树的40倍。

尽管前路未知,但小鹏不得不做。若等汽车业务稳定赚钱之后再动手,小鹏面对的可能已经是一个挤满竞争者的市场。小米的人形机器人已经进场打工,理想重启具身机器人研发,零跑也确认了公司已制定相关规划,就连蔚来也下场了。小鹏很难按照最稳妥的顺序办事:先把汽车的钱赚够,再去做机器人。它必须同时做两件事。

研发机器人,小鹏需要时间,更需要资金。二季度,小鹏的研发费用为29亿元,同比增加了约7亿元。截至今年二季度,小鹏研发费用已经连续两个季度维持在29亿元左右。截至6月底,小鹏现金储备为404.8亿元,短期内谈不上资金紧张,但这一数字在2025年底还是476.6亿元,半年减少了71.8亿元。小鹏机器人业务2024年、2025年除税后净亏损分别为8700万元、3.69亿元。

于是,小鹏机器人业务引入融资自然是一件顺理成章的事情。所谓9亿美元融资,并不全是外部资金。按照融资协议,IDG、阿里、腾讯和高榕等机构合计认购6亿美元;小鹏集团旗下全资子公司鹏行拟出资2亿美元;高管认购方即由何小鹏、顾宏地全资控制的关联主体拟合计出资1亿美元。交易完成后,小鹏汽车仍持有73.8%股权。但这笔融资也是有代价的,协议约定,如果鹏行在首批投资交割后七年内没有完成符合条件的IPO,投资者可以要求赎回相关股份。

无论如何,这笔融资,为小鹏带来了时间。小鹏已经为第三季度给出了11.5万至12.1万辆车的交付指引,四季度甚至要冲击单月6万辆的销量目标。汽车业务重新盈利并非遥不可及。机器人这边,融资可以维持研发、建设产线,也可以让小鹏少承担一些现金压力。

但它依然没有回答:IRON究竟能卖出多少台,又要到什么时候才能贡献利润?在中期财报的业绩发布会上,何小鹏预计,每台IRON全生命周期产生的收入和毛利,包括硬件销量以及软件、AI模型升级带来的持续性收入,都将大幅高于小鹏当前汽车业务的单车均价和毛利。显然,这需要时间。

而小鹏真正要等的下一个黎明,不只是机器人开始赚钱。它需要汽车业务先形成稳定的自我供血能力,同时让机器人在下一轮大规模投入到来之前拿出订单和收入。汽车不能再反复熄火,机器人也不能一直停留在「即将量产」。上一次,小鹏等了十一年,才迎来第一个盈利季度。这一次,它有400多亿元现金,也有一群愿意为机器人出钱的投资者,但等待依然不会没有期限。