腾讯
财经
采集 2026-08-28T16:07:17+00:00
蒙牛伊利半年报对比:高端化场景化路线对决性价比防守
原始标题:乳业分水岭:蒙牛把牛奶做成场景,伊利还停在品类
来源
腾讯
发布时间
-
采集批次
2026-08-28-16
字数
2019
URL 指纹
0310e02e8c86c42b
📌 AI 总结(252 字)
2026年上半年,乳业出现回暖迹象但蒙牛与伊利走出截然不同的路径。蒙牛以447.9亿元营收和15.9%的净利润增速领跑,鲜奶、奶酪、奶粉等高毛利品类全面发力,通过工艺升级和场景细分推动高端化叙事,毛利率达40.8%。伊利营收643.3亿元但净利润同比下滑20%,受澳优乳业24.5亿元资产减值拖累,仍以液态奶基本盘坚守性价比路线,将增长重心放在利润质量与B端餐饮业务上,毛利率约36.3%。文章认为行业分水岭已经出现,蒙牛在重新定义「好牛奶」标准,伊利则赌性价比仍是主流,但后者阵地正被消费升级持续侵蚀。
📄 正文(2019 字)
乳业分水岭:蒙牛把牛奶做成场景,伊利还停在品类

2026年上半年,乳制品行业在连续两年低迷后出现回暖迹象。原奶价格筑底企稳,消费需求缓慢复苏。据国海证券数据,2025年全国奶类消费总量达5770万吨,同比增长1.1%。行业最困难的时期可能正在过去。

但同一片回暖天空下,两家龙头企业走出了截然不同的路径——一个在重新定义品类,一个还在优化结构。

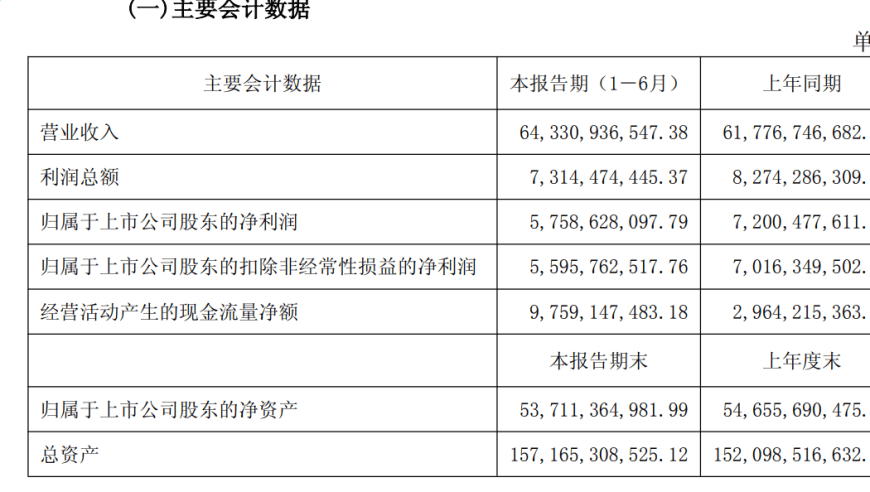
蒙牛上半年收入447.9亿元,同比增长7.8%;归母净利润23.7亿元,同比增长15.9%。伊利同期营收643.3亿元,同比增长4.13%;归母净利润57.6亿元,同比下降20.02%。一个增收又增利,一个增收不增利。表面看是增速差异,背后是两家公司对「怎么赚钱」这个根本问题的不同回答。

蒙牛的增长引擎不在液态奶。

上半年液态奶收入338.7亿元,同比增长5.2%,仍是基本盘。但真正的爆发在其他品类:奶酪31.5亿元,同比增长32.6%;奶粉20.6亿元,同比增长22.8%;冰淇淋42.1亿元,同比增长8.4%。据财报管理层表述,鲜奶在可比口径下同样实现了30%以上的增长。六大业务板块全面增长。

但这组数据的意义不只是「品类多了」。仔细看蒙牛在做什么:鲜奶押注「鲜」,比常温白奶多一层对保鲜和冷链的要求;奶酪押注「真」,原制奶酪与再制奶酪是两种品质标准;功能性奶粉押注「专」,从大众营养走向精准营养。冰淇淋绑定2026年冬奥会和FIFA世界杯两大赛事IP,不只是品牌曝光,更是推动冰淇淋在休闲社交场景的动销。

蒙牛表面上是在做场景细分,底层逻辑是一套高端化叙事——它在重新定义「好牛奶」的标准:更鲜、更真、更活。这个叙事的前提是,有一部分消费者愿意为品质升级多付钱,而且这个群体会越来越大。

就像速溶咖啡到精品咖啡、工业啤酒到精酿啤酒的演变一样,乳制品可能也在经历从「基础营养品」到「有品质差异的消费品」的转型。蒙牛在赌这个转型会加速。

伊利的判断恰好相反。大部分中国消费者仍然把牛奶当基础营养品,要的是「有奶喝」,不是「喝不同的奶」。伊利的策略是服务好这个最大公约数,用规模和效率把成本压下去。

中报的管理层叙事中心也印证了这一点。反复强调的是另一组数字:核心经营利润83.8亿元,同比增长10%;核心经营利润率13%,同比提升66个基点;毛销差18.6%,同比扩大80个基点。增长故事让位于利润质量故事。

管理层在业绩说明会上表示,下半年将「保持较好的投入产出比,在推动收入实现更好增长的同时,保持较好的核心利润率水平」。这不是进攻姿态,是防守优化。

利润质量的对比是直观的。蒙牛上半年毛利率40.8%,伊利约36.3%,相差4.5个百分点。背后是品类结构差异——蒙牛高毛利的奶酪、奶粉合计收入占比超11%,而伊利液态奶占比近六成,液态奶毛利率仅约31%。伊利归母净利润下降20%,主因是2019年收购的澳优乳业计提商誉减值15.47亿元、存货跌价损失9.07亿元,合计约24.5亿元资产减值损失。当年溢价买入的资产,如今被大幅核销。

伊利也不是没有细分动作,只是方向指向了B端——面向茶饮、烘焙、西餐等餐饮客户,提供标准化的乳品原料。上半年国产淡奶油业务增速40%,黄油品类增速超30%,面向餐饮客户的奶酪、乳脂业务实现双位数增长。5G奶酪全球智造基地日产鲜奶600吨,年产1万吨原制马苏里拉生产线已于2026年3月投产。

B端路线是合理的商业选择——茶饮店要出品稳定,烘焙坊要成本可控,连锁西餐要供应链可靠。但这也意味着,蒙牛和伊利在C端选择了截然不同的路线。蒙牛用工艺升级去匹配消费升级——鲜奶、原制奶酪、低温活性菌株,每一个品类都在拉高品质标杆。伊利在C端继续做大众牛奶的品牌商,用效率和规模守住价格敏感的大多数。

问题在于,这个「大多数」的阵地正在被侵蚀。当蒙牛用「鲜、真、活」重新定义好牛奶的标准,消费者开始在意「这杯奶和那杯奶有什么不同」的时候,「够用就好」的叙事就很难再守住品牌溢价。

蒙牛毛利率40.8%,伊利约36.3%,4.5个百分点的差距已经不小。更关键的是方向——蒙牛的高毛利品类正在加速扩张,伊利的液态奶基本盘增速仅1.29%。伊利的液态奶占比近六成、毛利率仅约31%的结构,利润天花板已经清晰可见。

伊利的经营现金流大增229%至97.6亿元,同时宣布了10亿至20亿元的股份回购注销计划,叠加累计672.95亿元的现金分红,股东回报意图明确。但资本回报能撑住股价,撑不住品类叙事。B端业务能提供稳定的收入来源,但撑不起一个消费品牌的长期想象力。

乳业的分水岭已经出现。蒙牛赌消费者会越在意「这杯奶和那杯奶有什么不同」,并且已经在用行动定义「好牛奶」的新标准。伊利赌大部分消费者最终还是会选性价比最高的那个。当信息越来越透明,消费者对自身健康的关注度持续上升,「够用就好」的标准还能守多久——这个问题会越来越尖锐。