腾讯
国际
财经
采集 2026-08-31T10:05:28+00:00
蜜雪冰城半年报:门店破6.4万家,净利反降14.7%
原始标题:6.4万家店的蜜雪冰城,正在“原地转型”
来源
腾讯
发布时间
-
采集批次
2026-08-31-10
字数
1815
URL 指纹
e11bc31077744824
📌 AI 总结(307 字)
蜜雪冰城2026年上半年营收152.2亿元,门店突破6.4万家、净增约4200家,但收入仅增长2.3%,净利润同比下滑14.7%,股价单日跌超8%、市值蒸发近80亿港元。文章指出,蜜雪本质上是一家供应链公司,过去依赖「门店数量×单店进货量」的增长公式,但门店密度逼近临界点,单店进货额萎缩,海外门店也净减355家。为此,蜜雪启动战略换挡:用旗舰店与IP文创、「真鲜纯」原料升级与冷链改造、数智化设备铺设三条路径「做厚」存量,并由90后新任CEO张渊提出「晴天修屋顶」策略。同时,幸运咖门店突破9000家、福鹿家鲜啤推进全国化,验证蜜雪供应链向咖啡、啤酒跨品类溢出的平台化能力,标志新茶饮从规模崇拜转向盈利质量竞争。
📄 正文(1815 字)
中国有近1800个县城,蜜雪冰城几乎覆盖了全部;3.8万个乡镇里,雪王的红白色招牌同样随处可见。当一个品牌的门店密度已经达到这种程度,「再开一家店」还意味着增长吗?

2026年8月27日,蜜雪冰城发布了一份营收152.2亿元、毛利率30.4%、净赚23.2亿元的半年报。业绩本身不差,但股价跌了8.37%,单日市值蒸发近80亿港元,盘中一度跌超12%,把过去大半年攒的涨幅削掉了近半。

门店突破6.4万家,半年净增超4000家,收入却只增长了2.3%。单店进货额在下降,成本却在大幅增长,净利润从一年前增长44.1%变成下滑14.7%。一年前,蜜雪冰城还在以39.3%的营收增速碾压同行;一年后,门店越开越多,钱却越赚越少。当「门店越多、收入越高」的增长公式逼近极限,那个靠「开店」就能赢的时代过去了。

翻开雪王的利润表,97.3%的收入来自同一个科目:商品和设备的销售。这笔钱对应的是卖给加盟商的食材、包装材料和设备的收入。加盟费和相关服务加起来,也只占总收入的2.7%。在外界看来,蜜雪冰城是一家奶茶公司,但在商业模型上,蜜雪更像一家to B的供应链公司,它的客户不是喝奶茶的人,而是开奶茶店的人。

过去几年,蜜雪的增长依赖一套简单的公式:门店数量×单店进货量=总部收入。但2026年上半年,这套模式在数据上第一次显露出疲态。门店端,半年净增约4200家,同比增速从去年的扩张节奏大幅放缓;与此同时闭店率上升,半年关闭加盟门店1289家,高于去年同期的1187家。在中国内地59609家门店的体量下,平均每个县级行政单位能分到超过20家蜜雪。门店密度到了临界点,单店日均出杯量必然承压。财报数据印证了这一链条:上半年商品和设备销售收入仅同比增长2.1%,而去年同期还能跑出近40%的增速。

国内门店密度见顶,海外同样在「踩刹车」。上半年海外门店从4733家缩减至4378家,净减少355家。印尼和越南两个主力市场主动调改、关停低效门店。蜜雪在财报中的表述是「门店数量仍有所减少,但门店经营质量显著改善」。翻译过来就是:量的故事暂时讲不动了,必须要讲质的逻辑。

如果只是增长放缓,市场或许不会如此反应。真正让投资人紧张的,是利润表的另一侧:净利润下滑14.7%。毛利率从2024年同期的31.9%降至30.4%,销售成本同比增长4.1%,销售及分销开支增长22.9%,行政开支增长39.4%,财务成本暴增68.1%。

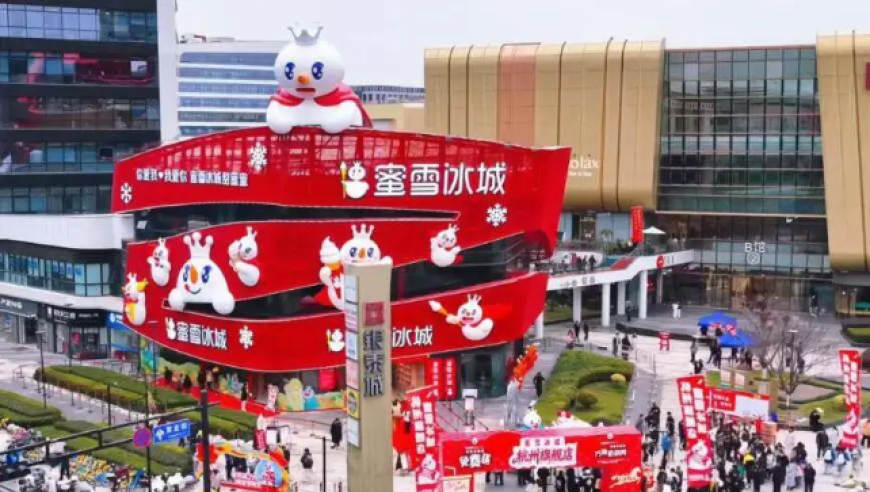
蜜雪正在做一件和过去完全不同的事:花钱让现有的6.4万家店变得更「厚」。钱撒在了三个地方。其一,旗舰店和IP投入:截至6月底已在26个城市开设旗舰店,把品牌展示、消费体验和IP周边销售塞进同一空间;「雪王」IP持续扩充动画、漫画和周边产品形态,今年1至7月文创周边营业额同比增长近200%。其二,产品与供应链升级:启动「真鲜纯」原料升级计划;5月云南生产基地投产,全国生产基地增至六个;冷链从常温向冷冻、冷鲜升级。其三,数智化:智能出液机从2025年底的13000家增至18000家,本质上是帮加盟商「更容易地赚钱」。

2026年上半年,蜜雪完成了管理层交接,创始人之一张红甫卸任CEO,由90后张渊接任。张渊提出「晴天修屋顶」的策略——在门店还在增长、账上还有充足现金的时候,主动把增长引擎从「开店」切换到「存量深耕」。但所有的「做厚」都需要先投入,回报需要时间兑现,市场在等这些投入能否最终转化为单店产出的真实增长。

蜜雪最深的护城河是供应链体系:源头直采、六大生产基地、31个国内仓库加9国海外仓储、核心食材100%自产。这套体系正在向咖啡和鲜啤溢出。幸运咖门店数已突破9000家,旗舰产品「真果咖」系列上半年月均销售额破亿元,几乎完全复用蜜雪十几年沉淀的供应链能力;去年底战略并购的鲜啤品牌福鹿家,上半年推出茉莉茶啤、青柠果啤等新品并推进全国化门店网络建设。副牌的意义在于验证蜜雪供应链的平台化边界。

新茶饮行业的上半场比的是「谁跑得快」,但2026年的信号已经清晰:茶饮「规模为王」的上半场结束,喜茶主动淘汰效益不佳门店,霸王茶姬、奈雪上半年开店总量不足250家。赛道正在从规模崇拜转向盈利质量本身,下半场比的是谁能在有限的存量里挤得出更多效率。蜜雪的6.4万家店是这场竞争最极端的样本,它选择了一条最难走的路:在6万店的体量上「原地转型」,把「厚」代替「大」成为新的核心竞争力。