腾讯
时政
财经
采集 2026-09-01T04:05:34+00:00
中国洗发水市场三十年:外资品牌的护城河与国货新机会
原始标题:中国不缺一瓶好洗发水,为何外资品牌依然牢固?
来源
腾讯
发布时间
-
采集批次
2026-09-01-04
字数
2299
URL 指纹
4e95bfdc5543f9c2
📌 AI 总结(298 字)
这篇文章分析了中国洗发水市场三十年的格局演变。1988年宝洁进入中国后,海飞丝、飘柔、潘婷通过精准的品牌定位抓住了去屑、柔顺、修护等基础需求,2025年数据显示海飞丝、潘婷、清扬占据消费者常用前三。国产品牌蜂花、拉芳、雨洁、霸王虽长期存在,但蜂花困在低价位、拉芳旗下雨洁上半年收入下滑30.32%。文章指出洗发水市场已分裂为两门生意:一门争销量,一门争溢价。卡诗等高端品牌占据300元以上价格带,国货利润空间被压缩。新一代国货如诗裴丝、Off&Relax转向细分需求,借助抖音、小红书等新渠道寻找机会。文章认为,国产品牌的真正机会不在再造海飞丝,而是抢占控油蓬松、头皮护理、烫染修护等新需求心智。
📄 正文(2299 字)
过去三十多年,中国人的浴室换过很多东西,但洗发水货架上的几个名字,似乎一直没有真正改变。

有头屑,很多人想到海飞丝;想让头发柔顺,是飘柔;强调营养修护,则是潘婷。1988年宝洁进入中国后,用不同品牌占住了几个最基础的洗护需求。此后欧莱雅、联合利华相继做大,中国洗发水市场的核心位置长期由外资品牌把持。

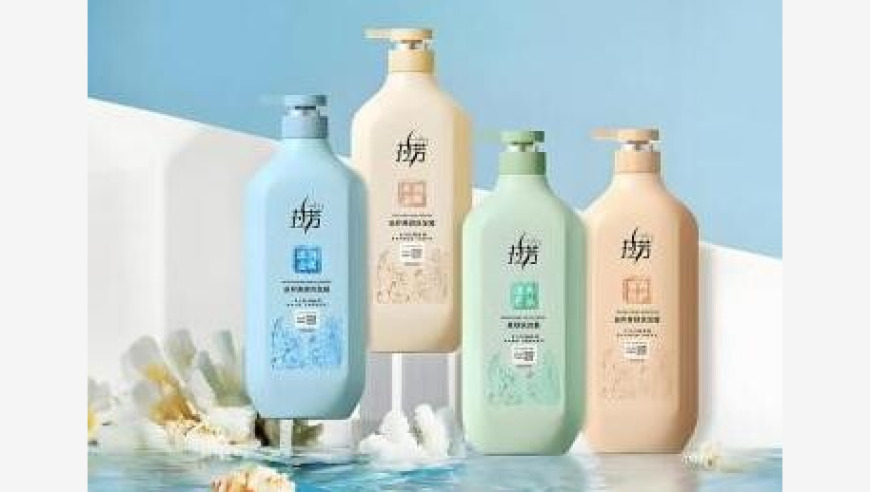
2025年调研数据显示,海飞丝以21.08%的消费者常用占比位居全国第一,潘婷20.22%、清扬18.92%位列二、三位。国产品牌并非没有反击过。蜂花、拉芳、雨洁、霸王,都曾进入千家万户。但几十年过去,传统国货始终没有真正改写头部格局:蜂花守住销量,却困在低价格带;拉芳仍在寻找新的增长方式;曾经主打去屑的雨洁,压力更加明显。

2026年上半年,拉芳家化交出了一份看似漂亮的财报:营收4.40亿元,同比增长7.23%,归母净利润0.37亿,增长484.49%。但另一面是,拉芳品牌收入只增长1.71%,雨洁收入下滑30.32%。公司的增量更多来自电商、新代理品牌和经营效率改善。

外资赶上中国现代洗护市场的启蒙期

在宝洁进入中国之前,中国已经有了自己的洗护品牌。1985年,蜂花成立,并较早推出液体洗发水和护发素。但那时,大多数消费者对洗头的要求仍然简单——洗干净。去屑、柔顺、修护,还没有成为清晰的消费分类。

海飞丝首先抓住了「头屑」。这是一个天然适合被品牌定义的需求:肉眼可见,又带着社交压力。随后,飘柔和潘婷陆续进入市场。宝洁没有用一个品牌覆盖所有需求,而是把洗头这件事拆开:海飞丝去屑、飘柔柔顺、潘婷营养修护。这套品牌策略,恰好赶上了中国现代洗护市场的启蒙期。1990年代,电视广告迅速普及,商超和经销网络向全国扩张。到1996年,飘柔在中国洗发水市场的份额达到33.7%,潘婷13.9%,海飞丝10.6%,三个宝洁品牌合计占据58.2%。

宝洁真正得到的,不只是市场份额,而是一次后来者很难复制的机会:它参与了中国消费者最初的洗护教育。洗发水这个品类使用频率高,决策成本却很低,消费者不会每买一瓶都重新研究几十个品牌。只要过去用得没有问题,继续购买就是最简单的选择,时间因此成为一道看不见的壁垒。

雨洁的处境恰恰说明了这一点。作为拉芳旗下的去屑品牌,雨洁长期围绕头皮护理寻找自己的位置。2026年上半年,雨洁收入3829万元,同比下降30.32%。海飞丝已经在「去屑」这个词上经营了三十多年,雨洁需要解决的不只是产品够不够好,而是消费者为什么要放弃一个熟悉了几十年的答案。

利润涨了484%,但洗发水已经变成两门生意

拉芳在押注新渠道。2026年上半年,公司经销渠道收入2.78亿元,同比增长3.09%;电商收入1.61亿元,同比增长15.93%。公司找来鞠婧祎担任全球品牌代言人,把更多资源投入抖音自播、短视频和小红书种草,官宣当天直播间成交额突破千万元。

内容电商降低了触达消费者的门槛,却没有降低建立品牌的难度。算法、达人和投流可以买来销量,但一个品牌能否在停止投流后仍然被消费者主动搜索、重复购买,是另一回事。拉芳半年报中归母净利润0.37亿,增长484.49%,但营收只增长7.23%;销售费用从约1.49亿元降至1.37亿元。利润改善的一部分来自成本和费用控制,而不是核心品牌的高速增长。

拉芳面对的另一个变化,则来自整个洗护行业的分化。一边是大众洗护,消费者依然关心价格、容量和促销。蜂花是其中最典型的国货代表。2022年至2024年,它连续三年位居国货洗护发全网销量第一,但市场份额仍只有约1.3%。极致性价比帮助蜂花守住了基本盘,也限制了它向上的空间。

另一边,洗发水正在变得越来越贵。卡诗一瓶洗发水可以卖到300元以上,欧莱雅PRO等专业品牌也占据更高价格带。消费者购买的不再只是「洗干净」,而是控油、蓬松、防脱、头皮护理和烫染修护。洗发水正在经历一场类似护肤品的变化:从基础清洁走向功效护理。中间的价格差,来自研发、品牌、专业渠道和长期信任形成的溢价。

国货的机会,不是再造一个海飞丝

新一代国产品牌已经开始换一种打法。它们不再试图复制一个覆盖所有人的海飞丝,而是寻找更小、更具体的需求。诗裴丝抓住「控油蓬松」,Off&Relax进入更高价格带,一些药企背景和专业品牌则围绕头皮护理、成分和功效验证寻找机会。

今天,一个新品牌可以从一群需求非常具体的消费者开始。细软塌、油头、漂染受损、敏感头皮——过去不足以支撑一个全国性大众品牌的细分需求,如今都可能成为一门生意。抖音和小红书第一次让新品牌有机会绕开传统商超和经销网络,直接找到这些消费者。但渠道红利并不意味着品牌壁垒消失了。最终决定一个品牌能不能留下来的,还是产品能否形成复购,以及能不能占据一个清晰的消费者认知。

2026年上半年,拉芳研发投入1502万元,占营收3.42%,并在推进「智肽技术平台」和自研原料。但专利和技术本身并不会自动转化成品牌溢价。消费者不会因为一家企业拥有多少专利,就多付100元。技术必须最终变成消费者听得懂的效果。

与其重新争夺海飞丝经营了三十多年的「去屑」,国产品牌更需要回答的是:谁能占住控油蓬松?谁能占住头皮护理?谁又能成为烫染修护、防脱或敏感头皮的第一选择?

三十多年前,宝洁赶上了中国消费者第一次建立现代洗护习惯。现在,随着洗发水从清洁走向功效护理,消费者正在重新学习如何对待自己的头皮和头发。海飞丝已经证明,占住消费者脑海里的某个需求这件事有多值钱。下一次,当中国消费者想到一个新的洗护需求时,第一个出现的,会不会是一个中国品牌?