腾讯
时政
财经
采集 2026-09-01T10:06:10+00:00
洋河掉队:3400亿市值蒸发与第五任董事长改革难题
原始标题:159天就卸任总裁!两任董事长贪污获刑,空降者顾宇能救掉队的洋河吗
来源
腾讯
发布时间
-
采集批次
2026-09-01-10
字数
3960
URL 指纹
ee90b1b47a93fac5
📌 AI 总结(275 字)
文章讲述了洋河股份第五任董事长顾宇执掌后的困境与改革。2026年上半年,洋河营收105.4亿元,同比下降28.76%,扣非净利润骤降42.12%;二季度扣非净利仅2118万元,暴跌96.6%。市值从高峰的近4000亿缩水至约586亿,蒸发约3400亿。前两任董事长因贪腐被判刑,顾宇于2025年空降洋河后启动大规模组织改革,将26个营销中心压缩为14个战区、575家办事处整合至289家,并取消70亿分红保底承诺,考核从「回款」转向「开瓶动销」。库存下降但合同负债缩水42.85%,渠道蓄水池变浅,顾宇兼任总裁159天后卸任,洋河仍未找到新增长曲线。
📄 正文(3960 字)
棱镜

2026-09-01 16:53发布于北京腾讯新闻《棱镜》栏目官方账号

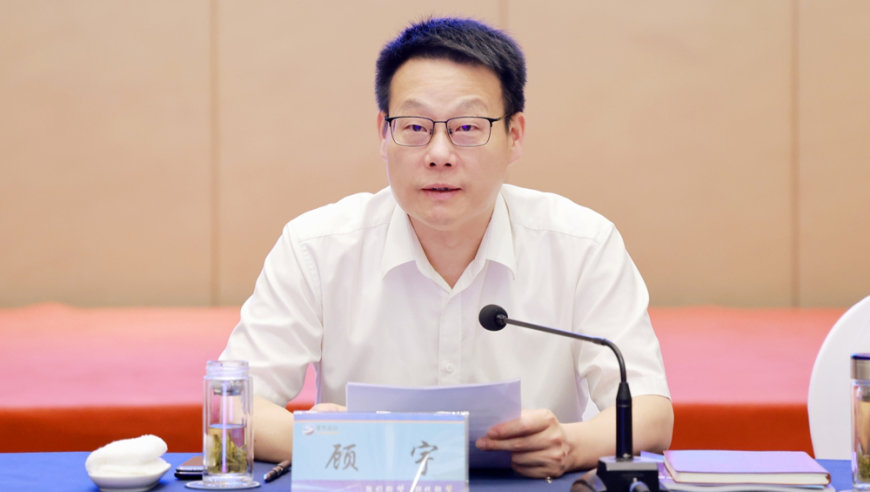
洋河股份董事长顾宇。图片来源:洋河官网

作者 | 温世君

编辑 | 孙春芳

出品 | 棱镜·腾讯小满工作室

顾宇之前,洋河股份(002304.SZ)曾有四位董事长,其中两位已被判刑。

相比他们,第五任董事长顾宇,是位空降者。他并非从洋河生产经营体系一路升上董事长大位的「土著」。2025年7月,宿迁市宿城区区长任上的顾宇,转身入局洋河,成为这家苏酒头部上市公司的掌舵者。

但另一方面,他又不算是洋河的陌生人。

30年前,18岁的顾宇参加工作;一年后,他成为宿迁市泗阳县委秘书。那时的洋河镇,还隶属于泗阳县。此后,从县里到市里,再到沭阳县、洋河新区……他的仕途一路向上,但始终没有离开宿迁。

一年多以前,顾宇赴任洋河的时候,这位在宿迁干部体系成长起来的老资格,面对的却是一套新考题:作为宿迁税收支柱的洋河,下一步该怎么办?

2026年8月26日,洋河发布2026年半年报。对48岁的顾宇而言,这不仅是他执掌洋河后的首份半年报,也是今年1月他以董事长身份兼任总裁后,「一肩挑」这半年,交出的属于自己的业绩答卷。

显然,这套考题不太容易作答。

市值缩水3400亿,洋河掉队不只是因为周期

2026年半年报数据显示,洋河保住了「百亿」规模,2026年上半年实现营业收入105.4亿元,较去年同期下降28.76%;扣非归母净利润24.49亿元,较去年同期下降42.12%。

资本市场自然也给出了回应。

2021年初,洋河市值一度逼近4000亿元,成为仅次于贵州茅台(600519.SH)、五粮液(000858.SZ)的白酒探花,人称「茅五洋」,风光一时。

五年多后,已是另一番光景。8月27日,洋河半年报发布后的首个交易日,市值已经降至约586亿——蒸发了约3400亿元,只剩高点的15%。

白酒当然有周期。消费谨慎,库存高企,价盘承压,依靠压货推动增长的模式也逐渐失灵。

但当年排在洋河身后的山西汾酒(600809.SH)、泸州老窖(000568.SZ),当下市值还有约1400亿元、1200亿元。洋河掉队的故事,显然不能只归因于周期。

或者说,当压力来临的时候,洋河似乎更脆弱。

曾以新锐形象崛起的梦之蓝,高端化故事已经讲了20年,但客观上与茅台、五粮液的号召力还有差距。

洋河也不是手中没有牌。「微分子」早早切入低度酒,双沟、贵酒等子品牌也各有市场基础,甚至还布局了智利的新世界葡萄酒。只是这些牌打了多年,始终没有真正跑出一条新的增长曲线。

全国化这些年也没少强调。甚至在主推的国民百元档单品第七代海之蓝上,还采取了「双标」政策:江苏省内看终端动销,「卖掉再发」;省外看经销商库存——前者看消费者真实买单,后者看渠道意愿。省内踩了刹车,省外却依然亮着「绿灯」。

但即便如此,相比曾经「同病相怜」的汾酒,洋河全国化的势头依然逊色不少。2026年上半年,洋河在江苏大本营市场营收较去年同期大跌38.34%,省内却仍贡献了总盘子的42.5%。

曾经做过洋河镇「父母官」的顾宇,不可能不知道这些。他的解法是什么?在产品、市场之外,顾宇把相当的精力放到了组织端——动组织,显然是他更熟悉的一套办法。

当然,真正的大动作,是在顾宇「一肩挑」之后。

顾宇接棒,两任前董事长获刑

黄河故道与京杭大运河交汇处,骆马湖与洪泽湖之间这片冲积平原,是霸王和虞姬的故乡,古城宿迁。

今天的宿迁,是红色和蓝色的。18岁的刘强东从宿迁来龙镇长安村北上进京,如今又让京东全球客服中心彻夜不熄的灯火,在这片苏北农耕腹地映出京东红。

不过,在京东「返乡」前,宿迁最鲜明的色彩,是洋河蓝。

在白酒普遍采用红、黄、金元素的千禧年代,天之蓝、海之蓝、梦之蓝组成的洋河蓝商务审美,卡位绵柔的差异化口感,再叠加把人铺到终端的深度分销和广告轰炸,让县级酒厂起家的洋河,在市场上站稳了脚跟。

2014年宿淮铁路开通,宿迁城区告别多年不通火车的历史。当时首座「宿迁站」,并未选址老市中心,而是落在20公里外的洋河镇,与酒厂核心区一墙之隔。

洋河在公告中写道:「公司一直都是当地纳税大户」。此言不虚——2024年,洋河股份曾披露全年纳税数据:104.7亿元。同年,宿迁全市一般公共预算收入中的税收收入为249.05亿元。

洋河越赚钱,围绕它的人和利益,也就越复杂。

2025年12月30日,洋河股改「回头看」贪腐案落槌,南京中院以贪污罪判处洋河第一、第二任董事长杨廷栋、张雨柏有期徒刑5年、3年6个月。此二人任内,洋河蓝崛起、IPO登陆A股;如今,却双双获刑。

宣判半年前,顾宇已出任洋河第五任董事长;2026年1月23日,他又兼任了总裁。时隔13年,洋河董事长、总裁两职再次合一。

但大权在握的顾宇,想要跳出前任的影子,也并非易事。

在顾宇之前,乘着白酒行业景气上行的东风,洋河押注「蓝色经典」攻城略地;经销商们也满怀信心地扩大库存,稳稳接住一轮又一轮的增长目标——洋河业绩由此多年一路飘红。

2023年,洋河营收直接冲上331亿元,扣非归母净利润达到98亿元,创下历史纪录。

一路高歌的那些年,在提价预期与高增长之下,渠道库存的压力,往往就被视而不见了。

2024年8月,洋河更是大气地给股东开出了一张三年高分红「保单」:承诺2024-2026年,每年现金分红不低于归母净利润的70%,且不低于70亿元。

只是,承诺只兑现了一年。

「削藩」进行时,二季度扣非净利只剩2118万元

2024年洋河归母净利润就已经跌至66.73亿元,但为了兑现承诺,仍通过未分配利润补足了70亿元分红。

2026年1月23日,洋河取消了70亿元的保底线。

这次爽约的原因并不难理解:到2026年4月28日,洋河发布2025年年报,归母净利润跌至22.06亿元——此前70亿元的分红承诺,已经是利润的3倍有余。

洋河选择向现实低头。只是时间点选得颇为巧合,宣布「爽约」的这一天,正是2026年1月23日——这天,担任洋河总裁近5年的钟雨到龄退休,董事长顾宇兼任总裁。

卸下分红的担子,挑起了业绩的担子。「一肩挑」一个月后,顾宇在年度工作大会上给洋河定下了「扎硬寨、打呆仗、走笨路、用正派人」的思路。前三句化用了曾国藩的用兵之道,而「用正派人」放在前任董事长们获刑背景下,多了一层意味。

到了3月,洋河开始动组织。

动的不是一个部门、几个高管,而是整套销售体系,是「削藩」:原有26个营销中心被压缩成14个战区,73个事业部缩减至47个,575家分公司、办事处整合至289家。

而战区负责人轮岗、异地任职、末位淘汰,乃至「大幅裁员」的传言,动的其实是过去多年形成的利益格局。

只是,此时的白酒行业,正处在深度调整期。对于一家把人铺到终端的酒企而言,销售体系一变、渠道一动,牵一发而动全身;改革本身,也可能成为业绩的变量因素:

2026年二季度,洋河营业收入23.55亿元,较去年同期下降36.86%;季度扣非归母净利润仅录得2118万元,较去年同期暴跌96.6%。

2118万元是什么概念?

2023年二季度,洋河的扣非归母净利润还是20.47亿元;自2010年以来,历年二季度从未低于6亿元。从20.47亿元到2118万元,三年时间,近百倍之差。

顾宇的「手术」也留下了另外的痕迹。2026年半年报显示,洋河库存商品余额7.16亿元,较去年同期下降29.94%;白酒期末库存量约1.01万吨,较去年同期下降38.32%。

库存确实降了,这与顾宇在公开场合多次强调的减少供给、消化库存,进而「控量稳价」方向一致。但这是有代价的:酒企控库存,渠道少压货,首先牺牲的就是当期收入。

数据很直接:2026年6月末,洋河合同负债为43.04亿元,较2025年末的75.29亿元减少42.85%。白酒企业通常采取先款后货模式,合同负债通常反映经销商预付款。

这个「蓄水池」,变浅了。

159天后卸任总裁,顾宇还没交卷

半年报交卷之前,顾宇先卸下了总裁的职务。

2026年7月1日,顾宇因「工作需要」不再兼任总裁。原副总裁陈军接棒总裁,同时当选副董事长。陈军1976年出生,曾在宿迁金融办、经开区、产业发展集团任职,2024年进入洋河任副总裁。

算下来,顾宇一共当了159天总裁。

经营实务的担子确实轻了一些,但顾宇依旧是董事长——他不可能置身事外,更不意味着他的这场改革已经交卷。

洋河需要解决的,从来不只是几个营销中心、几个事业部的问题,而是过去十多年形成的增长惯性。

按官方说法,洋河现在要的是「终端开瓶动销优先、经销商有序出库、企业稳健回款」。考核指挥棒,也从「回款」转向「开瓶」。这触及的,其实是利益机制。

在传统白酒生意中,酒企围绕回款设置销售任务和返利政策撬动渠道,激励甚至调控经销商进货、囤货、铺货节奏。至于消费者是否真正开瓶,并不是这套机制直接关注的问题。

对酒企来说,回款是最直观的业绩指标。对经销商而言,完成多少回款任务,又决定能拿到多少返利和费用;酒价上涨时,囤货还能赚价差。

如果削弱「回款+返利」这套模式,酒企的业绩便不能再靠渠道把货接走,而是要接受终端消费检验。换言之,当酒不再只是「卖给经销商」,而是要真正「让消费者开瓶」,最后落在财报上的增长数字,难免「失控」——当然,这非洋河一家的挑战。

每一种增长逻辑,都有它所属于的时代。作为第五任董事长,顾宇真正要回答的是:属于洋河下一个时代的增长,到底在哪里?

(本文基于公开财务数据,不作为任何形式的投资建议)