腾讯
财经
采集 2026-09-01T22:06:15+00:00
四大行上半年业绩回暖,但个贷不良率攀升藏隐忧
原始标题:四大行中报考卷的乐与疼:净利增幅四年来新高、个贷不良有攀升
来源
腾讯
发布时间
-
采集批次
2026-09-01-22
字数
1374
URL 指纹
96d093c47b1ab333
📌 AI 总结(218 字)
2026年上半年,工商银行、农业银行、建设银行、中国银行四大国有行营收与净利润同步正增长,增幅创近五年中期最佳,净利润增速达四年新高。业绩回暖主要得益于负债成本管控:计息负债率大幅下行,带动净息差终结三年跌势边际企稳。然而,个人贷款不良率持续走高,工行个贷不良率高达1.77%,信用卡不良率突破5.37%,释放明确风险信号。工行通过优化零售信贷管理、核销不良贷款等方式缓释压力,但行业仍面临净息差持续性承压与零售资产质量分化的双重挑战。
📄 正文(1374 字)
2026年8月28日,一众上市银行扎堆公布上半年「成绩单」。工商银行、农业银行、建设银行和中国银行四家国有大行的各项核心指标,成为市场研判银行业发展风向的重要参照。南方周末新金融研究中心研究员比对分析逾百项财务数据后发现,2026年上半年四大行经营表现瑕瑜互见:营业收入与归母净利润实现同步修复,营收与净利润同比增幅创下近五年中期最佳水平,归母净利润增速更是达到四年新高。此前持续承压的净息差较上年末止跌回升;但个人贷款不良率持续走高,个别大行信用卡不良率突破5%,释放出较为明确的风险信号。

工行行长刘珺在业绩发布会上以「积极进取」评价工行上半年营收表现。他称,在高基数基础上取得超9%的近两位数增长,是全链条业务齐头并进的成果。反观2025年上半年,工行营收同比增速仅为1.57%。工行副行长王景武提及,工行正不断深化零售信贷分类管理工作,加速推进不良资产处置。

截至2026年二季度末,我国银行业金融机构资产总额498万亿元,四大行资产总额合计占比逾四成。工行资产额达57万亿元,仍高居首位。

横纵对比发现,2026年上半年,四大行营收与净利润不仅集体实现正增长,且增幅明显提高。农行近年扩张势头迅猛,是四大行中的「黑马」,当期营收增速突破两位数,建行紧随其后;净利润维度,农行持续保持正增态势且增幅进一步提升,其余3家亦一扫负增颓势。作为银行板块资产规模最大者,四大行此番业绩表现或可视作大型银行盈利周期修复的关键信号,但持续性仍有待观察。

2026年上半年,四大行累计实现营收逾1.6万亿元,净利润额超6000亿元。利息净收入何以实现明显增长?负债成本得到有效管控正是重要原因。当期四大行资产收益率较上年末持续下行,在市场利率下行、信贷环境不景的大背景下,管控负债成本成为更加可得的现实选择。测算显示,2026年上半年,四大行计息负债率较上年末降幅高达两位数,建行和中行降幅甚至接近20%。

得益于计息负债率下行,四大行净息差终结了自2022年以来连续三年的下行走势,整体呈现边际企稳态势。刘珺认为,负债成本更加适宜、负债结构持续优化是工行净息差企稳的重要支撑因素;但他同时提示称,后续存量高息定存到期规模会逐步减少,「重定价红利」未来将趋于减弱。

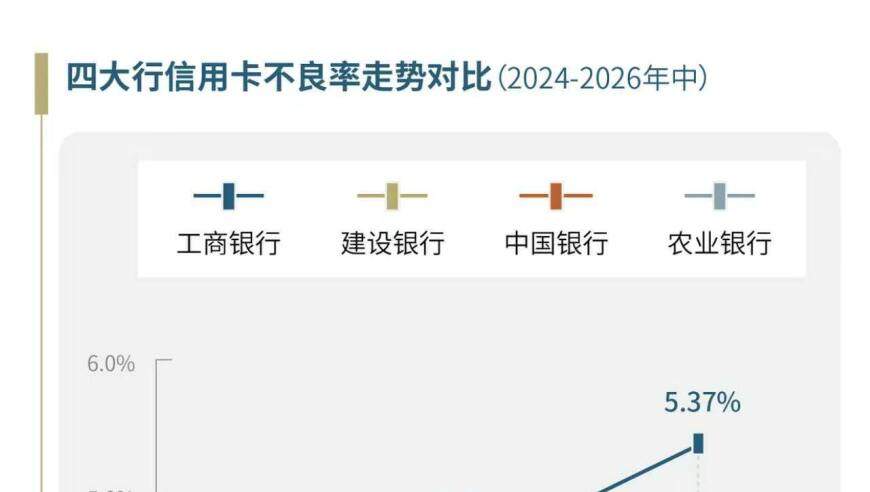
如果说利息净收入大幅回升是四大行此番「中考」答卷的最大亮点,那么未见转圜甚至持续攀升的个人贷款不良率,则是这份成绩单中不容回避的风险痛点。当期四大行个人贷款不良率集体走高,工行个贷不良率高达1.77%,明显超出其他3家。工商银行信用卡透支不良率攀升至5.37%,成为推高该行个人贷款不良率的重要因素。

工行副行长王景武称,工行通过优化体制机制、全流程风险等举措对零售业务进行风险防控。2024年末,工行在总行层面设立个人信贷业务部,2025年全面运行。财报数据显示,工行正通过调整资产摆布、加强核销不良贷款等方式调节个贷不良率:个人住房贷款、信用卡透支规模占比有所回落,个人经营贷与个人消费贷占比同步提升。同时,工行信用卡不良贷款余额当期减少5500万元,扭转了2025年年末同比不降反增的局面。

建行副行长李建江表示,建行将强化零售业务信贷集约化风险管控机制,采取提升贷款准入标准动态迭代与授信审批管理效能,贷中搭建差异化风险预警规则,贷后强化到期管理与风险处置等措施。