腾讯
财经
采集 2026-09-03T16:06:08+00:00
超八成白酒上市公司业绩下滑 行业深度调整仍在持续
原始标题:白酒,卖不动了!
来源
腾讯
发布时间
-
采集批次
2026-09-03-16
字数
2110
URL 指纹
a5ffb15f8695d462
📌 AI 总结(257 字)
2026年上半年,20家上市白酒企业合计营收2004.4亿元,同比下降约6.65%,归母净利润736.81亿元,同比下降约8.28%,仅五粮液、迎驾贡酒、珍酒李渡3家实现营收与净利润双增长,超八成企业业绩下滑。金种子酒、水井坊、皇台酒业等出现亏损,洋河二季度净利润环比暴跌93.7%。贵州茅台利润出现2015年以来首次半年报下滑,但头部集中度不降反升,TOP5营收占比升至81.46%。专家认为,本轮调整比2013年和2018年更深,白酒正从类金融产品回归普通消费品,行业尚未完成筑底,拐点需等待终端动销真正回暖。
📄 正文(2110 字)
九派财经

2026-09-03 14:42发布于湖北九派财经官方账号

9月3日,白酒概念板块下跌。

消息面上,截至目前,20家白酒上市公司2026年半年报全部披露完毕。Wind数据显示,20家上市酒企上半年合计实现营业总收入2004.4亿元,较上年同期下降约6.65%;合计实现归母净利润736.81亿元,同比下降约8.28%。仅3家酒企实现收入利润双增,超8成酒企陷入业绩下滑,二季度降幅较一季度进一步扩大。

0 1

超八成酒企业绩下滑

行业分化加剧

从增长面来看,20家上市酒企中营收同比增长的仅5家,归母净利润同比增长的也仅5家,双增者仅五粮液、迎驾贡酒与珍酒李渡3家,占比为15%,其余17家均出现营收/净利润的下滑(其中13家为营收、利润双下滑)。

在营收降幅方面,8家酒企同比降幅超20%,降幅最大的金种子酒营收同比下滑51.19%;净利润降幅更为剧烈,10家酒企降幅超40%,部分酒企净利润直接“腰斩”。

此外,上半年3家酒企出现亏损:金种子酒亏损6483.88万元,皇台酒业亏损1711.73万元,水井坊由盈转亏,亏损622.25万元。皇台酒业、水井坊、天佑德酒、顺鑫农业、舍得酒业净利润降幅超60%,伊力特、口子窖、洋河等降幅超40%。

需要注意的是二季度的业绩失速。多家酒企二季度营收环比降幅超50%,其中洋河二季度净利润环比降幅甚至达到93.7%。白酒行业分析师蔡学飞对中国商报记者表示,酒企二季度加速业绩下滑超出行业此前“温和出清”的基准判断,行业正经历主动去库存与消费场景萎缩共振下的“量、价、利三杀”。

实际上,不久前中国酒业协会发布的《2026中国白酒市场中期研究报告》显示,超过65%的调研企业反馈白酒销量和销售额均同比下降,86.7%的企业营业利润同比下滑。

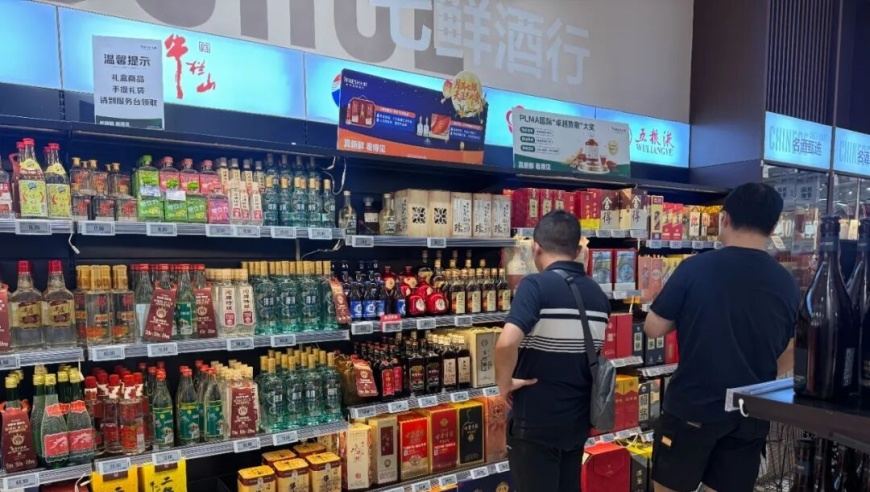
△消费者在选购白酒产品。(中国商报记者 周子荑/摄)

0 2

茅台利润多年首降

洋河深陷调整泥潭

行业总量收缩,头部集中度不降反升。TOP5企业营收在20家上市公司总营收中的占比从2025年的79.29%提升至81.46%,净利润占比从87.95%提升至90.5%。茅台与五粮液两家合计营收约1200亿元,占20家企业总营收的60%以上,马太效应持续加剧。

座次发生更迭,五粮液以284.17亿元营收重回行业第二,山西汾酒以210.44亿元营收退居第三。半年报百亿阵营仍为6家。

贵州茅台上半年总营收为922.78亿元,同比增长1.3%;归母净利润445.17亿元,同比下降1.95%,为2015年以来首次半年报增收不增利。利润下降核心在于直销占比大幅提升——i茅台、自营渠道快速放量带来渠道结构重构,同时加大消费者培育投入,牺牲部分短期利润换取长期C端用户底盘。不过其基本盘仍稳健:茅台酒收入为777.24亿元,同比增长2.82%;直销收入为519.62亿元,同比增长29.87%。“i茅台”贡献402.64亿元收入,同比大增274.18%。

百亿阵营的另一个焦点是洋河。上半年营收为105.4亿元,同比下降28.76%;归母净利润为26.02亿元,同比暴跌40.1%。二季度恶化情况尤为明显——单季营收为23.55亿元,同比下降36.9%,环比下降71.2%;归母净利润仅为1.55亿元,同比下降78%,环比下降93.7%。

白酒行业分析师肖竹青对中国商报记者表示,洋河这类全国化名酒前期铺的盘子大,过去依靠压货给经销商做规模,现在行业进入存量博弈期,要控量去库存、理顺价盘,主动收缩发货,就要承受财报数据的“阵痛”。上半年,洋河经营活动产生的现金流净额为3.35亿元,同比下降45.65%,折射出次高端品牌在当前调整期中的脆弱性。

0 3

专家:

白酒行业目前还没到底

肖竹青对记者表示,目前喝酒的人少了,消费场景也发生了结构性变化,有效消费需求在持续收缩。“目前白酒行业还没有完成筑底,尚处于深度调整的中段磨底阶段。个别企业的边际修复不等于全行业筑底完成。”

蔡学飞则对记者分析,这轮调整比2013年、2018年都深,不只是周期问题,而是多重结构性矛盾集中爆发。产能过剩和渠道高库存形成上下夹击之势。同时,年轻人转向低度酒和悦己消费,白酒正从“类金融产品”重新定价为普通消费品,酒企提价权被系统性削弱。次高端价格带库存积压最严重,量、价、利三杀对盈利的侵蚀尤为剧烈。“这轮调整注定是L型慢磨,不是V型反转。”蔡学飞表示。

国盛证券数据佐证了这一分化趋势:上半年高端酒营收微增0.1%,净利润仅下滑0.1%;次高端酒营收降13.3%,净利润降27.0%;区域酒营收下降21%,净利润下降31%。

对于行业拐点,肖竹青认为,白酒行业真正的拐点一定是建立在终端真实动销回暖之上,而不是渠道库存转移。蔡学飞也表示,拐点仍要看中秋国庆动销实际表现。白酒市场价值重估,注定是漫长的磨底。

你看好哪个酒企?对此,你怎么看?评论区聊聊吧~

(注:本文不构成任何投资建议)

作者丨记者 周子荑

责编丨李沫楠 白雅琦 付颢琬

校对丨张斌

审核丨焦立坤

【来源:中国商报】