腾讯
财经
娱乐
采集 2026-09-04T04:05:59+00:00
招行业绩增长承压,零售之王光环褪色
原始标题:零售不灵股价不振,信用卡背刺年轻人,王小青能拯救招行吗
来源
腾讯
发布时间
-
采集批次
2026-09-04-04
字数
1875
URL 指纹
0d61efadaed81675
📌 AI 总结(203 字)
招商银行2026年上半年营收1781.81亿元、净利润764.45亿元,双增但增速跑输同业,时隔十年批发金融利润再次超越零售金融。信用卡贷款大降482亿元,零售不良率攀升至1.16%,积分权益缩水引发用户不满。近五年股价涨幅仅1.67%,在国有大行和股份行中排名倒数第二,市净率已被宁波银行超越。净息差降至1.83%,新任行长王小青坦言低利率环境下活期存款占比高使负债成本下降空间有限,压力比行业平均更大。
📄 正文(1875 字)
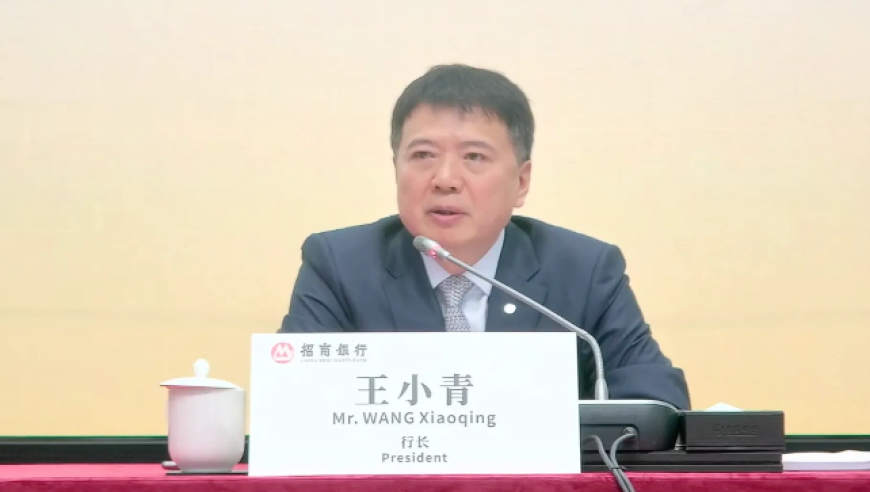
"资本市场和投资者对招商银行过去的发展给予了认可和厚爱,如何才能不辜负投资者对招行的这份认可。"在8月31日举行的招行2026年中期业绩会上,招商银行行长王小青表示。今年4月末,王小青获聘出任招行行长,任职资格于7月末获国家金融监管总局批复。

2026年中报显示,上半年招商银行实现营业收入1781.81亿元,同比增4.83%;归属于股东的净利润764.45亿元,同比增2.02%。营收、净利润实现双增,相较此前三年营业收入负增长或0.01%的同比增速,这是一份还可以的成绩单,但市场对招行的期望远不止于"还可以"。

凭借零售转型,招行获得远超国有大行的营收、利润增速,也获得资本市场给予的高溢价,市净率常年居于上市银行第一。但近三年来,招行业绩增速开始跑输国有大行,在资本市场上的表现也跑输银行板块和国有大行。昔日的明星光环有所黯淡。

时隔十年,零售利润被对公反超

被誉为"零售之王",招行手握2.31亿户零售客户,零售客户总资产余额达到18.44万亿元。巅峰时期,零售业务贡献了招行近六成的利润。

今年上半年,招行零售金融业务贡献营业收入968.20亿元,同比增0.65%,占集团营收的54.34%;税前利润428.88亿元,同比下降17.58%,占集团税前利润的47.27%。与此同时,批发金融业务贡献税前利润50.37%。这是时隔10年后,招行批发金融利润再次超越零售金融业务。营收增长而净利润下滑的主要拖累项,在于零售金融业务计提的信用减值损失。上半年,招行信用减值损失291.77亿元,同比增18.49%。

零售贷款增速放缓,今年上半年,招行零售贷款余额达3.68万亿元,较上年末减少401.63亿元。其中,个人住房贷款余额下降247.86亿元,信用卡贷款余额下降482.07亿元。

零售贷款的不良水平也有所上升。上半年,招行零售不良率1.16%,较上年末提升10个BP。招行副行长兼首席风险官徐明杰表示,招行零售贷款质量指标仍处于较优水平,但承压也是客观事实,加上招行零售贷款占比较高,相对而言压力会更大一些。

信用卡"背刺"年轻人

信用卡业务曾是招行的王牌名片之一,也是许多年轻人的第一张信用卡。但2024年以来,招行信用卡贷款余额增速开始大幅放缓。今年上半年,信用卡贷款余额更是大降482.07亿元。信用卡新生成不良贷款236.98亿元,同比增加39.29亿元,信用卡业务不良率从上年末的1.74%攀升至1.90%。

业务收入下滑的背后,曾经备受年轻人喜爱的信用卡"背刺"用户也引发了大量吐槽和投诉。2024年以来,陆续有招行信用卡用户发现,通过第三方支付刷招行信用卡没有积分。有用户介绍,今后要想获得消费积分,要提前报名获得积分资格,且每个月500积分为上限。对应的消费额为10000元,意味着消费额超过1万元部分也没有积分。

此外,亦有多位用户反馈,招行信用卡的权益也大幅缩水。例如原本"经典白"用户1万永久积分即可兑换免3600元年费,调整后必须消费满18万元,才有资格用1万积分兑换免年费,权益门槛大幅提升。

近五年股价涨幅垫底

将时间线拉长至五年,据Wind数据统计,银行板块整体涨幅15.05%、国有大行涨幅86.6%,农行涨幅更是达209.99%。相较之下,招行股价涨幅仅为1.67%,在国有大行和股份行阵营中涨幅排名倒数第二。

招行市净率当前为0.90,在A股上市银行中排名第二,但已被市净率为0.94的宁波银行超越。2025年,宁波银行实现营收、净利润增速8.01%、8.13%;2026年上半年营收、净利润增速达11.54%、12.12%。

有资深银行业分析师指出,过往资本市场给予招行较高的估值溢价,主要就在于其利润增速持续高于国有大行。而近年来,招行业绩增速放缓,持续跑输国有大行。

"压力比行业平均水平更大"

上半年工农中建交、浦发、光大等银行净息差均出现企稳回升态势,招行净息差则有所下滑。今年上半年,招行净息差为1.83%,较上年同期下降0.05个百分点。

在业绩会上,王小青坦言,招行一方面面临着银行业共同的挑战,在低利率环境下,净息差持续收窄;另一方面,也有招行以零售业务为主体的结构性特点带来的挑战。王小青还指出,在低利率环境下,由于招行活期存款占比约50%,负债成本进一步下降的幅度相对有限,面临的压力比行业平均水平更大。

王小青表示,在全市场信贷需求减弱,尤其是个贷风险阶段性处于高位的前提下,不简单追求规模扩张。但降速了的招商银行,还值得投资者追随吗?