腾讯
财经
采集 2026-09-04T10:05:35+00:00
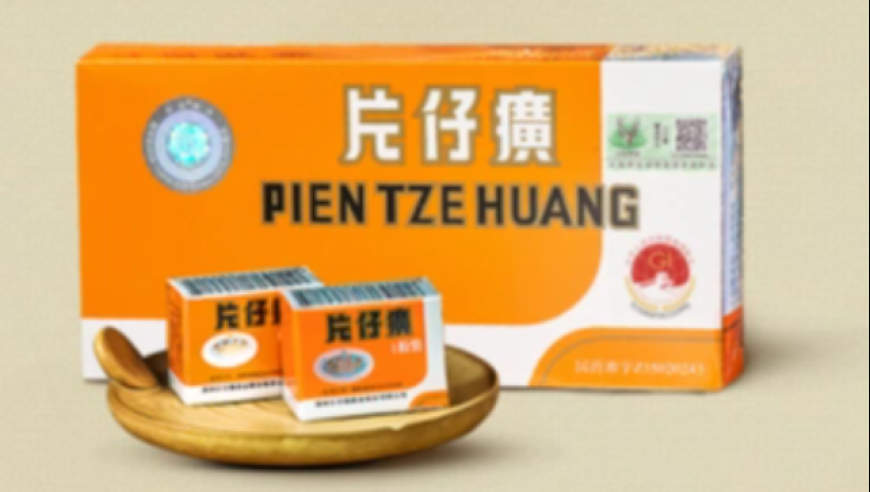
片仔癀、同仁堂、东阿阿胶:老字号中药的分岔路
原始标题:760元一粒的片仔癀,卖不动了?
来源
腾讯
发布时间
-
采集批次
2026-09-04-10
字数
1961
URL 指纹
a08e56a0ea6d5114
📌 AI 总结(263 字)
文章聚焦2026年上半年中药行业的分化态势。曾经被市场炒到1600元的片仔癀,价格回落至590元至760元区间,上半年营收同比下滑近15%,净利润下滑超24%,正经历「去金融化」过程;同仁堂营收下滑14%以上,面临大单品、流通渠道、线下终端三重压力;东阿阿胶则经过深度调整后实现温和增长。云南白药、华润三九、马应龙等以刚需日常产品抗住周期,而健民集团、寿仙谷、太极集团仍处承压区间。文章指出,年轻消费者并未远离中药,但「药食同源」、茶饮、零食等新场景正在改变消费逻辑,传统老字号需将品牌价值转化为高频消费品,否则将被市场淘汰。
📄 正文(1961 字)
2021年,一颗官方售价590元的片仔癀,在市场上被炒到了1600元左右。药店限购,线上缺货,黄牛到处收货。原本是一味中成药,慢慢有了点「硬通货」的意思。「药中茅台」的说法就是在那几年传开的。

但到了2026年,这套逻辑开始松动。上半年,片仔癀营收45.73亿元,同比下降14.98%,归母净利润10.93亿元,同比下降24.22%。当转手溢价消失、囤货需求退去,片仔癀重新回到一个更朴素的问题:真正愿意按高价长期消费的人,到底有多少?

而这恰恰也是消费型中药正在面对的变化。东阿阿胶仍在增长,以岭药业利润增长13.3%,云南白药也有小幅增长,同仁堂、白云山、华润三九则各有压力。

淘宝上760,闲鱼上460:一粒药丸「去金融化」

2004年至2020年,片仔癀锭剂国内零售价经过19次调整,从325元涨至590元。2023年5月,公司又一次性把零售价提到760元,创下近二十年来最大涨幅。然而在提价29%至760元后,市场却没有继续沿着价格上涨的路径走下去。2021年高峰期,一粒片仔癀曾被黄牛炒到1600元左右;到了2024年底,黄牛回收价已经跌至460元左右。如今打开淘宝、拼多多,片仔癀大药房旗舰店仍然挂着760元,第三方药房则普遍卖590元至750元,部分京东渠道甚至低至690元左右。

更直接的变化出现在库存端。截至2025年三季度末,片仔癀存货达到61.6亿元,比2024年底增加超过10亿元。2025年下半年,公司开始全面整顿渠道,主动控制发货、约束经销商。到了2026年中,存货降至59.54亿元,但代价也很明显:肝病用药收入同比下降约19%,至23.48亿元。二季度营收18.32亿元,同比下降18.12%,归母净利润3.49亿元,同比下降21.02%。

片仔癀正在经历的,其实是一场「去金融化」:把过去附着在药丸上的稀缺溢价和囤货需求剥掉,重新回到真实消费。

同仁堂面对的则是另一种压力。

2026年上半年,公司营收83.79亿元,同比下降14.23%,归母净利润7.26亿元,同比下降23.19%。安宫牛黄丸虽仍为最具辨识度的核心大单品,但真正值得警惕的并非单品的短期波动,而是整个核心品类的增长失速——2025年心脑血管类产品收入已同比下降20.46%。

更严峻的是,渠道端也在同步收缩:今年上半年工业业务收入下降16.12%,医药商业收入下降19.28%,商业门店净减少36家。这意味着同仁堂的问题已从「单品承压」演变为「大单品、流通渠道、线下终端」的三重共振。公司虽已加码五子衍宗丸、同仁乌鸡白凤丸等老牌产品,并尝试破壁灵芝孢子油、金芝肝宝等新品,但第二增长曲线尚需时日才能填补缺口。

东阿阿胶则是另一种答案。

2026年上半年,东阿阿胶营收31.55亿元,同比增长3.4%;归母净利润8.60亿元,同比增长5.7%。增速并不高,却比不少同行稳定。这种稳定,很大程度上来自它曾经经历过一次更猛烈的渠道危机。2019年,东阿阿胶遭遇库存积压和终端价格下滑,业绩大幅承压。此后,公司经历去库存和渠道调整,并逐渐把阿胶块、复方阿胶浆、阿胶糕等产品覆盖到不同消费场景。

消费型中药加速分化:刚需产品更抗周期

云南白药的优势在于消费场景足够日常。牙膏、气雾剂、创可贴等产品,与普通人的生活联系更紧,消费者不需要在购买时进行复杂决策。华润三九的999感冒灵也是类似逻辑,感冒药本身仍然具有较强的刚需属性。马应龙的痔疮膏、痔疮栓解决的是明确的治疗需求,经济环境变化很难直接改变消费者的使用需求。

另一批企业的增长,则更多来自产品结构。以岭药业今年上半年归母净利润同比增长13.3%,在处方药承压的同时,产品结构和渠道调整成为重要支撑。白云山同样拥有较为丰富的产品矩阵。广誉远则更多体现出低基数修复的特征。

反过来看,健民集团、寿仙谷、太极集团则代表了另一面。健民集团对龙牡壮骨颗粒等核心产品依赖较高,而出生人口下降可能压缩相关市场的增长空间;寿仙谷主营灵芝孢子粉、铁皮石斛等高端滋补产品,消费本身更加依赖消费者的收入预期;太极集团则仍处于渠道调整过程中。

从卖药到卖健康:老字号寻找下一张牌

消费型中药真正的变化,还不只是价格和业绩。今天,年轻人的养生消费正在向药房之外扩散。茶饮、零食、电商、功能食品,甚至办公室里的日常饮品,都开始出现「药食同源」的影子。黄芪、枸杞、陈皮、黑芝麻等传统养生元素,被重新包装成更轻、更便宜、也更容易尝试的消费品。

这也是越来越多中药企业开始做大健康业务的原因。但「卖健康」并不意味着把一个中药产品换个包装就能成功。药品的消费逻辑是「有需求才购买」,而消费品的逻辑则是「没有需求也愿意买」。消费者没有离开中药,只是不再为一个故事无限付费。