腾讯
国际
财经
科技
采集 2026-09-10T10:05:33+00:00
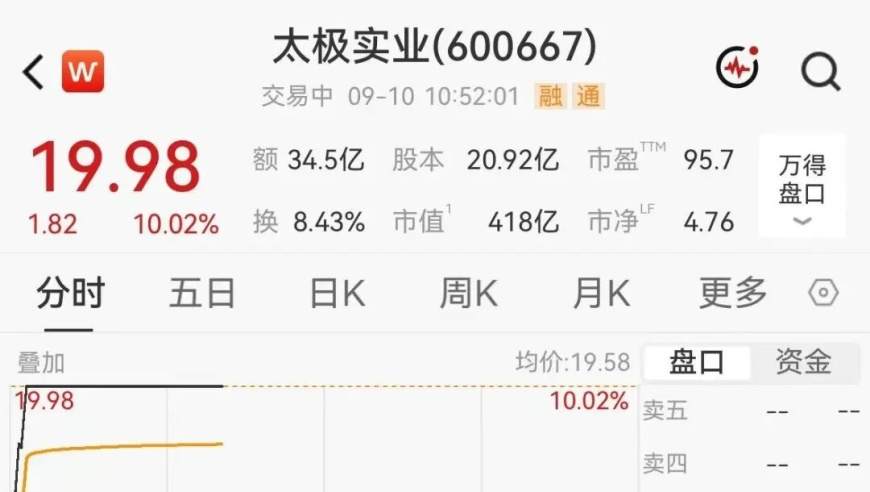
A股早盘存储芯片概念活跃,太极实业涨停
原始标题:400亿存储牛股,直线封涨停板
来源
腾讯
发布时间
-
采集批次
2026-09-10-10
字数
963
URL 指纹
f8afad978c71fb93
📌 AI 总结(293 字)
9月10日,A股早盘存储芯片板块走强,太极实业直线涨停报19.98元,年内涨幅达151%,德明利、长鑫科技等跟涨。消息面上,韩国KB证券分析指出,三星电子和SK海力士库存已降至不足10天,HBM4量产将占用传统DRAM三倍晶圆产能,预计明年DRAM和NAND需求将超过供应10个百分点以上。东吴证券数据显示,全球SoC+存储测试机市场规模将从2023年44亿美元增至2025年90亿美元,HBM测试用量约为传统DRAM的5至6倍。华鑫证券认为,AI资本开支正从GPU和服务器向电力基础设施与存储设备外溢,这两个方向有望成为继GPU之后景气持续时间更长、业绩兑现更清晰的AI硬件投资主线。
📄 正文(963 字)
9月10日,A股早盘存储芯片概念活跃,太极实业直线涨停,最新股价报19.98元,市值418亿元,年内累计涨幅151%。

截至10点55分,德明利涨3%,长鑫科技、佰维存储涨超1%,利扬芯片、深科技、德明利、雅克科技、香农芯创等个股跟涨。

消息面上,隔夜美股SK海力士涨超7%,美光科技涨超2%,闪迪涨超1%。据财联社报道,日前,韩国证券企业KB Securities分析认为,三星电子和SK海力士的存储半导体库存已降至不足10天的水平,引发市场担忧可用供应可能在明年耗尽。

该机构指出,HBM4所需的晶圆大约是传统DRAM的三倍。由于晶圆产能有限,HBM4全面量产势必会减少传统DRAM的可用产能。KB Securities预计,明年DRAM和NAND需求将因此超过供应10个百分点以上。

存储芯片的紧缺,也向上游测试设备环节传导。东吴证券指出,AI发展推动芯片数量、复杂度与测试强度同步抬升。依据爱德万统计数据,全球SoC+存储测试机市场规模由2023年44亿美元增长至2025年90亿美元,机构预测,2026年SoC测试机市场规模可达91亿美元,存储测试机市场规模将达到24.5亿美元。HBM采用3D堆叠架构之后,测试道数从传统DRAM的3至4道提升至15道以上,测试机用量约为传统DRAM的5至6倍,测试设备价值量显著提升,测试环节迎来量价齐升。

产业层面,更多信号印证AI资本开支的韧性。华鑫证券表示,全球服务器及IT基础设施厂商戴尔再次上调AI服务器业务预期,全球存储芯片厂商美光科技也被曝继续扩大HBM产能。几项变化共同表明,AI资本开支仍保持较强韧性,并正从GPU和服务器进一步向电力、存储及数据中心配套环节扩散。

从投资角度看,华鑫证券认为,下一阶段更值得重视的是AI资本开支向基础设施环节的持续外溢。随着GW级数据中心项目增加,电网接入、变压器、开关设备、HVDC及储能等环节的需求确定性正在提升,且相比服务器整机具备更长交付周期和更强供给约束;同时,HBM扩产也将继续向制造设备、先进封装和测试环节传导。整体而言,电力基础设施与存储设备有望成为继GPU之后,AI硬件投资中景气持续时间更长、业绩兑现路径更清晰的两个方向。

(声明:文章内容仅供参考,不构成投资建议。投资者据此操作,风险自担。)