腾讯
财经
教育
采集 2026-09-10T10:08:33+00:00
上市公司信披低级错误频发引关注
原始标题:“母子仅差7岁”“时薪28.2万”,星宇股份还能多离谱?
来源
腾讯
发布时间
-
采集批次
2026-09-10-10
字数
2085
URL 指纹
4df49efccd6ba6b4
📌 AI 总结(229 字)
近期A股上市公司公告频现低级错误引发市场质疑。星宇股份年报披露董事长与副董事长母子年龄仅差7岁,紫金矿业半年报将「县人民政府」写成「县人民币政府」并沿用六年半,众鑫股份把「财务总监」写成「财务总临」,德美化工时间表出现不存在的「6月31日」。据不完全统计,9月1日至7日14份公告中就有18处明显错误。专家指出,这类错误折射出部分企业在公司治理上的双重缺失:股东权威意识未确立,信息披露被降格为合规程序而非对投资者负责的态度,内部复核流于形式,存在路径依赖。
📄 正文(2085 字)
董事长母亲与儿子仅差7岁、劳务外包报酬2.44万亿元、「县人民政府」写成「县人民币政府」、「新能源」写成「新熊源」、时间表里出现并不存在的「6月31日」……

最近,令人啼笑皆非的上市公司信披低级错误引发广泛关注。据媒体不完全统计,今年9月1日至9月7日,在14家A股公司发布的14份公告中存在18处明显低级错误;8月已披露的数万条A股上市公司公告中,有68份存在明显低级错误,涉及67家公司。

信息披露绝非儿戏,而是投资者洞察上市公司的核心窗口。

中国人民大学金融学教授郑志刚表示,信息披露是资本市场对上市公司履行公众义务的重要抓手。上市公司有必要通过年报、半年报及季报等定期报告,向投资者清晰展示其财务质量、资金去向以及未来投资回报的安全性。其中,围绕财报的信息披露是整个信披环节中最核心的内容。

但恰恰在这一基石环节,却有公司因低级错误翻车。

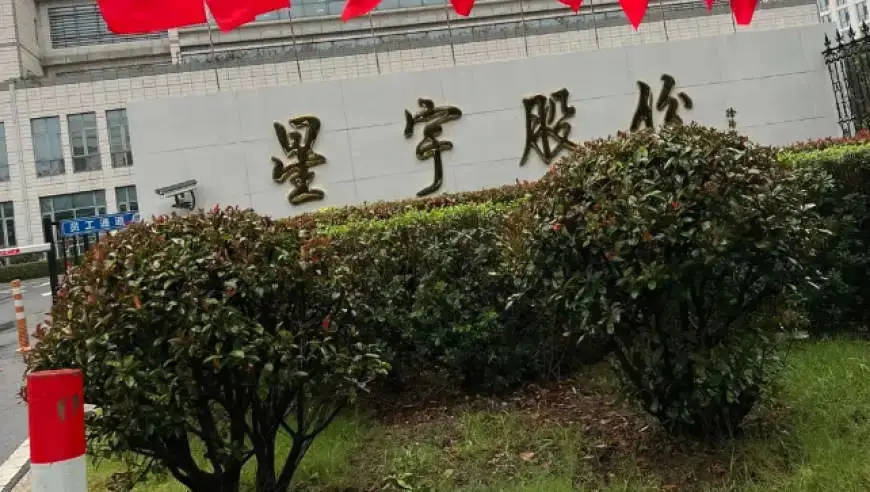
9月9日,深陷「批量解约应届生」风波的星宇股份再度陷入信披争议。星宇股份于2026年3月20日披露2025年年度报告,在「现任及报告期内离任董事和高级管理人员持股变动及薪酬情况」表中,董事长兼总经理周晓萍年龄为65岁,副董事长、副总经理周宇恒则为58岁。而二者为母子关系,按此信息母子二人年龄差仅7岁。

9月5日,紫金矿业为定期报告中的文字差错发布更正公告。在2026年半年报的合并财务报表附注里,「墨竹工卡县人民政府」被写作「墨竹工卡县人民币政府」,「新能源」成了「新熊源」,「农村商业银行」漏了「银行」二字。而这个「县人民币政府」的表述,最早出现在公司2020年年报中,此后反复出现时长甚至达六年半之久。

二者都是各自领域的头部企业。星宇股份是细分赛道第一,按2025年销售收入口径,它是中国最大的汽车照明产品供应商;紫金矿业则是中国最大的综合性矿业巨头,业务横跨金、铜、锂、锌,海外矿山分布于二十多个国家。

此类荒诞的信披差错在近期多家上市公司的公告中频频出现。众鑫股份把「财务总监」写成「财务总临」,盛屯矿业的「半年度业绩说明会」少了一个「年」字,德美化工的时间表里则出现了并不存在的「6月31日」……

尴尬的是,这样的「低级错误」既不需要复杂的会计复核,也不存在统计口径之争,仅凭常识即可从公告中直接识别。而且这类文字疏漏多由媒体曝光并引发舆情后才被动更正,鲜见公司主动自查自纠。

郑志刚指出,通常而言,财务造假被视为资本市场的「毒瘤」,因其严重欺骗投资者并动摇其对未来回报的信心,历来是监管当局从重、从严打击的对象。相比之下,文字披露错误的性质显然要轻得多。

「然而,如果在财报中发生重要的低级错误,恰恰表明公司在对待年报这一判断公司价值的重要窗口时,重视程度严重不足。」郑志刚强调。

监管对这类信披乌龙并不宽容。9月9日,上交所火速对星宇股份「母子年龄仅差7岁」乌龙下发监管工作函,公司当晚发布更正公告致歉;9月5日,紫金矿业因半年报出现「人民币政府」等笔误发布更正公告。

尽管两家公司在致歉之余均强调错误「不涉及核心财务数据」,但频发的低级失误仍在一定程度上引发市场对其治理严谨度的质疑。

不过,一波未平一波又起。9月10日,星宇股份又被扒出在2024年年报中,公司劳务外包支付报酬总额标注为243526388.49万元,折合约2.44万亿元。而星宇股份2024年全年营业收入仅132.5亿元,外包费用数值超过公司全年营收约184倍,明显违背商业常识。

北京市中伦律师事务所邵颖律师长期关注上市公司治理及信息披露合规领域,她介绍,一般来说,上市公司定期报告由董秘主责统筹、财务部对财务部分负责编制。首先,按交易所时限倒排时间表、统一各子公司报送口径;随后完成合并抵销、重大会计估计判断,年报还需会计师审计;再依次经编制人自校、财务负责人审核、董秘办复核格式与钩稽。对于涉及关联交易等特定事项,需先经独立董事专门会议事前审议后,方可提交审计委员会和董事会审议,并由董监高签字确认;最后由董秘组织定稿,通过交易所系统披露。

不过,关卡看似层层叠叠,实际编制过程却对历史文本有很大程度的依赖。

「一方面,非核心文字疏漏被认为影响较小,易致管理层重视不足。加之定期报告编制普遍存在路径依赖,后续环节多机械复制历史模板。如果内部复核流于形式,就容易导致低级错误长期潜伏,形成『首次失误、长期沿用』的合规盲区。」邵颖从编制流程角度进一步解释。

郑志刚则从治理理念与治理文化的角度指出,这一现象深层折射出部分企业在公司治理上的双重缺失:其一,在治理理念上,股东权威意识未能真正确立,对投资者知情权的保障投入不足、重视不够;其二,在治理文化上,缺乏对股东应有的敬畏——信息披露被降格为一项合规程序和例行公事,敷衍了事,而非基于对投资者负责的态度切实保障其合法权益。

「尽管监管当局对这类文字错误的处罚力度可能不及财务造假,但这同样值得市场高度关注。围绕投资者关系管理与股东信息知情权的充分保障,部分企业在内部规范流程的完善以及内部治理文化的建设上,显然还有很长的路要走。」郑志刚评价。