腾讯
国际
财经
采集 2026-09-11T16:07:31+00:00
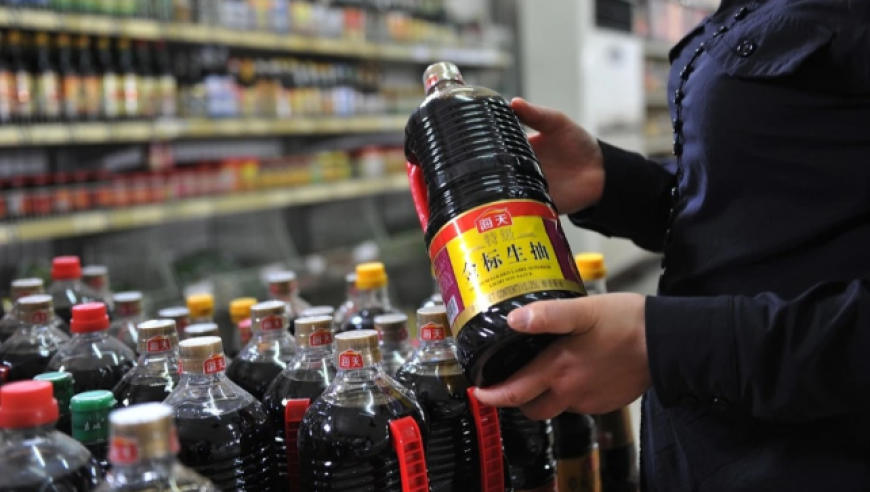
海天味业收购淘大酱油,意在全球渠道
原始标题:海天买下老牌酱油,给出海抄近路
来源
腾讯
发布时间
-
采集批次
2026-09-11-16
字数
2022
URL 指纹
42b9f8934ff9dd42
📌 AI 总结(228 字)
海天味业通过旗下海外投资平台完成对淘大100%股权的收购,卖方为信宸资本,交易价格未披露。文章指出,海天在国内酱油市场已占据近半份额,但海外业务长期未单独披露收入,与2025年赴港上市时提出的15%海外收入目标尚有距离。淘大虽在中国内地未进入前五,却在中国香港、澳大利亚主流超市和美国亚洲餐厅渠道拥有数十年积累,产品销往全球30多个国家和地区。收购完成后,海天将借助淘大的本地化渠道与餐饮网络推进国际化布局,但仍面临品牌分工、区域整合与渠道协同等后续挑战。
📄 正文(2022 字)
在中国内地酱油市场,淘大没有进入头部阵营,但在澳大利亚的主流超市和美国亚洲餐厅的后厨,这个品牌已经经营多年。对于希望扩大海外业务的海天而言,这些积累比淘大在内地还能卖出多少酱油更有吸引力。

界面新闻获悉,海天味业已经通过旗下海外投资平台海天国际投资有限公司,完成对Amoy Food Limited的收购,取得淘大100%股权,卖方为私募股权投资机构信宸资本。双方没有公布交易价格,淘大的收入和利润规模也没有被披露。

这笔交易的业务逻辑并不难理解。海天已经拥有大规模生产调味品的能力,但要把国内的规模优势转化为海外收入,还需要当地消费者熟悉的品牌以及愿意为产品分配货架的零售商。而淘大提供了接近这些客户的机会。

海天方面称,此次收购并非一次简单的资本动作,而是深化产业整合、完善全球化布局、稳步推进国际化战略的重要举措。

事实上,海天对海外增长已有明确投入。2025年赴港上市时,海天计划将募集资金的约20%用于全球品牌建设、渠道拓展和海外供应链优化。此后,海天发布半年业绩时,也将「扬帆出海」放在了背景图上。

淘大与海天的互补,首先体现在两家公司不同的市场重心上。淘大的前身「淘化」于1908年在厦门创立,1928年淘大在中国香港成立。1991年,法国食品集团达能取得淘大全部股权;2006年,日本调味品企业味之素从达能手中将其买下;此后,淘大又转入信宸资本相关主体旗下。这家几度易主的企业,产品从酱油延伸至蚝油、调味酱和速冻点心,经营重心更多留在中国香港及海外。

在中国内地,淘大并不是海天需要通过收购来应对的强劲对手。2026年第二季度,海天、中炬高新、千禾、李锦记和卡夫亨氏五大集团合计占据中国线下零售酱油市场77.20%的份额,其中海天份额接近一半,并在22个省份排名第一。淘大没有进入前五。

近两年,淘大也在增加对中国内地市场的投入。自2022年起,相关账号开始陆续发布产品介绍、菜谱和品牌宣传内容,但目前这些账号的获赞与收藏量大多只有个位数。

这一市场位置意味着,单纯从扩大内地酱油份额看,淘大能给海天带来的增量空间有限。它更值得海天看重的部分,存在于国内市场份额排名之外。

根据淘大官网信息,其产品销往全球30多个国家和地区,覆盖亚洲、欧洲、北美洲和大洋洲。产品包括酱油、蚝油、调味酱、醋、麻油、火锅底料及速冻点心,既面向家庭消费者,也服务餐饮渠道。

例如在澳大利亚两大连锁超市Woolworths和Coles,消费者可以买到淘大的生抽、老抽和米醋,冷柜里还能找到虾烧卖等速冻点心。在美国,除了可以通过沃尔玛、亚马逊等线上平台购买淘大产品,其大包装调味料和速冻食品还会进入亚洲餐厅的后厨。一名在澳大利亚生活的华人消费者表示,当地超市货架上的亚洲酱油选择很多,但大家感觉还是用李锦记比较多。

这些分布在零售货架、餐厅后厨和食品分销商目录里的产品,构成了海天收购淘大更重要的理由。淘大接触消费者的机会已经超出酱油货架。调味品与亚洲食品共同组成了它在当地的产品组合,也为品牌进入不同采购场景提供了基础。

在美国,淘大的餐饮业务更能体现这种适应当地需求的能力。在餐饮渠道,淘大提供大包装生抽、老抽、蚝油和海鲜酱,也销售甜酸酱、橙味酱、左宗棠鸡酱等适配美式中餐的复合调味酱,以及春卷、锅贴、云吞和烧卖等速冻食品。这些产品以大包装或整箱形式进入中餐馆和亚洲餐厅。淘大美国官网显示,其通过食品服务销售代理商CORE Foodservice开发餐饮客户,网站按美国48个州列出了当地代理联系人。大型食品分销商Conexus Food Solutions也将淘大列入合作品牌名单,与李锦记、味全等亚洲食品品牌并列。

在英国及欧洲市场,淘大品牌的部分产品长期由卡夫亨氏体系经营和销售。淘大在不同市场积累的资产也不一样:在中国香港是品牌认知,在澳大利亚是主流商超货架,在美国则更多体现为餐饮产品和食品分销网络。

海天不缺少生产酱油的能力,它拥有酱油、蚝油、调味酱、食醋、料酒和复合调味料等产品线,也已经建立起大规模生产和供应链体系。它需要补上的,是把产品卖进海外市场的本地化体系。但海天长期没有单独披露海外市场收入,外界很难判断它目前距离上市时提出的出海目标还有多远。按照海天2025年288.73亿元的收入计算,15%对应的海外收入约为43.31亿元;如果整体收入继续增长,实现这一占比所需的海外收入还会更高。

未来,海天与淘大可能形成双品牌分工。淘大继续经营已经形成认知的中国香港及海外市场,海天则保留中国内地调味品龙头的品牌身份,并借助淘大的渠道进入更多餐饮和零售终端。但拥有渠道,不等于拥有市场。收购完成后,海天还需要判断哪些市场更适合淘大,哪些市场应当重点推广海天;不同区域的经销关系、产品供应和品牌定位也需要逐步整合。海天能否将这些整合成一张能够贡献规模收入的海外销售网络,才是这笔收购接下来需要回答的问题。