腾讯
时政
国际
财经
科技
采集 2026-09-11T22:05:29+00:00
A股放量普跌沪指失守3900点
原始标题:4870只个股下跌,原因找到了!A股下周怎么走?
来源
腾讯
发布时间
-
采集批次
2026-09-11-22
字数
1961
URL 指纹
23c05ece55bf2099
📌 AI 总结(244 字)
2026年9月11日,A股出现放量普跌行情,沪指收跌1.18%报3888.11点,4870只个股收跌、21只跌停,沪深京三市成交额逼近1.99万亿元,13个申万一级行业跌幅超2%,但通信板块V型反弹翻红。受访基金经理认为,加息预期升温与避险情绪集中释放是主因,海外美债收益率飙升和原油上涨加剧压力,但市场估值不存在明显泡沫,预计沪指短期在3900点附近震荡,不存在持续大跌风险。后续关注美联储议息会议、新主线形成及增量资金进场,操作上建议均衡配置,聚焦高股息防御与AI算力等科技成长方向。
📄 正文(1961 字)
9月11日,A股放量普跌,4870只个股收跌。13个申万一级行业跌幅超2%,日成交额在2万亿元下方。板块方面,通信V型反弹翻红,领跌的有色金属跌幅收窄。

受访人士表示,受加息预期升温、避险情绪集中释放影响,A股出现本次放量普跌。但市场无需过度悲观,整体并不存在持续大跌的风险,预计沪指短期将在3900点附近震荡。操作上建议均衡配置、谨慎持仓;后市重点关注美联储加息动向,以及A股能否孕育出新的市场主线。

指数早盘低开低走,午后震荡回升,跌幅收窄。沪指盘中一度跌逾2%,收跌1.18%报3888.11点;创业板指盘中同样下跌超2%,最终收跌0.49%报3322.04点,深证成指收跌1.08%。沪深300、上证50、科创50跌幅约为1%,北证50收跌2.66%。

市场大跌伴随成交量放大。沪深京三市全日成交额较前一日增加3247亿元,达到1.99万亿元。近期市场量能持续萎缩,杠杆资金也有所回落,截至9月10日,三市两融余额降至约2.65万亿元。

盘面上,光通信模块、F5G概念、MLCC、被动元件大涨,电子元件、消费电子设备微红,银行、电力微跌,但黄金概念、基本金属、贵金属、化肥农药、农业、磷化工、锂矿概念大跌。

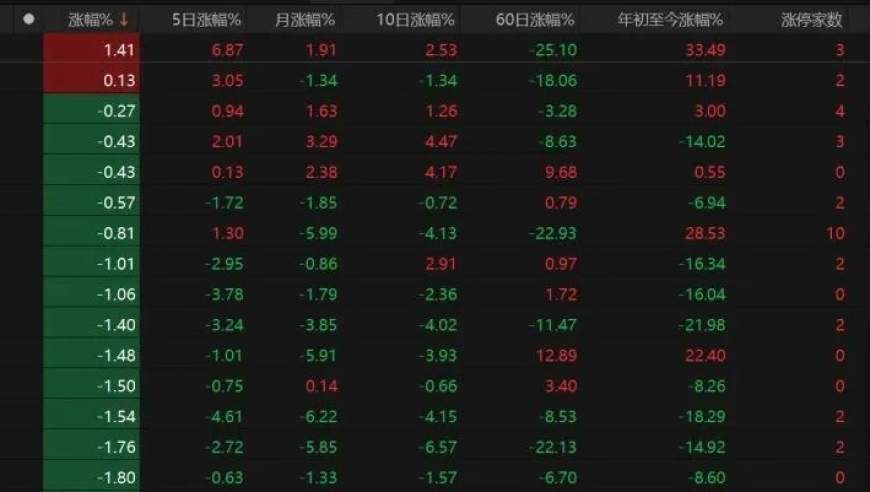
31个申万一级行业中,通信盘中V型反弹,最终翻红收涨1.41%;建筑材料微红。国防军工、电子跌幅不超过1%,银行、公用事业微跌。

13个申万一级行业跌幅超过2%,有色金属盘中一度跌逾6%,最终收跌3.98%;基础化工、房地产、商贸零售、非银金融跌约3%,纺织服饰、社会服务、石油石化也走弱。

市场亏钱效应显著,全天4870只个股收跌,21只个股跌停;仅643只个股收涨,涨停股40只。交易活跃股方面,11只个股日成交额超过100亿元,以科技股为主,涨跌分化。中际旭创收涨4.03%报926元/股,新易盛涨近3%报423元/股,亨通光电收涨2.08%报65.24元/股。但天孚通信、兆易创新跌幅均超过2%,而紫金矿业更是跌逾5%。

前一日A股缩量普跌,整体跌幅温和;11日市场转为放量普跌,跌幅较大。如何看待这一变化?

青岛安值投资高级研究员程天燚表示,A股放量大跌,核心是加息预期升温与避险情绪集中释放。隔夜美国PPI数据偏强,叠加原油价格大涨,市场重新评估美联储9月加息风险;不过AI算力板块表现相对强势,对大盘形成一定支撑。

融智投资基金经理夏风光分析,A股放量普跌主因是外围冲击,美债收益率不断飙升,海外市场风险资产承压。同时,前期抗跌的上证50等指数也出现回调,形成全面普跌格局,市场情绪再度走低。

当前需要重点关注哪些影响市场的因素?下周A股走势如何?

程天燚提醒,后市需关注美国CPI数据以及美联储后续动作,预计下周市场以震荡为主。随着海外风险事件逐步落地,指数继续单边深跌的概率不大。后续可关注科技赛道,但板块内部分化显著,建议聚焦具备业绩验证的标的布局。

天朗基金总经理陈建德表示,市场虽然放量交易,但仍需要形成新共识,并诞生能够带动指数上行的行业板块。A股短期大概率维持震荡整理,上证指数预计在3900点附近波动,整体不存在大跌风险。后续重点关注美联储加息与否,以及A股能否形成新的市场主线。

夏风光认为不必过度悲观,市场整体估值不存在明显泡沫。9月美联储议息会议是关键时间窗口,或将扰动市场风险偏好。

华炎私募基金经理李元凯表示,当前市场处于存量资金博弈的箱体震荡行情,板块快速高低切换,赚钱效应分化,很难出现全面普涨的大行情。震荡格局大概率延续至9月中下旬,行情选择方向需要等待两大条件:一是增量资金进场、外围不确定性落地;二是在此之前以结构性机会为主,没有系统性牛市机会。海外层面关注美债收益率、美联储议息结果、地缘冲突,国内层面关注财政与产业政策落地进度及8至9月宏观经济数据。

恒生前海基金经理龙江伟分析,近期全球市场受美联储政策预期、地缘政治局势及国际油价波动反复扰动,整体风险偏好有所降温。中长期来看,国内政策面持续发力,经济修复预期仍在,指数下方具备一定支撑,上行空间仍存但需成交持续配合,对后市保持审慎乐观。

操作上,龙江伟建议均衡应对,短期可适当关注业绩确定性较高、估值相对合理的通信、电子等科技成长方向,同时逢低布局银行、保险等高股息防御板块,规避题材追高风险。

陈建德建议采取自下而上的选股逻辑,重点布局二季度市场调整中被错杀的非科技类绩优个股,同时提前布局三季报业绩预增、营收利润高速增长的优质公司。

李元凯提出中性偏谨慎的操作思路,建议整体总仓位控制在四至六成。板块配置上攻守兼顾,看好银行、电力公用事业等高股息防御板块,同时持续关注AI算力、半导体硬件等成长赛道,耐心等待回调后的低吸布局机会,核心聚焦个股业绩兑现能力。