腾讯
科技
采集 2026-09-13T10:05:50+00:00
新鲜零食:是下一个风口,还是被催熟的网红泡沫?
原始标题:新鲜零食火了,但钱还没敢进来
来源
腾讯
发布时间
-
采集批次
2026-09-13-10
字数
2282
URL 指纹
c2f8a0f418982ebf
📌 AI 总结(271 字)
2026年,新鲜零食赛道以现制、短保、明档厨房为卖点异军突起,金粒门华南首店开业排队三小时。市场数据显示,规模从2020年不足50亿元飙升至2025年的180亿元,预计2026年将达400至500亿元。然而,热潮背后隐忧重重:行业平均损耗率高达8%至15%,远高于传统包装零食;门店形态高度趋同,薛记炒货已现业绩下滑先例;盒马等生鲜巨头构成降维打击。更关键的是,金粒门、几多全、一栗、蒲妈妈四大头部品牌的A轮融资集体卡壳,红杉等机构迟迟未注资。文章指出,新鲜零食单店逻辑成立,但天花板有限、运营难度高,能否复制量贩零食的规模化成功仍是未知数。
📄 正文(2282 字)
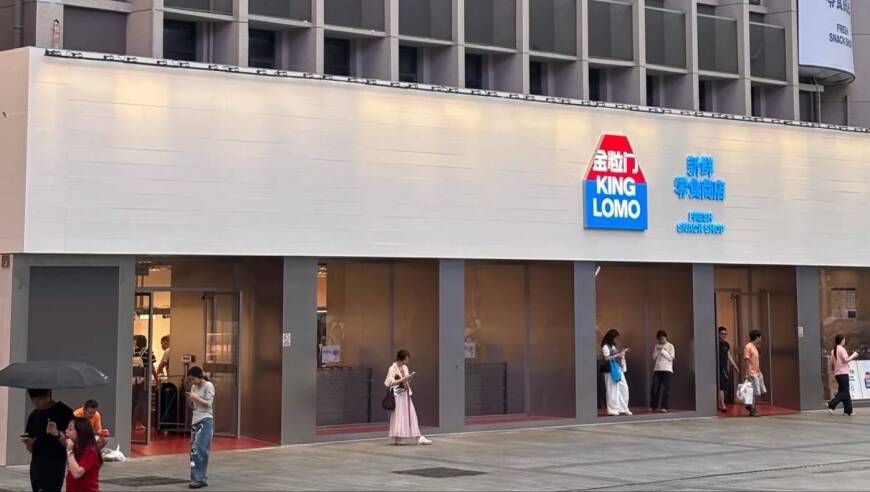
深圳布吉万象汇,金粒门华南首店开业那天,排队三小时。

金粒门是谁?在某AI工具中输入这个问题,得到的答案是:金粒门是2015年从长沙一家板栗炒货店起家、2021年转型为国内首家新鲜零食店的直营品牌,核心团队多来自山姆,主打现制短保零食,被消费者称为「平价小山姆」,目前40余家直营门店、估值20到30亿元。

如上所述,其并非「业界新贵」。但社交平台上流传着「攻打金粒门」的打卡攻略,年轻人像赶一场集市一样涌进商场B1层,手里拎着印着品牌logo的纸袋,像拎着某种新晋的生活方式凭证。

这并非孤例。同样主打「新鲜零食」概念的一栗北京合生汇店,开业半小时开始排队,几多全在长沙一年开出上百家直营店,蒲妈妈从宁波杀进全国商场的地下层……

2026年的零食行业,量贩店还在为几毛钱的差价贴身肉搏,新鲜零食已经用现制、短保、明档厨房,开辟了一条看起来完全不同的赛道。

数据确实好看。《2026中国零食消费新趋势》白皮书显示,新鲜零食市场规模从2020年不足50亿元膨胀至2025年的180亿元,年复合增长率超过40%;浙商证券和尚普咨询的预测口径一致:2026年这个数字将跳到400亿到500亿元,同比增速接近翻倍。中泰证券统计,仅2025年全年赛道融资就超过20笔、总额突破10亿元。

但热闹的另一面是:金粒门、几多全、一栗、蒲妈妈四家第一梯队原生品牌的A轮融资,截至2026年8月中旬,没有一家正式落地。估值口径都喊到了20亿到30亿元,红杉中国和多家互联网战投在名单里转了一圈,钱始终没打进来。

一边是消费者排队,一边是资本观望。新鲜零食这门生意,到底是真风口,还是又一场被催熟的网红泡沫?

要理解新鲜零食为什么在2026年突然爆发,得先看它的对照组——量贩零食。过去三年,量贩零食是线下零售最疯狂的故事。2022年全国量贩零食店约2.2万家,到2026年预计接近6.3万家,三年翻了将近三倍。2025年全行业销售额突破2200亿元。

鸣鸣很忙2026年1月在港交所挂牌,年营收661.7亿元,门店超2.2万家。但「跑马圈地」的速度正在放缓,闭店数增加、单店年均营收下滑、加盟商回本周期拉长等问题逐渐浮出水面。新鲜零食踩中的,正是量贩零食高速扩张之后留下的体验缺口。

它的逻辑和量贩完全相反。量贩拼的是供应链效率,新鲜零食拼的是门店运营:把烤箱、炒货机、卤味操作台搬进门面,用气味、温度和制作过程把路人留下来,再靠精选SKU和核心单品完成加购。

一栗nutco的北京首店是典型样本。整个门店两三百个SKU,果干约30个、坚果约16个、烘焙约13个,和量贩店动辄几千个SKU比,这是一种「宽类窄品」的结构。蓝鲸财经援引的数据显示,某头部品牌139个SKU中,1到5天短保品类仅占46%,销售额贡献却超过60%。

消费者端的变化也在支撑这条赛道。84.98%认为零食能带来幸福感,72.3%的城市居民为零食设立了独立月度预算,67.04%愿意为带健康标签的零食支付溢价。零食正在从「消遣」变成「第四餐」。

新鲜零食的牌桌上,已经坐了三类玩家。

第一梯队是规模已经跑出来的原生品牌。薛记炒货以1200到1300家门店稳居榜首,2026年9月新增面包、点心等短保烘焙品类,等于正式杀回新鲜零食赛道。几多全不到一年半开出130多家店,还喊出2027年冲击2000家的目标。一栗nutco从沈阳起家,目前门店突破百家,近七成收入来自现制和手作。

第二梯队是区域模型已经跑通、正在向外拓城的品牌。金粒门目前全国约40家,全部直营,优质门店月销售额能到400万元以上。蒲妈妈从宁波起家,约67家店,集中布局购物中心B1层,形成了「地下零食」的差异化样本。

第三梯队是跨界入局者。绝味食品、茶颜悦色、来伊份、三只松鼠、永辉超市、有友食品等纷纷入局,据不完全统计,仅2026年上半年,就有超过10家企业成立新鲜零食品牌并开出门店。

但故事讲到这里,该泼冷水了。

第一盆冷水:损耗。新鲜零食行业平均损耗率达到8%到15%,远高于传统包装零食1%到3%的水平。金粒门能把损耗压到1%到3%,靠的是极致的日配体系和数据驱动的补货模型,但大多数品牌还在「凭感觉」补货。

第二盆冷水:同质化和价格争议。薛记炒货的前车之鉴就在眼前,曾经靠奶枣等爆款单品火遍全网,后来业绩下滑。金粒门、几多全、一栗、蒲妈妈的门店形态已经高度趋同。一栗北京门店还被消费者诟病为「钱包刺客」。

第三盆冷水:盒马们的降维打击。新鲜零食店在做的事情,盒马、七鲜早就做了,而且面积更大、品牌认知度更高、价格更便宜。全国新鲜零食门店容量约4000家,这已经是理论上限,市场空间约615亿元,远低于量贩零食2200亿的盘子。

第四盆冷水,也是最关键的:资本只看不买。真正的大额A轮,四家头部品牌集体卡壳。资本的疑虑很直接:单店盈利神话能不能在规模化后持续?量贩零食三年能开6万家,新鲜零食能不能开出4000家的理论上限,都要打个问号。

新鲜零食解决了一个好问题:当量贩零食把便宜做成标配之后,消费者为什么还要走进一家线下零食店?

它给出的答案是现制、短保和体验,这个逻辑在单店层面是成立的。但单店成立不等于赛道成立。新鲜零食的天花板、高损耗、重运营、难标准的运营难度、竞争环境和资本态度,都在提醒同一件事:这可能是一门好生意,但未必是一个大风口。

量贩零食用三年证明了「便宜」可以规模化。新鲜零食需要用更长的时间证明,「新鲜」也可以。

在那之前,排队的人群和卡壳的融资,会一直并存。