腾讯
时政
国际
财经
采集 2026-09-17T04:08:38+00:00
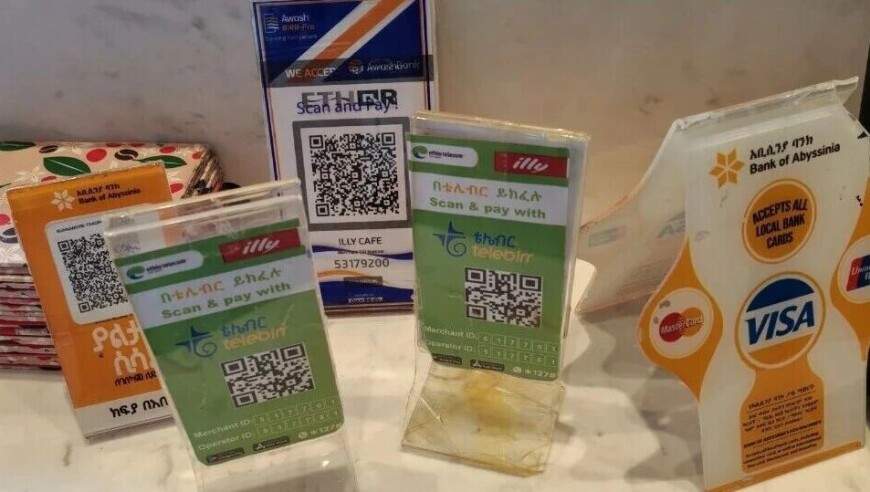
到了非洲才发现二维码根本没几个
原始标题:到了非洲才发现:二维码根本没几个
来源
腾讯
发布时间
-
采集批次
2026-09-17-04
字数
1384
URL 指纹
e54ac6cb01870943
📌 AI 总结(258 字)
文章指出,尽管非洲移动支付(如M-Pesa、MTN Momo)名气很大,但二维码在当地街头几乎见不到,与东南亚扫码消费的体验差距悬殊。作者分析原因:非洲用户更习惯使用USSD、转账和till号等非扫码方式,且小微商户因担心税务问题而抵触移动支付。加纳GhQR虽注册4.2万商户,实际使用率依然偏低。中国游客落地非洲后,多数情况下只能换现金或去中餐馆用人民币兑换本币充值。文章还提醒,在海外直接使用微信、支付宝收单存在合规风险,可能触碰当地电子货币监管红线,并提出接入国家支付系统或铺设中国游客专属受理码两条落地路径。
📄 正文(1384 字)
很多人以为,非洲移动支付这么火,二维码应该早就铺满了。毕竟M-Pesa、MTN Momo、Orange Money这些名字,我们听得耳朵都起茧了。但真像在东南亚一样掏出微信支付宝来,想在本地餐馆扫个码付顿饭钱——你会发现,100%扫不了。这不是技术不行,而是二维码在非洲的「普及率」,和我们想的根本不是一回事。

过去三年,非洲二维码在「政策层」几乎集体发车,可这恰恰是最容易让人误判的地方。「国家推出了码」和「街上能扫的码」之间,差着十万八千里。加纳的GhQR早在2021年就说有4.2万商户注册,但五年过去,用户反馈经常「找不到」。二维码在非洲多数市场根本不是第一选择。本地人用USSD、用移动钱包的transfer、用till号,比扫一个正方形码习惯得多。监管推得动标准,却推不动习惯。小微商户还怕「要报税」,宁可要现金也不要走移动支付。

中国人落地非洲,最头疼的其实是消费不顺,所以机场换钱是第一要务。因为拿着信用卡和微信支付宝除了中餐馆哪里也用不了。所以落地第一件事就是换现金,然后办一张SIM卡,如果有空就激活一下Mobile Money。账户有了,但里面得有钱啊,但不要像中国一样觉得绑一张信用卡就能用,绑不了。最普遍的法子很接地气:去中国餐馆,拿微信人民币跟老板换本币,再让老板顺手充到你的Mobile Money账号里。一圈下来你就发现,现金还是绕不开,只不过从「机场换」变成了「中国餐馆换」。但大多数游客嫌麻烦,只能全程找中国旅行团、中国酒店、中国导游,因为其他地方想花钱都花不出去。

但即使中国人直接到中餐馆里扫微信和支付宝,这个看着方便、省事。且慢——在海外直接拿国内的微信、支付宝收单,理论上是不合规的。法规上商家打印微信和支付宝来收钱只在中国,中国人不能拿微信和支付宝码在海外做生意的。国内常用的收款码用微信扫,可以用信用卡付,但海外中餐馆给的收钱码其实是转账码,只能余额或者借记卡来付,这就是法规导致的差别。各国普遍要求支付、电子货币业务必须持本地牌照。一个境外钱包没拿当地牌照就在本地商户收单,触碰的是当地电子货币与支付法规的红线,之前尼泊尔就有过当地监管要求禁止在尼泊尔境内直接用微信收款。所以中国城里「拿人民币换本币、充Mobile Money」是现实,但商户若直接用微信、支付宝收单,本质更接近「无证收汇、违规收单」,法规上经不起较真。

想真正进非洲,有两条路。

路径一:和国家二维码「联姻」。微信、Alipay+直接接进当地的国家switch——加纳的GhIPSS、坦桑的TIPS、肯尼亚的KE-QR、中非的CEMAC标准。好处是一次性覆盖全网商户,网络效应直接起飞;坏处是周期慢,要和央行谈,要找一家当地机构,非洲的流程周期你懂的。

路径二:直接铺一张「中国旅客的码」。不碰当地民生,专门面向中国人消费场景:当地旅游酒店、大超市、中餐馆、Safari地接、机场免税、景点的酒店和消费场所,甚至旅游车里司机的小费等。这条路径一样也要受监管,也要找一家当地银行或者收单机构跟支付宝和微信对接,一样也跑不掉。比前一条麻烦的是自己要去铺码。值得注意的是,这层对接未必非得微信、支付宝亲自下场,能不能借一家持牌支付机构做中转来连通?如果行,路径二就比路径一灵活得多——巨头不用改战略,商户侧也能合规跑起来,中间商还可能赚到钱。