腾讯
科技
教育
采集 2026-09-19T10:05:36+00:00
金融产品网络营销新规将实施 收银台支付与信贷将区隔展示
原始标题:9月30日起,花呗、白条、月付等金融产品将与支付工具强制区隔,新规能否终结“无感借贷”?
来源
腾讯
发布时间
-
采集批次
2026-09-19-10
字数
1297
URL 指纹
8186f17559c4c445
📌 AI 总结(231 字)
2026年9月30日起,《金融产品网络营销管理办法》将正式施行,要求支付机构收银台页面中支付工具与贷款等金融产品区隔展示,不得误导用户混淆。此前微信支付、支付宝已将花呗、分期归入「信贷」栏目,与余额、银行卡等支付工具分开展示。多位消费者反映,缴费页面优先弹出借贷广告、误触即跳转借贷申请等问题频发。西南财大教授蔡栋梁认为,支付工具回归支付本位是对消费者知情权与选择权的实质保护。腾讯、抖音、小红书等平台已开展违规金融营销清理,但仍有平台通过提额免息弹窗打擦边球。
📄 正文(1297 字)
「先享后付」「本月免息」……这些在支付结算页面反复弹出的选项,让不少人有过同样经历:手一点,款付了,直到账单日才意识到自己借了一笔钱。而2026年9月30日将施行的《金融产品网络营销管理办法》,或将刹住这种「无感借贷」。

收银台「分家」:支付归支付,信贷归信贷

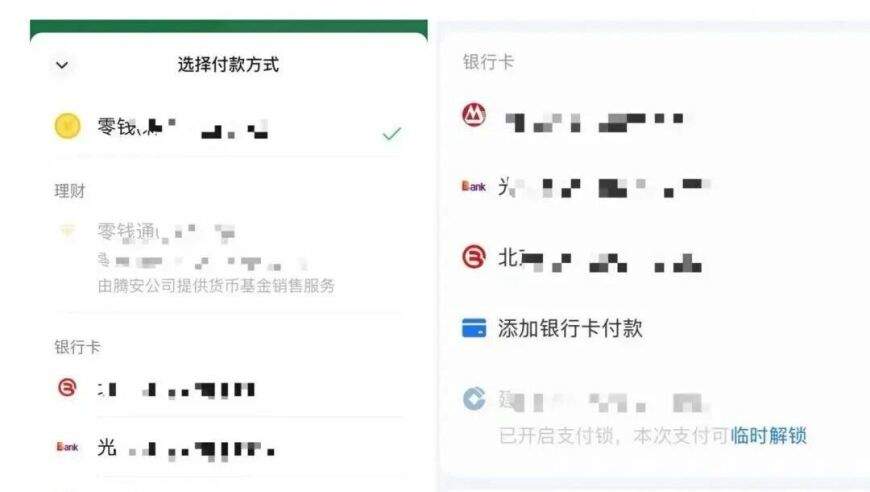
近日,不少用户发现,微信支付、支付宝的收银台已悄然「分家」:花呗、分期付款归入「信贷」,零钱通、余额宝归入「理财」,与账户余额、银行卡等支付工具各归其位。多家平台客服确认,月付类产品仍可正常使用,只是展示位置变了。零钱通和余额宝也依然可用于支付——调整的是展示方式,不是使用权限。

收银台「分家」之所以引发广泛关注,是因为它触碰了一个敏感问题:支付与信贷场景的边界日益模糊。多名消费者反映,有车主扫码缴停车费,缴费页面优先弹出的却是「最高可贷20万」的借贷广告,关闭按钮极小,甚至存在虚假关闭按钮,误触即跳转借贷申请页面;有用户在电商平台购物,付款时看到某「优惠提示」,不知不觉就开通了消费信贷。

西南财经大学金融学院教授蔡栋梁表示,国内互联网金融服务在过去十余年经历了高速扩张,一些互联网平台通过算法推荐、精准推送等技术手段向用户推送信贷产品,甚至将贷款功能嵌入支付流程,形成了「支付即贷款」的操作模式。这一模式本质上利用了消费者在支付环节的注意力特点,将信贷产品的开通嵌入到消费流程中,形成了一种隐性的捆绑。种种因素叠加,在流量和算法的推动下,支付页面从一个单纯的「付款窗口」,一步步变成了信贷产品的「流量入口」。

新规厘清边界:让选择可见,让信息对称

4月21日,中国人民银行、金融监管总局、中国证监会等八部门联合发布《金融产品网络营销管理办法》,宣布自2026年9月30日起实施。这份文件首次对金融产品网络营销建立了系统性、全链条的规范框架。有关部门负责人在答记者问中表示,支付机构收银台页面中支付工具必须与贷款等金融产品区隔展示,「不得误导用户混淆支付工具与贷款产品」。同时,按照《办法》要求,金融机构、第三方互联网平台应在2026年9月30日前主动整改清理与要求不一致的营销内容和行为。

头部平台已开始行动。腾讯开展金融广告全域排查,下架多批违规金融广告、封禁无金融资质账户。抖音明确金融营销需具备合法资质并完成平台认证,严禁超范围经营。小红书近半年处置违规金融笔记超101万篇、账号15.7万余个。

但仍有个别平台在「打擦边球」。有平台高频推送提额、免息弹窗,对低消费需求用户也推送信贷服务;有平台采用「单日小额费用+最低年化+高额度」的组合宣传,优先突出单日低支出,对实际融资成本提示偏弱,让用户难以感知真实借贷成本。

蔡栋梁将第十二条「支付工具与金融产品强制区隔」视为《办法》中最具突破性的制度安排。他表示,消费者在支付页面看到的只是支付方式,而不是各种贷款入口。新规实施后,支付工具回归支付本位,贷款、理财等金融产品的营销必须与支付环节划清边界。这不仅是禁止性规定,更是对金融消费者知情权和选择权的实质性保护。对普通消费者而言,9月30日后支付页面将更加清爽,不再有各种信贷产品的「温柔陷阱」。