腾讯
其他
采集 2026-09-20T22:05:49+00:00
资生堂起诉奥乐齐,一场货架控制权之争
原始标题:“穷鬼超市”奥乐齐被起诉:一场事先张扬的货架控制权之争
来源
腾讯
发布时间
-
采集批次
2026-09-20-22
字数
1927
URL 指纹
203fabb6d3569134
📌 AI 总结(234 字)
资生堂以「不正当竞争」起诉德国硬折扣超市奥乐齐,起因是奥乐齐自有品牌LACURA一款24.9元的隔离霜与CPB售价540元的产品包装高度相似。表面上是包装之争,实质是传统品牌与渠道方之间货架控制权的博弈。奥乐齐依靠90%自有品牌率、精选SKU和工厂直采重构零售逻辑,将货架从「出租」变为「自营」。其中国区三年内销售额从7.5亿增长至40亿元,门店突破100家。然而,低毛利模式、品控压力、法律风险以及本土玩家涌入带来的同质化竞争,都是奥乐齐及整个硬折扣赛道面临的挑战。
📄 正文(1927 字)
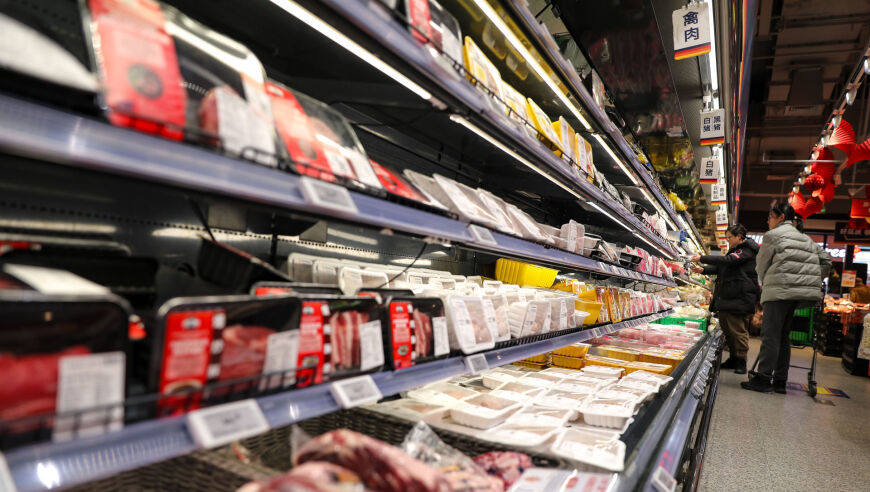
2026年9月12日,江苏常州,奥乐齐超市销售的「大牌平替」美妆产品。

奥乐齐大概知道会有这一天。近日,上海市浦东新区人民法院排期显示,资生堂以「不正当竞争」为由起诉德国硬折扣零售超市奥乐齐,案件将于2026年11月5日开庭。案由是一款售价24.9元的隔离霜,奥乐齐自有品牌LACURA的这款产品,在外包装上与资生堂旗下高端品牌CPB售价540元的隔离霜「几乎一样」。

价格相差20倍,品牌方要争的并非只是一个包装,而是正在从手中流失的货架控制权。传统品牌过去习惯的路径是花钱买「货架」,零售商出租货架,谁掌握货架,谁就能决定消费者看到什么。奥乐齐们打破了这个规则,硬折扣超市不再出租货架,它们用90%的自营品牌率重新决定消费者看到什么,并用大牌平替降低对产品的解释门槛。

零售巨头敏锐嗅到了这个新故事,2026年的硬折扣成为最受资本市场关注的火热赛道之一。美团、京东、盒马、华润万家、天虹等十余家零售巨头发力硬折扣,密集落地新店。

奥乐齐此前甚至会同时把大牌「正品」摆放在货架上,紧挨着高度相似的自有品牌。9.9元的乳木果护手霜被指撞脸欧舒丹、49.9元的鱼子精华液被称作平价莱珀妮。刻意模仿是一条成本最低的路径。这也不是奥乐齐第一次面临诉讼,其在英国、澳大利亚、美国都曾被起诉。2019年,英国法院判定LACURA修容盘侵犯Charlotte Tilbury版权,奥乐齐败诉。

奥乐齐1913年创立于德国埃森,被称作全球硬折扣模式的鼻祖,全球门店超过13000家。2019年首批线下门店在上海开业,但当时以精品超市形式出现。2023年正式确立硬折扣社区超市定位。2025年开始走出上海,同年中国区销售额约40亿元,三年翻了五倍。截至2026年3月,门店突破100家。奥乐齐中国CEO陈佳宣布2026全年新增将超50家。

渠道方自营品牌的商业模式,正在对传统货架体系形成结构性冲击。拆解传统大卖场的收入结构,行话是「前台」加「后台」。许多超市收取的进场费甚至高达商品零售价的40%。用一句话概括:不靠卖货赚钱,靠「租货架」赚钱。

百联咨询创始人庄帅认为,核心矛盾是硬折扣的自有品牌以大牌平替策略将渠道的货架逻辑推向极致后,与品牌方的知识产权之间出现的矛盾。「品牌方真正焦虑的是渠道方用自有品牌重构了定价权和货架话语权。」

硬折扣通过工厂直采、自有品牌、精选SKU,把定价权和商品的稳定性握在自己手中。不只是折扣店,很多商超的自营品牌率也在逐步提升。

奥乐齐的低价并非来自烧钱补贴,而是砍掉传统零售层层加价的环节。传统商品从工厂到货架要经过三级周转,奥乐齐直接与本土头部生产商合作,从工厂直达货架。传统超市通常需铺设2至3万种商品,奥乐齐全店SKU控制在2000个以内,每个品类只留一到两个爆款,单品采购量集中,提高了议价权。

奥乐齐试图将效率做到极致:全员通岗、整箱陈列、自助结算,条形码设计放大拉长以提高扫描速度,统一包装降低设计成本。货架原箱陈列,货架大小、深度都以更少人力、更快补货的理念设计。

奥乐齐的核心客群并非传统意义上的低收入群体,而是对价格敏感、在意品质的中产,主要布局在江浙沪高消费地区。2025年4月无锡店开业首日营业额超100万元,5月昆山店开业当日客流突破10万人次。

硬折扣爆火一方面源于宏观经济增速放缓与年轻人消费预期转向质价比需求的双重驱动,另一方面则是硬折扣零售商把售价压到传统商超的60%至70%,满足了质价比的需求。

但折扣店模式也面临挑战。随着规模扩张,大牌平替路线接连遭遇不正当竞争诉讼,法律风险和品牌损耗会累积。扩张也给品控带来压力:2025年10月有消费者反映牛奶瓶口破损变质,2026年4月经典凯撒沙拉检出李斯特菌。

中国消费者的日常采购以生鲜为刚需,一旦加上生鲜,冷链、损耗成本将会提升。各大零售巨头下场还带来了同质化竞争,截至2025年8月,美团快乐猴全国门店68家,盒马超盒算NB全国在营门店接近700家。国内形成了互联网平台、外资、传统商超转型、零食跨界四大主力阵营。

百联咨询创始人庄帅指出,中国零售业正在从「渠道为王,品牌定价」的模式转向「供应链主权,自有品牌定价」的新模式。「硬折扣的本质是零售商重新主导商品定义权和定价权,用自有品牌替代品牌溢价,用精简SKU替代海量货架,用直连工厂替代多层分销。」

奥乐齐以线下门店的效率著称,线上是其短板。对本土玩家来说,在数字化中台、即时零售数据驱动选品,以及区域供应链灵活性上仍存在机会。目前中国的硬折扣渗透率仅8%,远低于德国的42%。庄帅指出:「远未到最激烈的时候,大厂的快速密集入场也意味着窗口期正在快速收窄。」