腾讯
国际
财经
科技
采集 2026-09-24T10:07:05+00:00
贝因美国资入主后跨界转型,新业务尚难撑起奶粉主业下滑
原始标题:奶粉营收下滑代工业务托底,贝因美靠什么撑起全生命周期转型野心?
来源
腾讯
发布时间
-
采集批次
2026-09-24-10
字数
1733
URL 指纹
7abfdb642142537f
📌 AI 总结(254 字)
曾被誉为「国产奶粉第一股」的贝因美,在金华市国资委接手后加速布局AI育儿智能体、具身机器人、女性卫生巾、宠物食品及医疗器械等多元赛道,试图从婴幼儿奶粉企业转型为「全生命周期消费品公司」。但2026年上半年财报显示,奶粉业务仍占总营收82.54%,营收同比下降11.75%,用品类虽同比增近四倍却基数极小,研发费用反而缩水近三成。与此同时,行业整体收缩,头部品牌飞鹤、合生元等份额持续扩大,贝因美经销商一年半内净减520家,毛利率被压缩超6个百分点。代工业务占比升至65%,公司转型成效尚远而费劲,未来仍承压。
📄 正文(1733 字)
「国产奶粉第一股」贝因美,在国资接盘后跳出传统奶粉赛道,开启了一场跨度极大的多元化突围。

2026年6月2日,金华中院裁定批准小贝大美控股重整计划,贝因美正式易主。金华市国资委以13.35%持股成为实际控制人,创始人谢宏退出股东行列,继续留任董事长。

国资入主后,贝因美布局节奏显著加快。2026年8月,公司耗资6991万元完成明一乳业(齐齐哈尔)交割,斩获三张婴配粉配方证书;随即推出AI育儿智能体与具身机器人,入局智慧母婴赛道。9月,其与九州通合资的数智公司落地,业务拓展至三类医疗器械、保健特膳、宠物用品等新领域。

从传统婴配奶粉主业,延伸至智慧母婴、医疗器械、特膳健康乃至宠物消费等多元领域,国资入主后的贝因美业务边界持续拓宽。

机器人卫生巾萌宠粮同步起跑

重整完成后,金华臻合以8.56亿元受让小贝大美控股100%股权,与一致行动人金华元恒合计控制公司13.35%股份。创始人谢宏不再持有贝因美股份,但继续担任董事长,以「事业经理人」身份留任。

2026年8月8日,贝因美在金华召开战略发布会,董事长谢宏表示,公司将从婴幼儿配方奶粉企业向「以先进科技驱动的专业消费品公司」转型,业务结构重整为「母婴生态、全家营养、全家健康、美好生活」四大模块。

科技母婴方面,贝因美推出育儿智能体1.0「奇诺宝」及具身机器人「小贝」;此前还于2026年3月推出「美娲」系列卫生巾及小夜裤,进入女性私护赛道。医疗健康方面,全资子公司与九州通旗下北京好药师合资成立数智医疗健康科技有限公司,经营范围包括第一类医疗器械销售及健康咨询;公司还推出POZA萌宠系列宠物食品,并小规模尝试电解质饮料业务。

「全生命周期」转型仍靠奶粉输血

2026年上半年,贝因美奶粉类实现营收10.66亿元,较去年同期下降11.75%,总营收占比82.54%。米粉类实现营收2988万元,同比下降37.64%,营收占比仅为2.31%。用品类实现营收1.16亿元,占比8.95%,同比增长398.87%,但高增速建立在较小的基数之上。其他类实现营收8007万元,同比增长6.4%。两类正向增长的业务占总营收比例约为15.15%,其增量远不足对冲奶粉类营收的下滑。

新业务在体量上尚不足以支撑转型,贝因美在营销端也未能跳出固有发展模式。2026年5月,贝因美以官方高级合作伙伴全程参与2026年杭州「迷你亚运会」,旗下小红条作为深度合作的儿童营养品,以「儿童运动营养补充」为卖点,执行的国家标准为GB24154。有媒体曾就其销售宣传中适用人群超范围这一问题进行报道,认为所执行的国家标准与普通学龄前儿童的活动强度严重不符,涉嫌误导消费者。

此前公司便多次借儿童成长概念制造消费焦虑,旗下「一米九九」长高奶粉直接植入身高营销概念,涉嫌虚假、误导性宣传。

奶粉行业分化下的「转型焦虑」

尼尔森数据显示,2025年6月30日至2026年6月30日间,国内婴配粉市场零售额同比下滑3.5%,行业仍处于深度调整期。头部品牌中,合生元在中国内地超高端婴幼儿配方奶粉市场份额从上年同期的14.8%升至20.6%,飞鹤集团上半年营收同比增长2.3%至93.6亿元,份额提升至18.6%。

报告期内,贝因美实现营收12.92亿元,同比下降4.63%;归母净利润7138.32万元,同比下降3.6%;扣非净利润仅5154.16万元,同比下降18.47%。营业成本从7.42亿元攀升至7.95亿元,增幅7.08%,毛利率从45.27%压缩至38.45%。

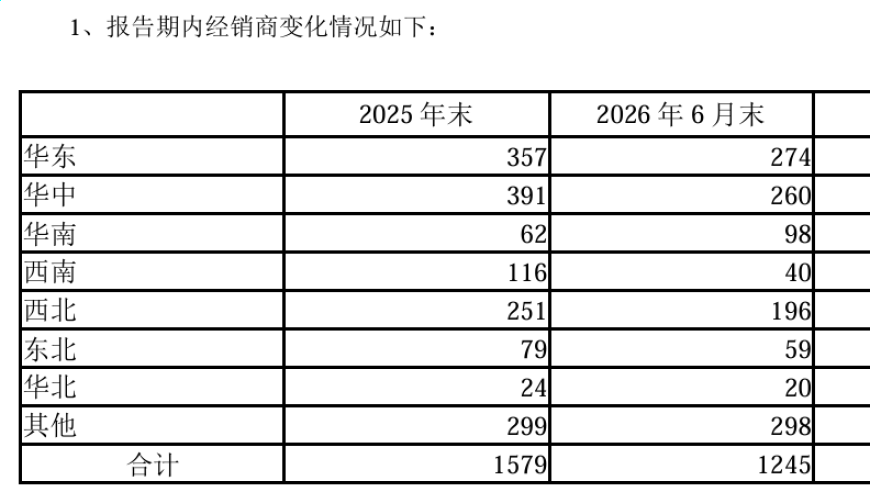
截至2026年6月30日,贝因美经销商数量为1245家,较年初净减少334家,减幅21.15%;经销商/直供客户渠道收入2.38亿元,同比大幅下滑40.07%。自有品牌渠道萎缩的同时,包销/总承销商模式营收8.05亿元,占总营收比重升至65.18%,同比增长17.41%。代工业务毛利率不足30%,而经销商渠道毛利率接近56%,收入结构向低毛利端倾斜。

值得注意的是,贝因美研发费用同比减少29.46%,仅有881.4万元;管理费用反而增长12.93%,达到1.004亿元。「先进科技驱动」目前更多还是战略方向,尚未落地为真正的技术壁垒。