腾讯
其他
采集 2026-09-26T16:05:35+00:00
复利不是许诺,是需要维护的路径
原始标题:理财课都在谈复利,最深的坑却没人提
来源
腾讯
发布时间
-
采集批次
2026-09-26-16
字数
1974
URL 指纹
4e00b88df9a6b31f
📌 AI 总结(210 字)
文章指出,复利公式只描述终点收益,而真实投资是一条路径,决定结果的关键是三件事:坑有多深、涨幅挤在哪一段、中途是否被迫离场。以沪深300为例,高点与一年多后的低点买入,持有至同一天,收益相差约3.6倍。文章强调,长期持有不等于不卖出,核心逻辑失效时不应被「长期主义」束缚;持有个股与持有宽基指数所需的耐心本质不同,因为前者无法分散单点失败风险。最后给出三条路径管理建议:保住在场资格、把检验纳入日程、把规则放在预测前面。
📄 正文(1974 字)
找一份讲长期投资的材料,十有八九会看到同一条曲线,从左下角起步,缓缓抬升,越靠右越陡。曲线旁边通常还配上几个醒目的数字,年化多少,坚持多少年,本金翻多少倍。再打开自己的账户,多数人看到的却是另一条,横盘、深坑、偶尔一段陡坡,终点远没有公式漂亮。问题不出在复利本身,出在把复利当成了承诺。

复利公式没有错:本金乘以(1+收益率)的次方,这是算术,谁也驳不倒。错的是用法——公式里的收益率是一个常数,真实账户里的收益率却是一条路径。这个差别体现在账户盈亏上,非常具体。公式只问终点赚了多少;路径却要追问三件事:坑有多深,涨幅挤在哪一段,中途有没有被迫离场。公式算出的那个收益,你最终能不能拿到,恰恰取决于这三件事。

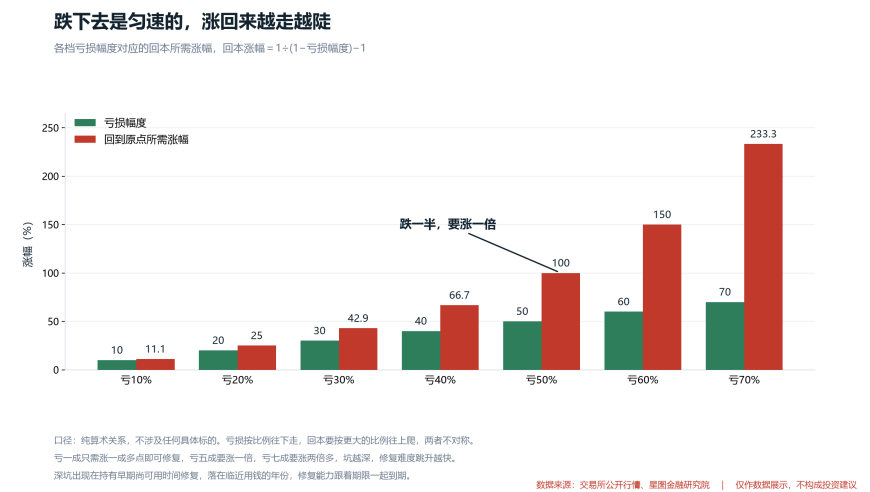
先看坑有多深。腰斩之后,要翻倍才能回到原点;跌三成,要涨四成多;跌七成,要涨两倍多。亏损按比例往下走,回本却要按更大的比例往上爬——这是乘法的基本性质,和心态无关。深坑的杀伤力,还取决于它出现的位置。出现在持有早期,你还有本金和时间慢慢修复;落在临近用钱的年份,剩下的时间已经不够把坑填平。同一个跌幅,放在路径的不同位置,分量完全不同。

再看涨幅挤在哪一段。复利叙事把财富增长画成匀速爬坡,真实市场却更像长时间的原地踏步,夹着几段短促的急行军。大部分涨幅集中在少数日子里完成,其余时间不是横盘,就是往下磨。所以,进场那天落在路径的哪一段,分量比想象中大。以沪深300为例:若在2007年10月的高点投入100元,持有至2026年9月,只剩76.7元;若改在2008年11月初的低点进场,同样持有至2026年9月,100元则变成276.9元。两个买入日相隔一年多,终点是同一天,后者却是前者的约3.6倍。这段对比不是说择时人人都做得到——事前没人知道顶和底在哪里。它说明的是另一件事:公式只画出终点那条线,而你能不能真正走到终点,取决于路径。仅仅把买入日挪动一年多,结果就差出数倍。

三件事里,最容易被忽略的是离场。只要没有卖出,浮亏就还只是数字;坑再深,也还有机会被后面的年份填上。可一旦在最深的地方离场,亏损就被锁定,再没有回填的机会,复利也从这一天起,以缩水后的本金重新起算。离场那一刻,浮亏才真正变成实亏。时间不纠正错误,它只负责放大。好资产靠时间扩大优势,坏投资也会被时间放大代价。持有这个动作本身没有魔力,关键在于资产能否持续创造价值。

长期持有恰恰是在这一点上被误解:持有的对象可以不变,持有的理由必须不断接受检验。买入那天看到的商业模式、竞争优势和盈利前景,是一组等待兑现的假设,不是已经落袋的事实。如果检验通过,股价短期落后不必急着动;如果核心逻辑走坏,账面尚未亏损,也不该被长期主义绑住。没有跟踪与复盘的持有,不过是在推迟决策,把结果交给运气。

此外,持有指数和持有个股,需要的并不是同一种耐心。长期持有宽基指数,靠的是整体经济和企业盈利的增长;个别成分股失败带来的损失,会被组合中的其他公司摊薄。长期持有单一公司则不同,它依赖这家公司能否持续保持竞争优势、做好资本配置、维持治理质量。把指数上的耐心原样搬到个股上,承担的便是另一种风险:一旦个股市值归零,没有其他公司替你分散。

这种回报在时间上的不均匀,主动投资同样躲不开。高于市场平均的回报,很少均匀分布在每一年,而多半来自少数几个阶段的判断:行业供需变化、竞争格局改善、估值从极端位置修复。机会出现之前,往往要沉默很久。逼着自己年年跑赢市场,多半会在没有机会的时候频繁出手,把等待的价值磨掉。研究能提高识别机会的概率,却改不了机会分布的不均匀。大部分时间保留不出手的能力,本身就是一种仓位。

把三件事放在一起,结论不难下。复利值得追求,但它不是一个可以许诺的目标,而是一条需要维护的路径。真正要管理的不是收益率那个数,而是通往这个数的路。

管路径,头一条是别让它中断。生活备用金留足,短期的钱不做长期的投资,不碰会把人强行请下场的杠杆。在场资格比收益率排序值钱。在场资格说的是,从头到尾没有哪一天被迫卖出。这件事平淡年份看不出来,极端年份就是全部。

另一条,是把检验纳入日程。买入时就用文字写下假设:哪些信号说明判断对了,哪些信号说明判断错了,隔多久回看一次。纠错不丢人,让错误留在终值里继续计息,才是真的贵。

还有一条:把规则放在预测前面。哪些资产只拿市场平均回报,哪些机会值得主动下注,回撤到什么位置该怎么做,资金能放多少年,提前写下来,比预测明年涨多少有用得多。

那条越走越陡的曲线并没有骗人。复利确实是财富积累最真实的形态,但它描述的是结果,不是许诺。公式负责记账,路径负责兑付。下次再看到这条曲线,不妨先问自己一个问题:假如最深的那个坑,恰好出现在你用钱的前一年,你打算拿什么去填?答得上来,那条曲线才有资格从纸面走进你的账户。