腾讯
国际
财经
科技
采集 2026-09-26T16:06:53+00:00
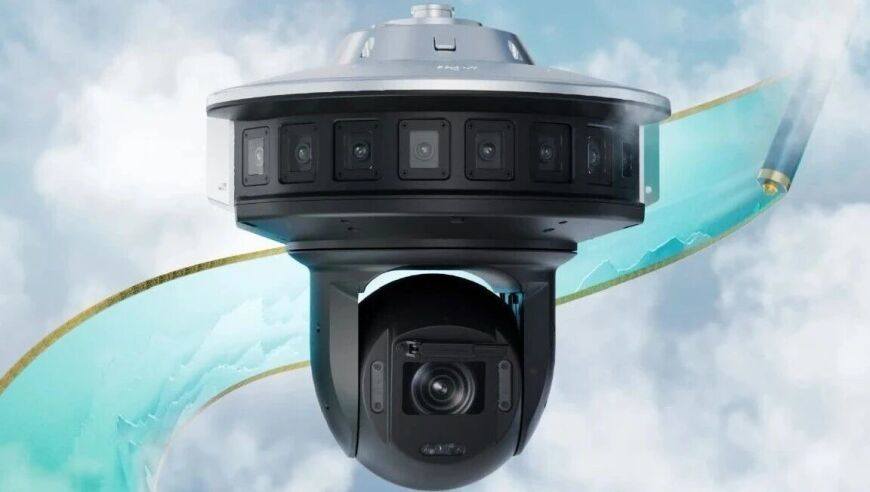
海康威视的多模态转型:增长与硬件之困
原始标题:海康威视新瓶装旧酒
来源
腾讯
发布时间
-
采集批次
2026-09-26-16
字数
1402
URL 指纹
3f0769f9ec372a47
📌 AI 总结(256 字)
文章聚焦安防龙头海康威视的转型之路。2025年公司营收增速仅0.01%,陷入增长疲态。2026年上半年借助多模态大模型与物理AI东风,营收增长11.97%,利润大增39.57%,毛利率升至49.97%,重回增长轨道。海康将多模态能力落地于工业安全监管、视频「文搜」等场景,并依托机器人、萤石网络等创新业务拓展新增长极。然而,软件升级高度依赖硬件载体更新,客户面临总拥有成本压力;同时全球存储与元器件涨价推高入场成本,毛利率提升与现金流下滑并存。中心化孵化机制与互联网分布式创新的差异,也制约着其新业务的爆发速度。
📄 正文(1402 字)
有「安防茅」之称的海康威视,曾几何时也是一条小龙。

在中国大兴城市化、公共安全基础设施急需填补的黄金年代,海康威视凭借对自研核心器件的成本控制和对本土渠道的精准下沉,迅速长成了一座市值数千亿的安防龙头。2021年,公司年营收增速还有28%,是A股最被追捧的核心资产之一。此后数年却开始波动下行——以黑天鹅为首的宏观环境的变化导致重点客户财务收紧,扼住了安防大盘的增长咽喉,增长故事显露出些许疲态。到了2025年,公司全年营收925.08亿元,同比仅增长0.01%。

海康威视重回增长的契机,直到多模态大模型与物理AI风起时才开始显现。据海康威视2026半年报,上半年公司实现营业总收入468.23亿元,同比增长11.97%;归母净利润78.96亿元,同比大幅增长39.57%,利润增速达到了营收增速的三倍以上。综合毛利率更是攀升至49.97%,创下近年来新高。

一、「重读」物理世界

多模态的突破让海康威视从「事后记录」走向「实时感知」。在工业与生产现场,多模态模型可识别挂钩与人的相对位置等复杂场景,算法落地时间大幅缩短。「文搜」功能通过文本向量与图像概率交叉匹配,跨镜头、跨时段完成画面检索。但文搜年出货量约10万台,相较海康数千万台的硬件基数仍属小规模。2026年上半年毛利率的回升,也有赖于上游元器件涨价后海康凭借供应链体量向下游传导成本。

二、硬币的背面

多模态推动软件侧升级的另一面,是商业价值兑现高度依赖物理世界的硬件载体。海康业务覆盖90多个子行业,硬件型号达3万余种,定制化配置比例75%。软件升级意味着要换掉大量离散硬件,对原有系统仍能满足基本需求的客户而言,多模态并非必需,很难撬动预算。海康管理层在2026年7月投资者交流中提到,安防电子产品存在5至8年的更新周期,软件迭代以月为单位,客户设备和预算更新却以年为单位。为此,海康推出端边云架构的多模态智能摄像机,降低客户使用门槛。但全球AI大模型运算中心需求激增,带来存储和电子元器件大幅涨价及缺货,海康虽推广观澜编码帮用户省硬盘,仍不得不通过多轮产品调价将成本压力部分传递给下游。2026年上半年毛利率虽达49.97%,同比提升4.78个百分点,但经营现金流净额仅32.31亿元,同比下降39.52%,存货由年初的204.72亿元增至294.88亿元。

三、新业务,有多新?

海康威视已布局机器人、萤石网络、汽车电子、热成像与存储等创新业务。早在2015年,公司就确立了创新业务跟投机制。2026年上半年,创新业务收入151.70亿元,同比增长28.93%,占公司营收32.40%;同期国内主业增速仅为4.98%。海康机器人CEO贾永华将方向概括为「具身智造」,华晨宝马依托其调度软件实现了3700台多品牌AGV的统一集中调度。

然而,海康的「分布式创新」与互联网行业有本质不同。其机制是公司层面统一评估并挖掘项目,再引导核心团队跟投,本质是自上而下的强中心化矩阵式孵化。中心化孵化的滞后性一度十分明显:海康机器人从2014年开始内部孵化,在具身尚未风起的2025年,业务增速仅8.82%;自2021年12月宣布分拆上市,此后四次因财务资料过期中止审查,直到2026年仍在排队。

多模态大模型的成熟,让这家靠「看懂世界」起家的企业迎来了底层能力的通用化升级。海康威视能否焕新而生?「现实的骨感」仍然贯穿始终。