腾讯
时政
国际
财经
科技
采集 2026-09-28T16:05:20+00:00
日本光刻胶涨价断供,国产替代谁在卡位
原始标题:日本让出九成光刻胶市场,涨价潮起,国产链承接时代已至?
来源
腾讯
发布时间
-
采集批次
2026-09-28-16
字数
2090
URL 指纹
d9e601e18216f7f9
📌 AI 总结(315 字)
2025年底以来,日本通过修订《出口贸易管理令》、取消长期批量出口许可等层层收紧,将ArF与EUV光刻胶纳入管制,对华审批周期从30天延长至约85天,拒绝率飙升至79.2%。今年10月起,JSR、东京应化、信越化学全品类基础涨15%,HBM配套浸没式ArF最高涨24%。日企全球占比约53.87%,高端ArF、EUV领域垄断超90%,让出的市场空间高达数十亿元。文章系统盘点了国产光刻胶产业链:上游树脂、光引发剂、溶剂均有突破;中游彤程新材、南大光电、鼎龙股份、晶瑞电材、上海新阳在KrF与ArF领域订单放量,其中鼎龙股份潜江产线已向头部晶圆厂交付浸没式ArF,验证周期由1至2年缩短至6至12个月,国产替代窗口正被外部压力打开。
📄 正文(2090 字)
9月16日,日本三大光刻胶巨头JSR、东京应化、信越化学同步宣布,自10月1日起对全球客户执行全新定价体系,全品类新订单基础涨幅达15%。受此消息影响,华软科技连续两个交易日涨停,肯特催化紧随其后封上涨停板,光刻胶概念再度成为A股最热的关键词。

9月24日,《科创板日报》调研华虹宏力、芯联集成、晶合集成、士兰微等头部晶圆厂后确认:基础验证周期由此前的1至2年普遍缩短至6至12个月,国产替代的窗口正在被外部压力亲手打开。

一边断供,一边涨价。这瓶芯片制造中最不起眼的「胶水」,正沿着战略材料的剧本,从化工品演变为战略物资。

这轮行情的起点,是日本的管制,也是中国的反制。2025年11月,日本修订《出口贸易管理令》,将ArF和EUV光刻胶纳入管制清单,实行「逐案审批」,审批周期从30天拉长到90天,约110家中国半导体企业被列入重点核查清单。今年6月,东京应化、JSR、信越化学、富士胶片四家巨头同步收紧,ArF、EUV停接新单,KrF新增订单大幅压缩,驻场工程师全部撤回,交货周期从1至2个月拉长到6至8个月。8月16日,日本取消此前保留的1至3年长期批量出口通用许可,管制的最后一道宽通道关闭。审批周期从15个工作日拉长至约85个,拒绝率从0.96%升至79.2%。

中国此前对稀土、钨、镓等关键原料实施出口管制,关东电化等日企宣布永久关停六氟化钨产线;今年1月,商务部又对原产于日本的二氯二氢硅发起反倾销立案调查。半导体材料的攻防战,已全面铺开。

一片晶圆里,光刻胶只占材料成本约5%,却撑起整个制造流程30%到40%的时间;保质期只有3到6个月,无法囤货,产线一开就持续消耗。一旦断供,晶圆厂只能减产或停产。花钱不多,却卡着命门。

日本让出的蛋糕有多大?全球前六大厂商合计占约84%份额,日本占全球约53.87%的生产份额;到了ArF、EUV等高端品类,日系三家垄断超90%,顶级EUV接近100%。市场规模方面,2025年我国半导体光刻胶市场规模约56亿元,预计2026年达81亿元、2029年增至115亿元。

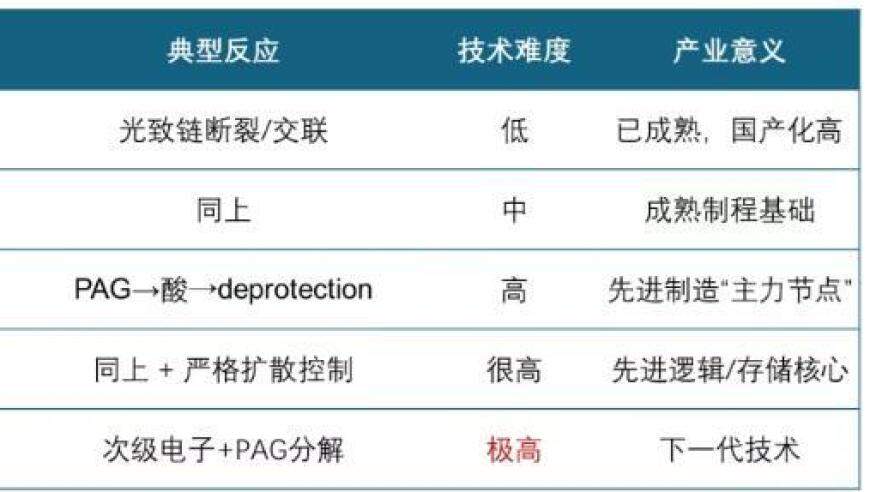
先看g/i线(436/365纳米),对应微米级制程,用于功率器件、面板驱动芯片,国产化率已突破30%,基本自主可控。其次是KrF(248纳米),覆盖90nm到28nm成熟制程,国产化率约3%至8%,鼎龙股份的KrF光刻胶已有4款产品获批量订单。更先进的是ArF(193纳米),覆盖28nm到14nm先进制程,国产化率不足1%,但市场销售额占国内光刻胶整体市场的比重接近50%,是价值量最高的赛道,正处「研发验证转向量产交付」的关键窗口。EUV光刻胶方面,上海新阳在投资者互动中明确表示仍在研发当中。

光刻胶产业链分三层:上游是树脂、单体、光引发剂、溶剂等原材料。中游是基于配方的光刻胶生产合成。下游是晶圆厂、面板厂、PCB厂。

上游材料方面,彤程新材已实现KrF光刻胶用树脂的自主化生产;瑞联新材的单体覆盖从g/i线到KrF、ArF及EUV全系列;八亿时空投建的国内首条百吨级KrF光刻胶树脂产线已进入量产;南大光电实现了KrF树脂国产化。全链条能力最强的是徐州博康,单体、树脂、光酸剂到成品全覆盖,KrF、ArF已通过国内12英寸晶圆厂验证并量产,但2026年华懋科技明确表示预计不会继续加大在光刻胶领域的投入。光引发剂行业呈寡头格局,国内主要玩家是久日新材、强力新材、固润科技、扬帆新材。溶剂方面,怡达股份电子级PM溶剂市占率超过40%。

中游光刻胶方面,PCB光刻胶国产化最彻底,国内企业市占率已接近50%;LCD光刻胶方面,雅克科技通过收购LG化学彩色光刻胶事业部获得成熟技术与客户,彤程新材2026年上半年显示光刻胶实现销售收入近2.4亿元,国内市占率超30%。半导体光刻胶壁垒最高,鼎龙股份潜江年产300吨KrF/ArF产线已于2026年3月正式投产;彤程新材上海金山万吨级基地分阶段投产;艾森股份投20亿元建设年产23000吨集成电路材料项目。

设备层方面,芯源微的涂胶显影设备是国内龙头。其他配套企业包括七彩化学、华特气体、凯美特气、新莱应材、盛剑环境、同益股份等。

彤程新材是国产KrF龙头,旗下北京科华KrF胶国内份额超四成,已供货长鑫存储26nm以上DRAM产线。2026年上半年半导体光刻胶及配套试剂实现营收2.86亿元,同比增长近50%。南大光电是ArF头号种子,已有六款ArF光刻胶产品通过客户验证并实现销售,ArF现有产能50吨/年。鼎龙股份潜江产线全部核心材料自主制造,截至今年9月已有8款高端晶圆光刻胶获得国内多家主流晶圆厂批量订单。晶瑞电材光刻胶产品今年上半年营收1.22亿元,同比增长15.2%,毛利率达44.71%,ArF光刻胶销量同比增长近300%。上海新阳今年上半年营收11.99亿元,同比增长33.67%,光刻胶产品已进入产业化导入阶段,整体销售规模较上年同期增长27%。

断供不会是终点,涨价也不会。当一瓶「胶水」能拖住整条芯片产线,谁掌握材料的命门,谁就握住了算力时代的新阀门。