腾讯
国际
财经
采集 2026-09-28T22:05:34+00:00
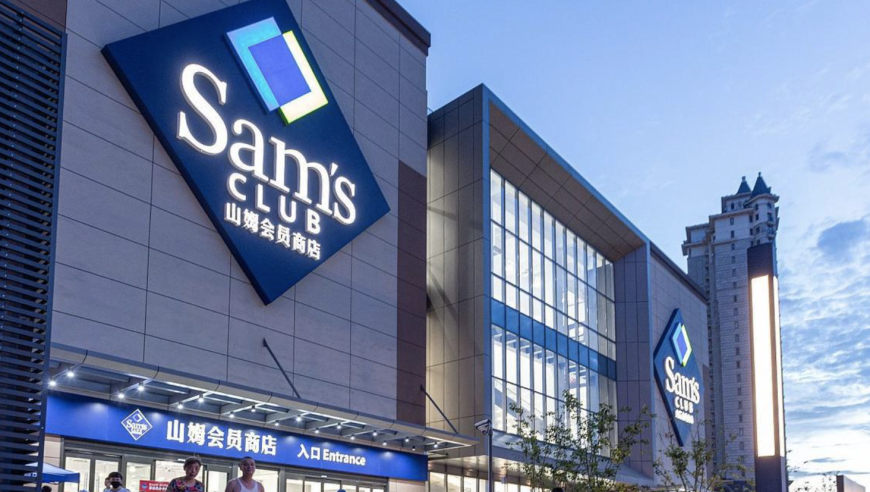
山姆中国会员破1070万背后的财务模型与扩张隐忧
原始标题:山姆的会员费,到底是谁在给谁打工?
来源
腾讯
发布时间
-
采集批次
2026-09-28-22
字数
1160
URL 指纹
45a6b3c2d1b1ea98
📌 AI 总结(227 字)
山姆中国宣布付费会员突破1070万、全渠道销售额达1400亿,但同期遭遇国家市监总局约谈、董事长与首席采购官先后换人。文章揭示山姆的核心商业模式是左手收会员费、右手压供应商账期的资金期限套利:会员费以递延收入形式沉淀,续卡率高达80%以上;45天应付账款周期使其供应商资金占用远超会员费收入。快速扩张至近70家店背后,供应链与品控能力未跟上,导致食安问题频发,新会员涌入也稀释了原有的「中产社交货币」价值。作者质疑这一依赖永远增长的金融模型正逼近临界点。
📄 正文(1160 字)
9月27日,山姆中国宣布付费会员突破1070万,9个月净增100万,全渠道销售额达到1400亿。但往前翻三个月,6月15日,国家市场监督管理总局刚把山姆总部约谈了,理由是「线下门店及线上网店多发食品安全问题」。同一天,沃尔玛中国完成工商变更,前任董事长MUK SOOK YEE卸任,接任的是刘鹏。两天后,首席采购官张青辞职。到了9月22日,山姆从美国总部空降了一位Sean Jackson,专门来当首席采购官,直管供应链。

打开任何一篇分析山姆的文章,都会看到那句话:「山姆90%的利润来自会员费。」但其实,这笔会员费在山姆的财务模型里,本质上是一笔随用随取的无息贷款。2000年之前,山姆收到会员费当天就全额记成收入;但那年美国证监会出了新规,要求会员费必须在12个月里逐月确认,剩下的先记成「递延收入」,放在资产负债表的负债栏里。山姆当年因此一次性计提了1.98亿美元的非现金损失。续卡率80%到92%,每年八成以上的人主动续费,这笔「负债」像永动机一样年年滚下去。这就是巴菲特玩了一辈子的浮存金模型。

山姆中国一年会员费收入约30亿,利润率接近90%,净利润大概27亿。但开一家山姆平均单店投入5亿往上,2026年计划开13家,光资本开支就要65亿。缺口的最大来源是供应商货款。参考沃尔玛全球约45天的应付账款周转天数,1400亿年销售额对应的供应商资金占用规模大约在170亿上下,是会员费的五六倍以上。相比之下,Costco的应付账款周转天数仅30天左右,比山姆短了15天。

刘鹏是阿里出来的,做过天猫国际总经理,2025年10月空降山姆中国。五年间门店从二十多家翻至接近70家,2026年还要再开13家。新店开得越快,新会员费进来得越快,新的供应商账期占得越多,资金池就越大。这个模型本身没毛病,唯一的要求就是必须永远增长。开店速度追上了,供应链和品控没跟上,所以2025年下半年开始翻车新闻不断。

山姆在中国的走红有「山姆文学」之称。260块会员卡先筛掉一批人,大包装、大份量、郊区开店又筛掉一批没车的。当这些人在社交媒体上晒30块钱的瑞士卷的时候,山姆就变成了社交货币。但在猛开店的当下,这个「社交货币」的价值正在贬值。以前独占的宝藏超市成了周末遛娃的网红打卡地,下架的都是精选商品,换成了到处都能买到的牌子。

山姆从来不是一家「卖东西」的超市,本质上是一家披着零售外衣的资金期限套利机构,左手收会员的预付,右手压供应商的账期,中间赚一个四五十天的时间差,再用这个时间差去铺更多店。现在它跑到了一个临界点,1070万会员,接近70家店,食安问题爆发,管理层换了一波又一波。这个模型还能继续跑多久?没人知道。

免责声明:本文基于公开财报及媒体报道撰写,仅代表作者个人分析观点,不构成任何投资建议。