腾讯
时政
国际
财经
汽车
采集 2026-10-02T04:21:20+00:00
德企焦虑的18个月窗口:中企出海改写合作规则
原始标题:欧盟对中企态度发生巨变!多国联合抵抗,德国企业却偏偏反着来
来源
腾讯
发布时间
-
采集批次
2026-10-02-04
字数
2422
URL 指纹
06840722aefceb35
📌 AI 总结(215 字)
面对欧盟层层加码的对华限制,德国企业却加速参与中国出海业务——在华德国商会调查显示,68%的德企已涉足相关业务。德国企业手中握有海外厂房、渠道品牌和欧盟规则解读三张牌,但这些优势都在快速折旧。德企意识到,真正的竞争压力不在于中国来抢客户,而在于自身服务能力在变现前就已过时。中企产品迭代速度压缩到12至18个月,远快于欧洲3至5年周期。若德企仅将18个月视为短期红利,窗口关闭后合作将散;若能嵌入中企全球架构,则有望获得长期位置。
📄 正文(2422 字)
欧盟一边加码限制,德国企业一边忙着接单,这幕反差戏码里,最扎眼的不是那些政策文件,而是德国商会调查里冒出来的一个数字——18个月。这是不少受访德企对手上这批合作机会给出的估算窗口期。

生意人开口讲时间,通常意味着两件事:一是钱看得见,二是钱可能很快看不见了。

一家德国机械公司、物流公司或者零部件商,为什么会觉得留给自己的时间只有一年半?答案很直白:中国企业出海不是刚起步,是已经进入到「我先借你的地方落脚、之后自己盖楼」的阶段。

今天中企在东南亚需要一间现成厂房、一条现成的清关渠道、一份能对上欧盟CE认证的技术文件,明天它自己就把这三样搭起来了。德企手里那点熟门熟路的经验,是有折旧率的资产,不是永续债券。

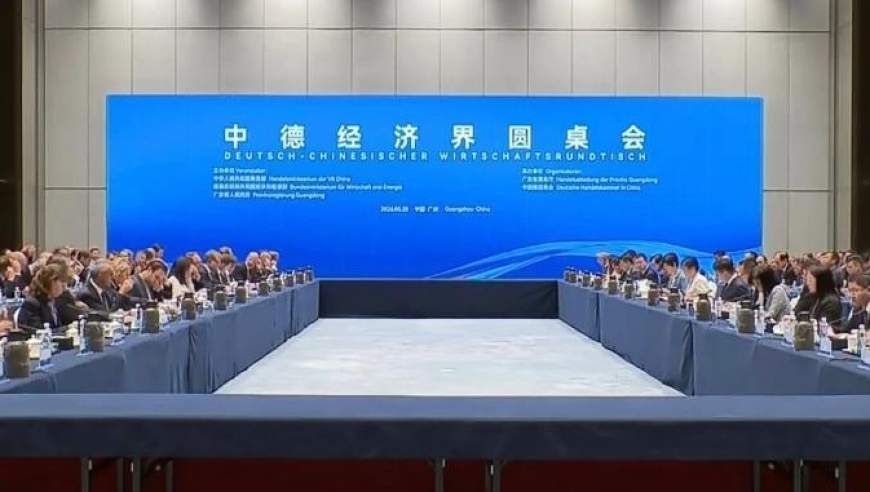
这一点,人在广州参加过今年6月中德经济界圆桌会的德国代表大概比谁都清楚——那场会上,商务部副部长凌激跟德国联邦经济和能源部部长赖歇同台,围坐一圈的两百来位政商代表谈的不是要不要合作,而是怎么把合作从「临时搭伙」落成「长期分工」。

会开完,德企回去看自己的账本,紧迫感只会更强。

你可能觉得奇怪,欧盟这边2024年10月刚给中国电动车加征了为期五年的反补贴税,最高税率打到45.3%;2025年6月又出了政策限制中国医疗器械参与部分公共采购;到了2026年9月,意大利汽车零部件行业协会甚至提交建议,要求把税率进一步拉到80%,覆盖整车加核心零部件。

层层加码之下,按常理讲,欧洲企业应该跟中企划清界限才对。

可在华德国商会2026年9月发布的中企出海报告给出的数字,恰恰相反——68%的受访德企已经以某种形式参与到中企出海业务里,36%把这件事列为最主要的商业机会。

政策拧一个方向,企业拧另一个方向,这不是德国人集体犯糊涂,是它们看清了一件事:欧盟能挡住中国车整车运进来,挡不住中国车企在越南、匈牙利、墨西哥落地建厂;能限制中国医械投标,限制不了中国医械公司在中东和非洲铺渠道。

既然生意的重心正在从「运到欧洲卖」变成「绕开欧洲卖到全世界」,那守着欧洲客户等订单,就是守着一个越来越小的池子。那德企凭什么被中国公司选中做合作伙伴?

三张牌,一张比一张微妙。

第一张是海外的物理资产,一间东南亚的旧厂、一段闲置的产线、一处保税仓,中企一进场直接能开工,比自己从零圈地节省一到两年。

这是最容易看懂的一张牌,也是最容易被替代的一张——中企建厂速度什么样,看看比亚迪、宁德时代在匈牙利和泰国的推进节奏就明白,两三年就能自建。

第二张是渠道和品牌背书,德国物流巨头在欧洲、拉美、非洲的清关网络和客户名录,能把一辆中国造的电动商用车塞进欧洲最后一公里的配送场景里,走的还是德国老牌子的招牌。

今年上半年福特把中国南昌合资厂生产的Transit City商用EV往欧洲运,走的就是类似路径——中国造,西方牌,本地渠道。这张牌值钱,但也在贬值,因为中企现在也在自己收购欧洲经销商网络。

第三张牌最硬,也最容易被忽略——规则和标准的解读能力。欧盟碳边境调节机制、电池护照、供应链尽调法案,一条一条堆上来,中企要想让产品在第三方市场也被认可,必须找懂行的人拆解。

德国的技术服务企业帮中国车厂搞定驾驶辅助系统在中东和东南亚的合规认证,帮中国医疗器械公司对接ISO和IEC标准,这活儿附加值高,但也架不住时间的磨损——干上三五年,中企内部的合规团队自己就能搞定。

把三张牌摞在一起看,德企的焦虑就有了完整拼图:不是怕中国公司来抢客户,是怕自己现有的服务能力还没变现,就已经过时了。这也是为什么德国商会那份报告里,「跟中国伙伴一起适应中国速度」被列成了合作动因之一。

过去几十年,是中国企业追着德国企业学精密制造、学供应链管理;到了2026年,反向学习开始了——德国人想学中国人的产品迭代节奏、决策链条、市场响应速度。这个转向,比任何一份贸易数据都更能说明力量对比的位置在动。

要知道,中国乘用车电动化的模型改款周期已经压缩到12到18个月一次,这个速度让习惯了3到5年一款车的欧洲品牌很难跟上。德企要么在合作里把这套节奏学到手,要么就眼看着自己变成客户名单上的一个可替换项。

再往深一层看,这场合作的真正主角其实不是德国企业,也不是中国企业,是那个正在被两边一起争夺的第三方市场——东南亚、中东、拉美、中东欧。

这些地方既不是欧盟辖区,也不是中国本土,谁能在那里落下更多的工厂、渠道和标准话语权,谁就掌握下一轮全球化的关键节点。

欧盟用关税筑墙,逼中企去第三国建厂;德企手握第三国的老底子,顺势成了中企落地的引路人;中企借德企的渠道进场,再用自己的价格和速度反过来教育当地市场。三方在这个链条里各取所需,也各自算计。

你说这是合作还是竞争?两个词都不够用,更贴切的说法是「共谋出海」——共谋一个不完全由欧盟规则、也不完全由中国规则决定的新市场。

那问题就来了:18个月之后呢?中企在第三国站稳了脚,德企手里三张牌都用得差不多了,双方还剩下什么可以谈?

依我看,剩下的是两样东西——一是德国真正沉淀了上百年的工艺和品牌溢价,这种东西是学不快的;二是双方在共同市场里形成的股权和利益绑定,从简单的服务合同升级成合资公司、交叉持股、联合研发。

这两样才是真正的「长期饭票」。

如果德企只把这18个月当成一波临时红利吃,那窗口一过,桌子就散了;如果它们借这个窗口把自己嵌进中国企业的全球架构里,那即便未来中企完全自立,德企也还有一个座位。

欧盟的关税政策和德国企业的行动南辕北辙,本质不是德国人不听话,是政策解决的是政治账,企业算的是生意账。

等这轮出海潮尘埃落定,回头再看2026年这个秋天,恐怕会发现——真正决定中欧经贸新平衡的,不是布鲁塞尔发了几份公告,而是慕尼黑、斯图加特、汉堡的那些老牌企业,在这段紧巴巴的窗口期里,究竟选择了短平快地挣一笔,还是狠下心把自己重新绑上中国这辆正在提速的车。