腾讯
国际
科技
采集 2026-10-07T10:07:15+00:00
中国钨产业链从资源到材料的战略重塑
原始标题:储量全球第一,中国钨产量为何还在下降?
来源
腾讯
发布时间
-
采集批次
2026-10-07-10
字数
1663
URL 指纹
1d030e48836f18f2
📌 AI 总结(253 字)
中国稀土、钨等14种矿产储量居世界第一,但钨精矿产量持续收缩,2026年上半年同比下降14.75%。本文指出,中国掌控全球53%钨储量和近八成产量,但受开采总量控制、盗采整治、品位下降等约束,供给刚性突出。需求端,AI服务器PCB钻针、半导体六氟化钨、光伏钨丝等新兴领域驱动结构性增长,2026至2029年全球钨供需缺口预计达2.2万至2.5万吨。日本企业因中国出口管制被迫停产或大幅提价,美国加强废钨出口管控,地缘冲击正为国内高端钨材企业打开国产替代窗口,中国六氟化钨全球产能占比有望从46%升至80%。
📄 正文(1663 字)
9月11日,在2026(第二十八届)中国国际矿业大会上,自然资源部发布《中国矿产资源报告2026》。报告显示,截至「十四五」末,我国稀土、钨、锡等14种矿产储量居世界第一。但储量第一,不等于供给可以无限释放。2026年上半年,国内钨精矿产量同比下降14.75%。储量第一和产量收缩,同时发生在钨身上。这不是矛盾,而是理解全球钨供应链重构的一把钥匙。

据美国地质调查局(USGS)《2026年矿产概要》,截至2025年底,全球钨储量约470万吨,中国约250万吨,占全球53.2%。产量端,2025年全球钨产量约8.5万吨,中国6.7万吨,占全球78.8%。

但储量数据是静态的家底,真正决定供给格局的是动态的约束。中国对钨精矿实施开采总量控制已二十余年。2026年3月,自然资源部下达第一批钨精矿开采指标约6万吨,较2025年第一批增加2000吨,增幅3.45%。看似放松,但增量集中在湖南、河南等主产区,广东、广西、甘肃等省份指标被压减。SMM将此定性为「结构性宽松、总量仍控」。

更关键的是,指标增加不等于产量增加。2025至2026年,全国严查钨矿盗采、越界和超指标生产,历史上占供给10%至30%的「灰产钨」基本消失。合规矿山受品位下降、开采深度增加、环保安全约束强化等因素制约,大多已按满负荷组织生产。据中国有色金属工业协会数据,2026年上半年国内钨精矿产量为5.37万吨,同比下降14.75%。

海外增量同样有限。巴库塔钨矿2025年4月实现商业化生产,但规模有限。自2015年以来美国已不再进行商业性钨矿开采。再生钨方面,国内废钨消费占总消费约15.9%,不足以改变原钨供给偏紧的格局。

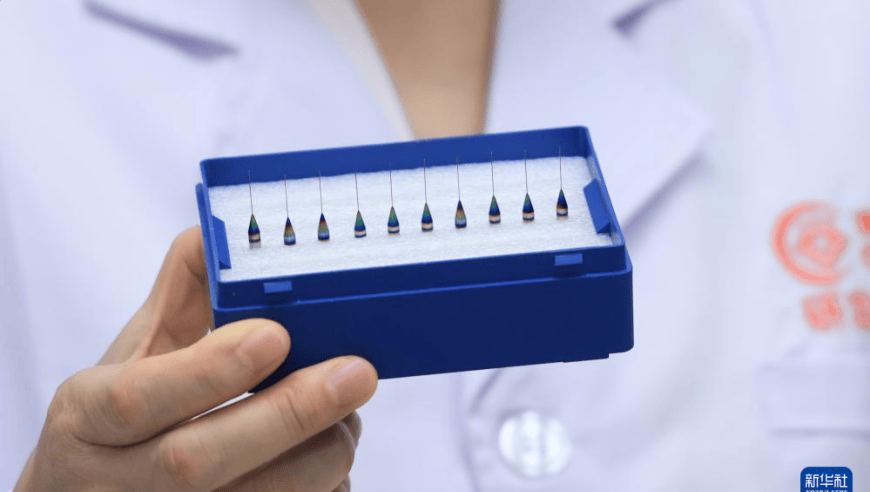
据安泰科数据,2025年国内钨需求约7.57万金属吨,同比增长约5%。硬质合金占比约60.4%,是最大下游。AI服务器PCB层数从传统12至16层提升至24至40层,钻针寿命从约1000孔降至200至300孔,三因素共同驱动硬质合金棒材需求增长。据预测,2025至2030年全球PCB钻针市场规模将从60亿元增至100亿元,中国占约60%。

六氟化钨方面,全球需求量从约4500吨增至近9000吨,五年年均复合增速约14%。半导体占全球六氟化钨需求80%以上。光伏钨丝方面,国内产量从2021年的113亿米增至2025年的1600亿米。

2026年2至4月,中国对日本出口的碳化钨和钨粉为零。住友电气工业社长坦言从中国的采购已完全停止,尽管推进美国替代采购,产品价格最高上调六成。2026年7月1日,日本关东电化与中央硝子正式永久停产六氟化钨,合计退出2200吨/年高端产能,占全球高端半导体级供给的25%。美国商务部宣布自2026年8月27日起对钨废料实施为期一年的出口管控,要求优先供应美国国内买家。日本钨原料供应紧张局面或进一步加剧。

地缘冲击正在为国内高端钨材企业打开窗口。中国六氟化钨产能占全球比重有望从2025年的约46%提升至2027年的约80%。中钨高新实现直径0.15mm、63倍超长径微钻量产。厦门金鹭硬质合金棒材产能约5800吨/年,扩建后预计超过7800吨/年。

钨产业链呈现典型的微笑曲线:上游矿山资源端利润弹性较大,中游冶炼加工利润率偏低,下游深加工附加值较高。过去中国钨产业偏重资源和初级冶炼,近年来产业重心正在后移,碳化钨、硬质合金、钨丝等深加工环节持续扩张。

国内供需方面,国金证券研报预计,2026至2028年国内钨供给分别为5.0万、5.0万和5.2万金属吨,而同期需求分别为8.17万、8.77万和9.31万金属吨。中金公司测算,2026至2029年全球钨供需缺口分别为2.2万、2.4万、2.4万和2.5万吨,占全球钨使用量的13%至14%。

储量第一是家底,供给刚性是约束,需求升级是方向,国产替代是路径。钨正在从周期资源品转向战略稀缺材料。从资源到材料,从周期到战略,从价格波动到供应链重构,钨的产业重估,是全球钨供应链正在被中国政策重新定价的必然结果。