腾讯
财经
教育
采集 2026-10-07T10:13:54+00:00
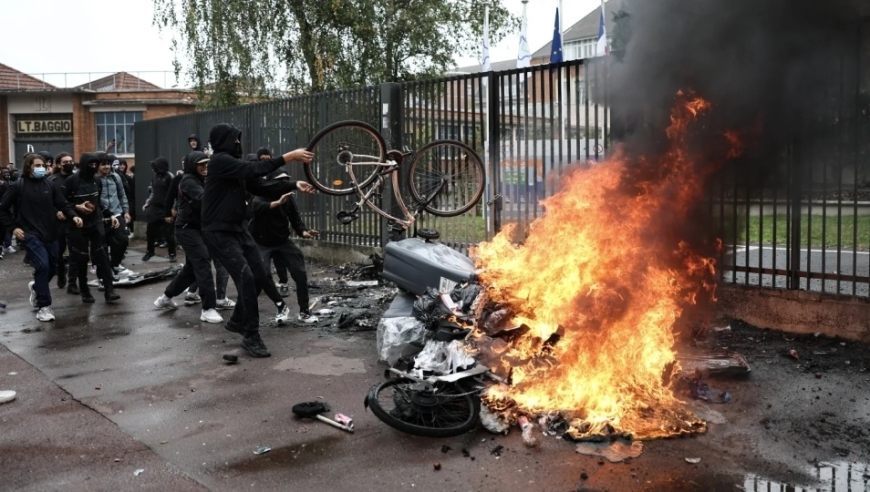
学生暴动,5060人被捕,法国出大事了
来源
腾讯
发布时间
-
采集批次
2026-10-07-10
字数
4605
URL 指纹
d23223d5e1357a06
📌 AI 总结(25 字)
【世界新闻】学生暴动,5060人被捕,法国出大事了
📄 正文(4605 字)
东针商略

2026-10-06 22:34发布于广东科技领域创作者

2026年秋天,法国同时经历着两场危机。

一场在街头,学生封锁学校、焚烧垃圾桶、与警察发生冲突,一名15岁少年在冲突中失去了一只手;法国司法部表示,自抗议活动开始以来,已有5060人被捕,其中87%为未成年人。

另一场在债券市场,法国10年期国债收益率今年上涨了129个基点,欧元跌至17个月低点,法国国债的收益率居然比意大利还高。

这两件事,一边是血,一边是数字。

但它们都在描画着法国,一个正在为自己的未来定价,而市场给出的价格越来越不客气的国家。

很多人把这场学生抗议看成孤立事件,觉得无非是教师短缺、校舍破旧、课程安排不合理引发的校园不满,也有人把它直接归入法国街头政治的传统,认为法国人天生爱罢工,隔几年就要闹一次。

可是,为什么学生的诉求如更多的教师、更好的校舍、更合理的课时在今天的法国,变得如此难以满足?

为什么政府一边面对学生的愤怒,一边却要冻结包括教师在内的公共部门工资?

为什么一个极右翼总统候选人可以承诺减税、保护福利,同时又说要在18个月内把赤字降到3%以下?

学生要求更多资源,这个要求完全合理,教师不够,教室太挤,校舍年久失修,热浪期间教室温度过高,这些问题放在任何一个国家都是必须解决的基本公共服务问题。

但法国政府说它没钱。

是的,它的确没什么钱。

法国去年的财政赤字占GDP的5.1%,债务占GDP的119%。

欧盟的参考标准是赤字不超过3%,债务不超过60%。法国早就超标了,而且已经被欧盟列入过度赤字程序,被要求在2029年前把赤字降下来。

法国现在的处境是经济增长乏力,利率却在上升,新借的每一笔钱都比过去更贵,10年期国债收益率已经涨到4.7%以上,今年涨了129个基点。

这个数字意味着什么?对一个债务占GDP 119%的国家来说,利率每上升一个百分点,每年就要多付出一大笔利息。

债务占GDP的比重变化,大致等于初级赤字占GDP的比重,加上利率与经济增长率之差乘以债务比重。法国现在的状况是,初级赤字不小,利率在上升,经济增长率却很低。

即使政府什么都不做,债务占GDP的比重也会自动往上走。

而要压低债务,就需要初级盈余,也就是说,政府收入要大于支出,而且这个盈余要足够大,才能抵消利率上升带来的压力。

但法国的公共支出结构极其刚性的,社会支出占总支出的50%以上,养老金、医疗保险、家庭补贴,每一项都有强大的政治支持。

老年人投票率高,组织能力强,任何削减他们的福利的尝试都会引发强烈反弹。

年轻人虽然人数不少,但在选举中的影响力远不如老年人。

债务的本质是向未来借钱,但未来在选举中没有代表,学生走上街头,其实是在为未来抗议。他们抗议的不是某一个部长,而是一个结构,即现在的老人不肯让利,现在的政府不敢加税,现在的政治体系无法做出跨代际的公平分配。

债券市场不关心学生的愤怒,它只关心一件事,那就是未来的税收能不能覆盖今天的债务。

当市场认为不能的时候,它就会要求更高的利率。

更高的利率意味着更多的利息支出,更多的利息支出意味着更少的钱用于教育、医疗和基建。于是学生能得到的资源更少,抗议更激烈,政治更不稳定,市场更担忧,利率更高。

这个循环一旦启动,就很难停下来。

勒庞目前在民调中领先,她承诺的事情很吸引人,她要废除120多项“荒谬或不必要的税收”,要纠正养老金体系中的不公平,要把法国对欧盟预算的净贡献上限设在50亿欧元,要打击跨国公司的激进税务优化。

她说这些措施能在18个月内把赤字降到3%以下,到2032年实现1400亿欧元的节余。

她还说,如果法国人民不选择与现状划清政治界限,法国将走向事实上的违约。

这些话在政治上真的描绘得很抓耳了,因为它把复杂的问题简化成了一个选择,要么继续现在的失败,要么换我上来,我来解决。

但财政问题不接受政治修辞,它只接受会计恒等式。

勒庞的承诺面临一个根本性的矛盾,她拒绝增税,拒绝削减主要社会支出,而社会支出占法国总支出的50%以上,她还要降低养老金水平,但同时又说要纠正养老金体系的不公平。

这些目标放在一起,在算术上几乎不可能同时实现。

布雷默的评论说,她拒绝提高任何税收,拒绝削减任何主要的社会开支,还要降低养老金水平,那这笔钱从哪里来?如果她想当选,又想拥有一个可信的预算,这两件事是水火不容的。

投资者已经看明白了,他们在惩罚法国,就像当年惩罚英国一样。

这里涉及一个我称之为“财政不可能三角”的约束。

在欧元区内部,一个成员国无法同时做到三件事,即不增税,不削减社保,不承受主权利差飙升。法国可以选其中两个,但不能全选,勒庞试图用“打击跨国公司税务优化”和“限制欧盟预算贡献”来替代增税和削社保,但这两项措施的规模有限,而且行为反应很强。

单方面打击跨国公司,可能导致资本外逃和税基萎缩,限制欧盟贡献,可能引发法律冲突和资金报复,这些措施在政治上很响亮,在财政上却很单薄。

更关键的是,法国需要削减的赤字规模不是小数目。

要从5.1%降到3%,需要大约2.1%的GDP调整,相当于630亿欧元左右。勒庞说要冻结教师工资,这只是540亿欧元财政调整的一部分。

即便如此,要在18个月内完成这个调整,同时减税、保护福利,这在会计恒等式上几乎不可能,市场不会因为演讲而改变贴现率。

英国特拉斯政府的经历已经证明,当政客说出市场认为完全荒谬的话,债券市场会先惩罚,再迫使政策转向,法国没有英镑那样的货币主权,惩罚可能更猛烈。

而且,勒庞的财政承诺还有一个问题,她要在2027年参选,而预算谈判现在就要开始。

如果她当选,她面临的第一个考验就是市场。

她的政策如果引发利差飙升,她要么放弃承诺,要么与欧盟和ECB正面冲突。

如果她放弃承诺,她的选民会失望。

如果她与欧盟冲突,法国的债务成本会进一步上升。

无论哪种结果,学生想要的资源都会更少。

另外,法国10年期国债收益率目前比意大利高出约23个基点,法国国债收益率4.7891%,今年上涨129个基点,欧元兑美元跌至17个月低点,法德利差在剧烈波动。

这意味着,市场正在重新给法国定价。

在过去的欧元区里,法国国债通常被视为核心资产,收益率低于意大利。

意大利常常被看作高债务、政治不稳的边缘国家,但现在,法国的收益率比意大利还高。

这不是因为意大利突然变好了,而是因为法国的政治不确定性溢价急剧上升。

那法国能不能形成可信的财政改善路径?勒庞当选后,法国和欧元区的关系会变成什么样?如果法国和欧盟发生冲突,欧洲央行还愿不愿意救助法国?

这些问题所说的都是同一个风险。

法国的债务以欧元计价,欧洲央行可以印欧元,所以法国理论上不会像新兴市场那样直接违约,真正的风险是制度退出风险和ECB不救助风险。

如果勒庞推动退出欧元、限制欧盟预算贡献、与欧盟财政规则发生正面冲突,法国国债就会被市场重新定价为“法国法郎风险”。

即使她不退出,市场也会担心她与欧盟对抗导致欧洲央行的传导保护工具被政治化。

传导保护工具是欧洲央行在2022年推出的,用来购买成员国债券以平息严重市场混乱。

可它是有条件的,要遵守欧盟财政框架,没有严重宏观经济失衡,债务可持续。

法国已经处于过度赤字程序之中了,如果勒庞政府违反财政规则,欧洲央行救不救?

不救,欧元区第二大经济体的利差失控,可能引发解体风险。

救,道德风险巨大,德国等国家可能反对,欧洲央行会被迫政治化。

法国太大不能倒,但正因如此,它的政治风险会变成整个欧元区的生存风险。

所以,法国国债比意大利还贵,不只是法国的问题,它是欧元区内部等级重排的信号。

法国正在从“核心”滑向“风险边缘”,而意大利因为政治相对稳定和财政改善预期,暂时获得了市场的宽容。

这是一次历史性的定价重估,它的影响会波及整个欧元区的融资成本和货币政策空间。

市场惩罚法国,但惩罚会带来政治反噬,选民反感外部约束,尤其当外部约束来自“看不见的债券市场”和“布鲁塞尔的官僚”。

市场越惩罚,极右翼越容易把叙事简化为“法国优先”“退出欧盟规则”“拒绝紧缩”。

学生要求更多公共支出,勒庞承诺减税和保护福利,债券市场要求紧缩。

三者冲突,形成一个政治经济上的死结。

学生暴动不是1968年文化革命的翻版,它是公共服务崩溃和财政紧缩预期的预演,被捕者中87%是未成年人,这说明代际政治觉醒正在发生。

但极右翼未必直接受益。

学生可能支持极左,而勒庞的选民基础更偏向老年人和白人中下阶层。

然而,反建制情绪整体上升,左翼和极右翼都在争夺愤怒的年轻人,最终,法国政治可能进一步碎片化,第二轮选举成为极右翼与左翼的对决,市场将被迫定价“无论谁赢,财政都难纪律”的风险。

未来12到18个月,法国可能走向三种情况。

其一,是预算谈判艰难,政府可能动用宪法工具强行通过,引发不信任投票和街头抗议升级。法国国债利差波动扩大,勒庞在民调中领先,市场提前定价。

如果她当选,初期市场冲击,利差可能飙升,欧元下跌。

随后她可能像意大利的梅洛尼一样执政现实化,软化退出欧元和财政对抗的立场,市场逐步稳定。但法国财政改善有限,债务螺旋继续。

其二,是预算妥协达成,学生抗议降温,经济增长意外回升,欧洲央行明确支持,利差收窄。勒庞失去势头,中间派或左翼联合阻止极右翼。

但这需要政治奇迹。

其三,是勒庞当选并与欧盟正面冲突,单方面限制欧盟预算贡献,推行减税和福利保护,市场抛售法国资产,利差飙升,欧元跌至更低水平。

欧洲央行被迫干预,但传导保护工具的条件争议引发宪法和政治危机。

法国可能面临事实上的债务危机,欧元区要么被迫财政一体化,要么面临解体风险。

关键变量是什么?我认为是勒庞是否能从竞选语言转向执政现实?欧洲央行是否可信且愿意救助法国?德国是否愿意为法国风险买单?

这几个变量决定法国是“梅洛尼化”还是“特拉斯化”。

法国学生的手和法国债券收益率,是同一场危机的两个伤口。

一个流的是血,一个流的是信用。

学生要求更多资源,勒庞承诺财政扭转,市场要求紧缩。

真正的解决方案不在三者之中,而在重新谈判法国的社会契约,也就是如何让养老金、医疗、教育、债务利息之间的分配更公平,如何让未来一代在财政决策中有发言权,如何在欧元区框架下建立可信的财政规则和风险分担机制。

勒庞的财政扭转如果只是政治叙事,而非会计恒等式,将加剧危机。

市场也不是民主的敌人,它是未来对现在的贴现,法国若不改革代际分配,不解决公共支出刚性和税基侵蚀,不重建政治共识,那么财政、社会、市场之间的三角螺旋将继续旋转。

法国的问题不是极右翼崛起,更大问题在于财政民主的破产,欧元区若不能把法国风险纳入共同财政框架,那么,一个没有财政联盟的货币联盟,能否承受核心国的政治断裂?

答案,可能就在下一次法国国债利差跳动的数字里,也在下一次里尔街头燃烧的垃圾桶里。

编辑出品 | 东针商略

©2026 东针商略 版权所有。未经授权同意,禁止任何形式的转载或使用。

*本文基于公开资料分析推测,纯属个人观点,仅供参考,不构成任何决策或投资建议。