腾讯
国际
财经
教育
采集 2026-10-07T16:08:19+00:00
耐克大中华区营收连续九季度下滑,安踏多品牌矩阵崛起
原始标题:“大学生最爱品牌”,市值蒸发超80%!当年一个月赚千把块轻轻松松,如今家里堆成山卖不出去……这届年轻人为什么突然不买了?
来源
腾讯
发布时间
-
采集批次
2026-10-07-16
字数
2349
URL 指纹
0e9bb9c0ea4c5a21
📌 AI 总结(197 字)
耐克2027财年第一季度财报显示,大中华区营收暴跌22%,已连续九个季度下滑,公司宣布将大中华区与亚太拉美合并,并启动裁员重组。与此同时,安踏上半年营收435亿元创新高,三大品牌矩阵实现差异化增长。文章通过耐克与安踏的对比,指出耐克失血源于DTC战略导致折扣死循环、球鞋溢价文化崩塌以及对中国消费者细分需求回应不足,而安踏凭借多品牌策略精准卡位大众、高端和户外赛道,在本土竞争中实现了此消彼长。
📄 正文(2349 字)
截至2026年10月初,耐克股价徘徊在33美元附近,对比2021年11月179美元的历史高点,跌幅超过80%,市值从2640亿美元蒸发至500亿美元出头。就在9月底,耐克被正式剔出标普100指数,结束了其作为美股核心蓝筹的历史。2026年年内,耐克股价累计跌幅已达46.84%,是道琼斯30只成分股中表现最差的一只。

而这一切的核心伤口,在中国。

2026年10月1日,耐克发布2027财年第一季度财报,当季营收112.13亿美元,同比下降4%,低于市场预期。净利润7.12亿美元,同比下降2%。

但比起营收和利润的下降,财报中的另一行数字可能更值得我们关注:大中华区营收11.80亿美元,同比暴跌22%。按汇率中性计算,跌幅甚至扩大到26%。

这已经是耐克在中国连续第九个季度的营收下滑。大中华区作为一个曾经被耐克视为「利润增长引擎」的市场,如今成了全球版图中最刺眼的「失血点」。2026财年全年,耐克中国市场收入58.47亿美元,同比下降11%,息税前利润下滑20%。

财报发布当晚,耐克盘后股价一度跳水超8%,次日收盘再跌3.64%。首席执行官埃利奥特·希尔在财报中坦承:「我们在耐克运动休闲、Jordan品牌和大中华区仍有更多工作要做。」

然而更值得关注的是,这份财报中隐藏的「减法」动作:耐克宣布将大中华区与亚太及拉美地区合并,同时启动名为「Pace」的运营模式转型计划,预计到2031财年累计节省约25亿美元,同时确认约10亿美元的税前重组费用,其中包括新一轮裁员。将中国市场「降格」合并,与其说是一次组织优化,不如说是承认了在中国市场的战略退却。

耐克在中国的困境,并非一夜之间形成。

过去十年,耐克在中国市场的繁荣建立在一套精妙的「球鞋文化」之上。Dunk系列、AJ系列通过限量发售和联名合作,被包装成年轻人的「社交货币」,二级市场溢价数倍是常态。但如今,这套逻辑正在崩塌。据财报数据,Jordan品牌整体势头明显衰退,Dunk系列营收已经锐减近50%,大量当年的「爆款」在得物等二级市场上跌至发售价以下。

与此同时,耐克力推的DTC(直面消费者)战略在中国市场产生了意料之外的副作用。绕过经销商直接面对消费者本意是提升利润率,结果却是将库存风险全部揽入自身体系。需求一旦下滑,自营渠道的库存便如滚雪球般膨胀,只能靠持续打折清货。官方旗舰店带头降价,经销商被迫跟进,全渠道陷入「折扣—滞销—更大折扣」的死循环。耐克管理层在财报会上承认,「数字渠道长期处于折扣状态,严重削弱了品牌影响力」。

品牌溢价一旦被折扣蚕食,恢复远比想象中困难。

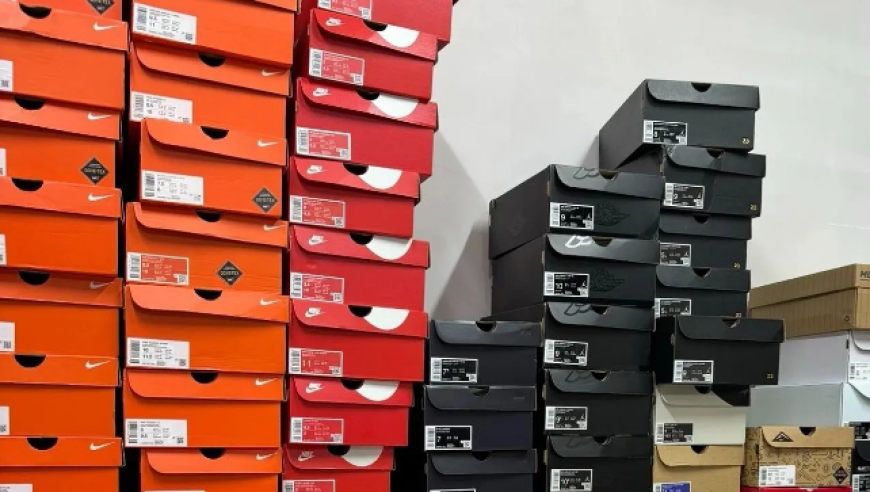
24岁的小马最大的爱好就是看鞋买鞋,家里的鞋盒堆得比山高,不说上千也有过百。但他买回来并非都是自己要穿,而是为了「倒手卖出去」。作为在潮鞋领域「深耕」多年的鞋贩子,他说日常买卖最多的品牌就是耐克,因为「大学生最喜欢耐克,这个品牌最好卖。」小马从大学的时候就开始「炒鞋」,那时候一个月赚个千把块轻轻松松。但自从毕业之后,感觉炒鞋这块越来越难做了。他认为主要原因是现在大家不乐意为这种溢价付费了,不仅仅是耐克这一个品牌,而是整个市场需求都缩水了。

当耐克在中国市场持续失血时,中国本土品牌安踏集团正以另一种姿态稳固自己的王座。

2026年8月,安踏体育发布中期答卷:上半年营收435.1亿元人民币,同比增长12.9%,再创历史新高;经营溢利117.6亿元,同比增长16.1%;毛利率提升至63.9%,经营利润率达到27.0%。

分品牌来看,安踏主品牌收入177.7亿元,同比增长4.8%,连续15年位居中国运动品牌第一;FILA斐乐收入150.5亿元,同比增长6.1%,经营利润率提升至28.7%;包括迪桑特、可隆等在内的所有其他品牌,收入共106.9亿元,同比大增44.2%,首次在半年度突破百亿大关,其中可隆流水同比增长超过45%。

安踏主品牌覆盖大众市场,FILA锚定高端运动时尚,迪桑特和可隆精准卡位户外与专业运动细分赛道。安踏采用「全能选手+垂类细分」的组合,恰恰击中了耐克「全能王者」模式在中国市场逐渐失灵的软肋。当消费者需求从「一双耐克走天下」转向更加个性化、场景化的选择时,安踏的多品牌布局恰好接住了这些分流的需求。

刚毕业一年的小董说,自己高中的时候特别喜欢和同学们讨论各种潮鞋品牌,「其实大家会暗中比较谁穿的鞋比较贵、谁的鞋比较新,那时候为了合群买了不少耐克的鞋。」但现在小董买鞋时首先考虑的不再是潮流,她更看重是否舒适和百搭,觉得「需要什么鞋就买什么品牌」。

安踏与耐克在中国市场的此消彼长,本质上是两种商业逻辑的碰撞。耐克是典型的「全球品牌中心制」,用全球统一的产品线和品牌叙事去覆盖所有市场。这套模式在全球化高歌猛进的年代无往不利,但当中国消费者的需求日益细分、本土品牌在专业科技和品牌叙事上快速补课时,全球品牌的「标准答案」开始失灵。

安踏的模式则更接近「以消费者为中心」的多品牌运营。正如安踏董事局主席丁世忠在中期业绩中所言:「消费者每天都在用自己的选择为品牌投票。我们始终坚持以消费者为中心,坚持品牌特色,打造差异化的产品价值,不因短期利益透支品牌未来。」

从资本市场的视角看,耐克当前市值约500亿美元,对应的是收入下滑、份额流失的「衰退叙事」;安踏市值约2000亿港元,对应的是稳健增长、多品牌兑现的「成长叙事」。市值的差距固然仍然存在,但方向已经明确。

权杖的交班,不是因为安踏「打败」了耐克——在全球营收规模上,耐克464亿美元的体量仍是安踏的数倍。但在中国运动鞋服市场这个全球最重要的竞技场中,第一的王座已经易主,而耐克最引以为傲的「品牌溢价」正在被自己亲手打折出售。