腾讯
国际
财经
采集 2026-10-08T04:07:46+00:00
中俄天然气管道绕开蒙古,价格独一份,普京这回真松口了?
来源
腾讯
发布时间
-
采集批次
2026-10-08-04
字数
3010
URL 指纹
3a94cb1d0c5d62f8
📌 AI 总结(33 字)
【世界新闻】中俄天然气管道绕开蒙古,价格独一份,普京这回真松口了?
📄 正文(3010 字)
环球译视

2026-10-08 08:45发布于江苏军事专家

前言

俄罗斯今年的预算草案显示,对非独联体国家的天然气出口均价预计为每千立方米562美元。同一份文件里,对华管道气均价预测是247.9美元。差了不止一倍。这个价差本身就值得认真拆解——普京政府愿意给中国“独一档”的优惠,恰恰说明俄方在能源出口上的处境,远比表面看到的要紧张。

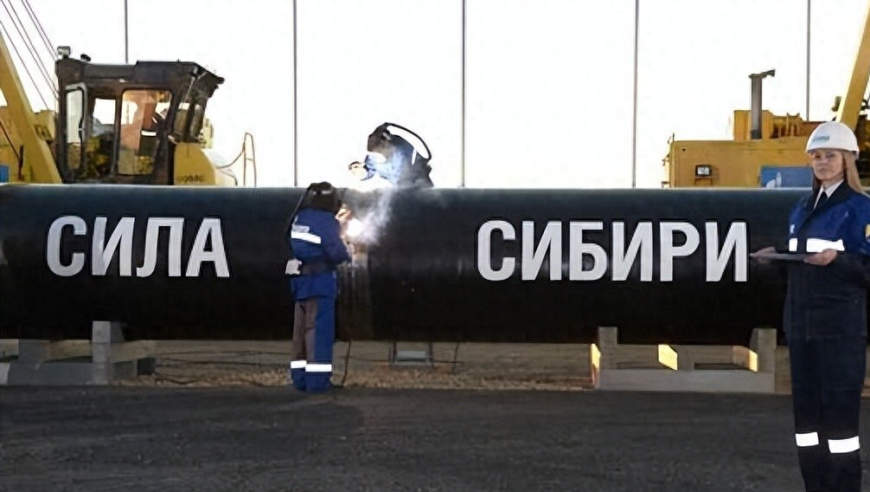
但更值得关注的不是价格本身,而是围绕“西伯利亚力量2号”管道持续了数年的路线和定价拉锯。这条设计年输气量500亿立方米、合同期30年的管道,至今没有实质性开工。俄罗斯副总理诺瓦克今年9月还在说,路线和商业条款“正在商讨中”。克里姆林宫发言人佩斯科夫在普京访华后也承认,“取得了进展,但尚未达成最终协议”。

问题出在哪?两件事:路线,和价格。而这两件事,本质上是一件事。

蒙古这条线在地理上确实有优势。从西西伯利亚经蒙古入境中国,比绕行黑龙江少大约1000公里,按每公里3000万元的建设成本粗算,管线投资能省下300亿元左右。

但这笔账只算了建设成本。天然气管道不是高速公路,堵了可以绕行,它是一根固定的钢管,一头连着气源,一头连着用户,中间任何一处卡住,整条线就停摆。过境国手里因此多了一个阀门,这个阀门平时不起眼,但到了冬天供暖的关键时刻,它值多少钱,由握阀门的人说了算。

欧洲的教训就摆在那里。北溪管道被炸之前,俄罗斯输往西欧的天然气有相当一部分要经过乌克兰和波兰过境。每次俄乌关系紧张,过境费和政治条件就会被重新拿出来谈。管道过境权的本质,是把能源安全的命脉交给第三方的政治稳定性。

蒙古的情况还有几个特殊变量。蒙古长期奉行“第三邻国”政策,夹在中俄之间,主动引入美、日、欧等力量来平衡。这是内陆小国的正常外交选择,可以理解。但管道合同要跑三十年,政府换届后合同还算不算数?街头舆论起伏时过境条款会不会被拿出来说事?

这不是在质疑蒙古的诚意,而是管道这种基础设施的时间尺度,天然超越了任何一届政府的政治周期。

更关键的是蒙古在过境费上的要价方式。据报道,蒙方最初的要价是每年两三亿美元,后来一路加码到20到30亿美元,还要求俄方每年无偿提供20到30亿立方米天然气——蒙古全国一年的用气量不到10亿立方米,这个数字是本国全年用量的两三倍。此外还要求参与管道运营分红。

这种要价方式的逻辑是:你绕不开我,所以我可以开到你能承受的上限。问题是,中国恰恰有绕开的选项。中俄哈方向已经有运行多年的原油管道和天然气管道,哈萨克斯坦自己就是油气资源国,中哈通道的另一头还连着中亚,土库曼斯坦等国的气源都能接进来。今年4月,中国与土库曼斯坦签署了天然气领域合作的总协议,复兴气田四期项目正式开工。哈萨克斯坦方面也已明确表达了让管道过境本国的意愿,并提出可以额外供应哈国北部和东部地区。

对中方来说,多花一笔建设费换来的是一条完全可控的通道。管道走中俄哈方向,中间虽然也经过第三国,但哈萨克斯坦在能源领域与中国的合作机制已经运行多年,且哈方自身就是气源方和用户方,利益绑定远比纯粹的过境国复杂。这和蒙古作为纯粹过境国的角色有本质区别。

再来看价格。俄罗斯给中国的天然气价格确实是独一档的。俄方预计2026年对华供气均价为247.9美元/千立方米,对非独联体国家均价是562美元。但独联体国家拿到的价格更低,白俄罗斯大约在120美元左右。

俄方认为自己已经让了一大步,希望新管道沿用“西伯利亚力量1号”的价格公式。中方的诉求则更进一步——据《华尔街日报》报道,中方要求新管道的定价参照俄罗斯国内市场的价格水平,即每千立方米约50美元,这个数字大约是当前中方支付价格的五分之一。

50美元的价格对俄方来说意味着什么?俄气公司2023年净亏损1.076万亿卢布,2024年虽然收窄但仍处于困境,2025年才勉强恢复盈利。在欧洲市场基本关闭、北溪管道停运、乌克兰过境协议终止之后,俄罗斯对华出口已经是其管道气出口的主要增量来源。如果新管道按50美元定价,加上建设投资,这个项目在商业上很难成立。

但中方的立场也有其逻辑。国内天然气价格受到严格管制,工业用气和居民用气价格都远低于国际市场水平。如果进口管道气价格过高,国内终端用户无法消化成本,中间的价差要么由财政补贴,要么由进口企业承担亏损。中方在谈判中坚持低价,是在为国内能源成本设一道防火墙。

更深层的问题是,中方并不急于推进这个项目。中国已经构建了多元化的天然气进口格局:中亚管道、中缅管道、中俄东线管道三条陆上通道在运行,LNG进口来源涵盖卡塔尔、澳大利亚、美国、马来西亚等多个方向。今年中东冲突导致霍尔木兹海峡通行受阻后,卡塔尔LNG供应受影响,中国企业已经在积极寻求加拿大等非中东供应国的长期合同。

换句话说,西伯利亚力量2号对俄方的战略价值,远高于对中方的紧迫程度。俄罗斯需要这条管道来替代失去的欧洲市场,而中国有足够多的替代选项。这种不对称决定了谈判的基本走向:时间站在中方一边。

今年9月,普京将项目更名为“贝加尔力量”,俄能源部长齐维廖夫在东方经济论坛上表示“开工准备工作即将完成”。但改名改变不了谈判桌上的核心分歧。

值得注意的一个细节是,普京访华期间,双方签署了涉及天然气领域的合作文件,但西伯利亚力量2号并未出现在双方42项双边合作文件的清单中。这意味着,即便在最高层会晤的层面,价格和路线问题仍未取得突破。

俄方的财政压力在持续加大。俄罗斯的能源战略已经明确将出口方向转向“友好国家”,《2050年能源战略》把中国定位为最重要的替代市场。但战略定位是一回事,商业条款是另一回事。俄气公司连续亏损后,已经没有太多余力为一个前景不明朗的项目承担前期投入。而中方在管道建设出资、蒙古境内运营权等问题上同样不愿意让步。

把整件事拆开来看,中俄围绕西伯利亚力量2号的博弈,核心不是“谁对谁更好”的问题,而是两个能源大国在各自安全框架下寻找利益交汇点的过程。

中方的底线是管道必须全程可控。绕开蒙古、走中俄哈方向,是这条底线的最直接体现。省下的建设费可以再挣回来,但能源通道一旦被人卡住,代价不是钱能衡量的。

俄方的底线是价格不能低于商业可持续的水平。俄气已经在亏损边缘挣扎,再以低于成本的价格向中国供气,这个项目就变成了财政黑洞。

双方的诉求之间存在一个可以谈判的空间。俄方已经给出了远低于欧洲市场的价格,中方的诉求高于独联体优惠价但低于当前对华出口价。问题的关键在于,谁来承担管道建设的前期投入,以及蒙古境内的过境安排怎么处理。

蒙古在这个结构中的位置比较微妙。它提出了相当高的要价,试图利用自己的地理位置获得最大收益。但这种策略忽略了一个基本事实:管道的地缘价值在于不可替代性,而蒙古的通道并非不可替代。哈萨克斯坦路线已经摆上桌面,中俄哈之间的能源合作机制比中蒙俄更为成熟。

普京是否“松口”了,取决于如何定义松口。在价格上,俄方确实做出了显著让步,对华价格已经是全球独一档。但在新管道的定价公式上,双方还没有找到交集。而在路线上,如果最终选择绕开蒙古,那将不只是省下过境费和建设费的问题,而是对整条通道安全逻辑的重新定义。

管道谈判从来不是单纯的商业合同。它涉及的是两个大国在未来三十年里如何定义彼此的能源依赖关系。价格可以谈,路线可以选,但安全底线没有让步的余地。