腾讯
国际
财经
采集 2026-10-08T16:10:49+00:00
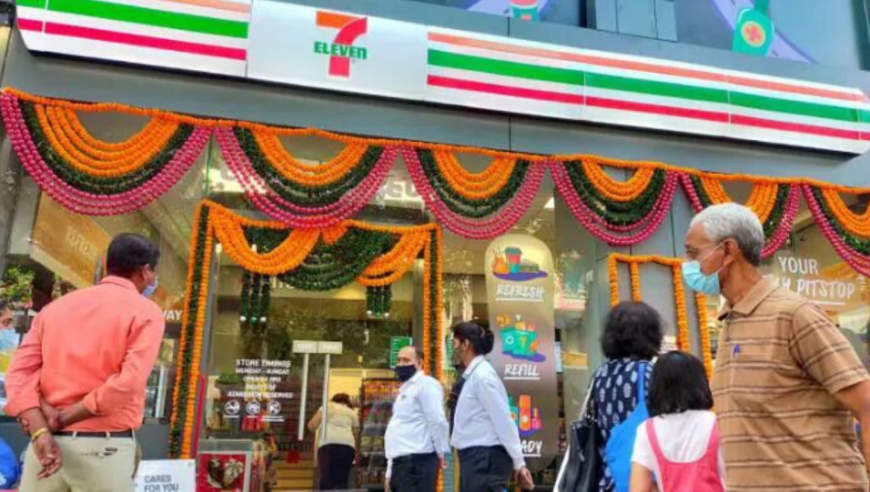
7-11便利店折戟印度:五年仅开31家门店
原始标题:面对印度,7-11选择转身离场
来源
腾讯
发布时间
-
采集批次
2026-10-08-16
字数
2025
URL 指纹
0833d75c0f916988
📌 AI 总结(296 字)
7-11便利店正式退出印度市场,其印度合作方信实零售关闭了孟买、浦那全部31家门店,结束五年征程。最新财年数据显示,该项目营收仅9.2亿卢比,净亏损却逼近9亿卢比,单店日均销售不足日本成熟门店的五分之一。7-11依赖的鲜食即食模式在印度遭遇水土不服:本土1300万家Kirana夫妻店以价格和人情关系占据91%的食杂市场份额,Blinkit、Zepto等即时零售平台又从线上分流应急消费场景。同时,印度城市化率偏低、白领基数有限、街头小吃摊竞争激烈,导致7-11擅长的枢纽店选址、24小时营业、高毛利鲜食等打法全部失效。这一案例揭示了庞大人口不等于可复制市场,出海企业需真正读懂本土消费土壤。
📄 正文(2025 字)
7-11在印度的便利店故事,画上句号了。

2026年10月6日,7-11母公司7&I控股对媒体证实,印度特许合作方信实零售已经关闭孟买、浦那两地全部31家门店。这意味着,这家在全球多地跑通模型的便利店巨头,为期五年的印度征程正式结束。

7-11便利店最初联手印度本土顶级财团入局,结果却令人意外,上一个财年在印度营收9.2亿卢比(约0.66亿元人民币),净亏损近9亿卢比。

7-11便利店依靠密集网点布局、高毛利即食商品,加上标准化门店管理体系,在全球多个市场跑通了盈利模型。它依靠这套成熟的经营打法,陆续进入东亚、东南亚多国,开出数万家门店,成为城市便民消费里随处可见的基础设施。印度,是它全球版图里第18个进入的国家及地区。

2021年,7-11母公司7&I控股敲定印度市场的合作方——信实零售,二者是总特许(Master Franchise)合作关系,信实零售拿到7-11便利店印度区域独家特许授权。而信实零售是印度零售赛道的绝对龙头,隶属于印度巨头信实工业。

对7-11来说,借助信实的本土身份,可以绕开印度复杂的外资零售监管限制。印度对多品牌线下零售设置了严苛的外商直接投资规则,外资最低要投入1亿美元,其中首笔资金的50%必须投向仓储、物流等后端基础设施,采购的加工类商品当中还要求30%必须来自印度本土中小微企业。采用总特许授权模式则绕开了这套监管。

市场当时普遍预判,项目会以孟买作为起点,后续向德里、班加罗尔等核心城市铺开。但理想中的扩张画面,始终没有变成现实。

五年时间,7-11便利店在印度仅仅开出31家门店,并且全部集中在孟买、浦那两座城市,连德里首都圈都没能实现网点落地。门店扩展进度缓慢,亏损却来得十分猛烈。2025-2026财年,这家专门运营7-11印度门店的主体实现营收9.2亿卢比,净亏损逼近9亿卢比,相当于每家门店一年要承担约2900万卢比的亏损。

7&I控股官方财报显示,日本本土7-11全店平均日销约67万日元,其中鲜食及快餐类商品贡献了约一半的销售额。正是靠便当、饭团、关东煮这些高频刚需的即食商品,便利店才能把客流和坪效拉到足以覆盖核心商圈高昂租金的水平。而在印度,9.2亿卢比年营收平摊到31家门店,单店日均销售仅约8.1万卢比,不足日本成熟门店的五分之一。

运营方并非没有做本土化尝试,门店上架过适配印度口味的小吃与本土饮品,却始终没有跑出能带动复购的爆款。结果是,门店里卖得最多的仍是进口包装食品和日用杂货,在不少印度消费者眼里,它更像一家定位偏高、卖进口货的精致杂货铺。

印度本土零售业格局,也构成一道7-11难以逾越的屏障。

据FICCI联合德勤2024年零售报告估算,全印度Kirana店数量超过1300万家,深入社区、居民区。Redseer在2025年调研显示,印度食品杂货市场Kirana店依旧占据着约91%的份额。Kirana店有两大竞争优势:一是成本带来的价格优势,同一件商品,小店售价往往比连锁便利店低一成到两成;二是熟人社交带来的服务粘性,可提供电话订货送货上门、赊账记账等灵活服务。

印度高速发展的即时零售,又从另一个层面对便利店形成冲击。摩根士丹利的研究报告显示,印度快商务市场规模由2022财年的5亿美元增长到2024财年的33亿美元,同比增速73%。Blinkit、Zepto、Swiggy Instamart等本土平台占据市场主导地位。印度快商务整体渗透率仅有7%,行业还处在扩张上升周期。

回看7-11便利店在东亚市场的发展,通勤人群是门店很重要的流量来源。但这套逻辑放到印度,很难成立。印度整体城市化率大约35%,城市公共交通体系并不完善,缺少高密度地铁网络带来的集中人流节点。24小时营业,本是便利店的一大卖点,可印度多数城市夜间商业氛围淡薄,通宵营业带来的人力、能耗成本居高不下,却换不来对应的夜间客流。

而即食便当、简餐这类高毛利鲜食,还要面对来自城市街头餐饮的激烈竞争。印度城市街头大大小小的小吃摊星罗棋布,街头摊位几乎覆盖一日各个吃饭时段,价格往往只有便利店便当的三分之一到二分之一。收入更高的城市中产,又有大量线下餐馆、外卖平台可供挑选。

不过,7-11便利店退出印度,并不代表印度零售没有增长前景。根据德勤与印度零售商协会2025年2月报告测算,印度有组织零售市场规模到2030年有望达到2300亿美元,未来将保持10%的年复合增速。

沃尔玛也曾在2007年入局印度实体大卖场,受外资零售监管约束,2013年合资项目终止;它转而收购Flipkart布局电商,却遇上印度电商新规限制。带着海外已经跑通的模板进入,容易低估本土消费生态的韧性。

7-11在印度的尝试,给所有出海消费企业上了一课。庞大人口和市场体量,不等于可直接复制的商业沃土。消费市场的本质,从来不在于人口规模有多惊人,而在于本土消费土壤能不能适配外来模式。