腾讯
时政
国际
财经
采集 2026-10-09T10:05:59+00:00
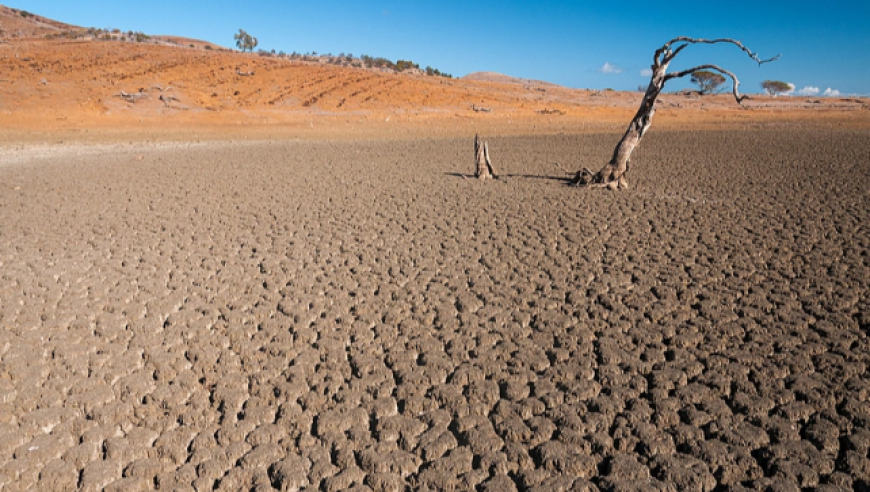
超级厄尔尼诺会如何影响我们的钱包
原始标题:超级厄尔尼诺来了,我们的日常所需真会因它涨价吗?
来源
腾讯
发布时间
-
采集批次
2026-10-09-10
字数
2077
URL 指纹
1369930cedb7c955
📌 AI 总结(256 字)
2025年一场50年罕见的超级厄尔尼诺正在上演,多个气象机构已拉响警报。摩根大通预计全球食品通胀将在2027年上半年升至5%。本期播客邀请资深大宗商品期货交易员张思齐,深入分析厄尔尼诺影响全球供给的传导路径:东南亚棕榈油、橡胶,南亚甘蔗与稻米,澳大利亚小麦等产区面临干旱威胁;巴拿马运河因干旱导致通航量下降;暖冬冲击羽绒服销售。文章指出,天气只是供应端因素之一,只有当气候异常恰好击中作物关键生长期、叠加库存偏低与出口集中时,才会真正推高价格,并最终通过长产业链传导至终端消费品,甚至波及宠物食品与水产养殖成本。
📄 正文(2077 字)
2025年夏天,多个全球气象机构拉响警报:一场50年罕见的超级厄尔尼诺正在上演,赤道中东太平洋海温指数已超过2.5,达到"超级"级别。摩根大通预计,受此叠加霍尔木兹海峡封锁与黑海冲突影响,全球食品通胀将在2027年上半年升至5%,明显高于今年同期的2.8%。

**厄尔尼诺的基础逻辑与价格传导**

厄尔尼诺不是所有商品齐涨的按钮,它改变的是不同地区的降雨、气温、海洋环境与水资源。只有当这种变化击中某个商品关键生长期,又恰好碰上库存偏低、出口国集中、物流受阻或政策收紧时,才会传导至价格大幅波动。影响农产品价格的因素大致可分五组:供应(产量与收获物流)、需求(饲料、食品、榨油、生物燃料、纺织)、库存(市场缓冲垫)、政策与物流(出口限制、关税、运河港口、战争运费)、金融条件(美元、利率、能源价格、基金仓位)。

理解厄尔尼诺需关注三类问题:受影响产区在全球贸易中的权重、天气打在作物日历的哪个环节、全球库存与替代品的紧张程度。离开这三点只谈天气异常,很容易把叙事当成行情。

**"东涝西旱"格局下的核心产区**

太平洋呈现"东涝西旱":美国西部、智利降水增多,中美洲、东南亚、澳大利亚偏干;中国次年更易形成"南涝北旱",长江以南地区受影响显著。

东南亚海洋区域(印尼、马来西亚、菲律宾)是棕榈油、罗布斯塔咖啡、部分可可与稻米的敏感产区。棕榈油全球供应高度集中于印尼与马来西亚,干旱会改变油棕雌雄花比例,导致几个月后果串减少、单产与出油率下降。泰国与马来西亚橡胶产量占全球七八成,叠加老龄化橡胶树占比达40%,干旱会减慢光合作用、缩短产胶时间。

南亚与大陆东南亚(印度、泰国周边)以季风为核心,影响甘蔗、稻米、棉花、玉米与水库蓄水;印度与泰国在全球食糖出口中占比仅次于巴西。澳大利亚东部与南部的边际小麦产量,会通过区域升贴水反映全球压力是否兑现。

南美需分区域讨论:阿根廷与巴西南部可能因多雨缓解干旱、提升单产;巴西中西部大豆与玉米产区则面临雨季推迟影响二茬玉米播种的问题。美国南部平原冬小麦可能反受益于相对良好的水分条件,说明同一气候事件在不同地区方向可以完全不同。

**终端消费品的传导链路**

棕榈油不仅存在于食用油货架,更广泛进入方便面、零食、烘焙起酥油、洗衣液、香皂、化妆品,并在多国成为生物柴油原料。食糖方面,因多数饮料已改用果葡糖浆与代糖,传统草本饮料坚持用白糖的厂家可能受冲击。

厄尔尼诺还通过看不见的饲料路线传导:秘鲁鳀鱼是全球鱼粉最重要的单一原料来源,禁令直接推高国际鱼粉现货价格,先冲击水产养殖成本,再传导至三文鱼、鲈鱼、虾等价格;鱼粉另有约20%用于猪饲料,更日常化的高端宠物食品(猫粮、狗粮)也可能受到波及。

**物流、矿业与工业品**

巴拿马运河今年5至8月降雨量较历史均值低34%,每天船通行量从36艘减至32艘。这并非运河停摆,但通航名额减少带来阶段性供应链冲击,船公司支付优先过闸费用或排队绕道。巴拿马运河承担全球约10%的谷物与17%的大豆贸易,对美东港口运力影响尤为明显。

铜矿方面,影响产量最大的因素并非厄尔尼诺,而是矿石品位长周期下降(1991年至今累计下降40%)与新矿开发周期拉长(平均17年以上)。气候对工业品的影响较间接,可能通过运输难度、电力用水成本结构、矿难风险等施加影响,秘鲁、厄瓜多尔多雨矿区面临道路塌方与山体滑坡,而智利北部缺水矿区则需投入海水淡化设施维持开采。

**气候异变的"受益者"与产业链节奏**

并非所有产区都受损:原本偏干地区迎来多雨、原本过湿地区偏干燥,都可能有利于作物。前期墒情不足的南美中西部可能改善大豆、玉米、小麦水分条件。作物在不同生长期敏感性不同:幼苗期最致命,成熟期影响相对较小,收获期最怕烂在地里。

期货价格反映的是产业链最上游的标准化交割品预期,与终端消费者实际购买的零售包装商品有显著差距:后者叠加原料、加工、仓储物流、品牌渠道、促销等系列成本,产业链越长,原料成本占比越低。因此上游期货涨价未必在终端同步兑现,如棉花库存若被品牌提前积压,成品价格可能并不会明显紧张。

**应对体系:从预警到金融工具**

各国应对极端气候已形成多层体系:第一层是媒体与气象服务提供的季节性预测、旱情预警、播种建议与病虫害科普;第二层是田间管理、育种技术(耐旱耐热耐涝早熟品种)、滴灌、排水、蓄水与轮作等农业实践的提升;第三层是水库、排渠、洪涝系统、仓储等公共基础设施与农业保险、农业补贴等政策支持;第四层是金融工具,远期合同、期货、期权、基差合同、天气指数保险等可帮助规模化农户、农场、合作社与加工贸易商进行风险对冲,相当于为担心价格波动的经营者购买一份保险。

暖冬带来的冬装销售压力则是另一隐性冲击:羽绒服利润最高却最难卖出,气候异常导致服装行业备货节奏被打乱,传统季节经验失效。厄尔尼诺虽然不一定立即触发全球性供应链危机,但它通过气候、产区、作物日历与供应链的层层耦合,持续改写着大宗商品的价格版图,并最终体现在普通人的日常消费账单上。