腾讯
财经
教育
采集 2026-10-20T10:05:57+00:00
大额存单市场重启:五年期产品利率分层明显
原始标题:大额存单重现市场:四大行5年期利率1.55%—1.60%,部分银行达2%
来源
腾讯
发布时间
-
采集批次
2026-10-20-10
字数
1212
URL 指纹
c4994761d2426ca7
📌 AI 总结(211 字)
沉寂一年多的大额存单在2026年四季度重现市场,国有大行率先重启五年期存单发行,利率集中在1.55%—1.60%;股份行利率略高,约1.75%—1.80%;少数民营及农商行利率冲至2%,但附带区域、新资金、额度等限制。受存款到期潮与息差压力影响,银行通过压降高成本负债、承接中长期资金需求,推动存单重启。专家指出本轮重启属阶段性负债调控,非利率趋势反转,建议储户按应急金、大额存单、长短搭配、稳健多元四个层次合理配置资产。
📄 正文(1212 字)
沉寂一年多的大额存单在市场局部重现。2026年四季度初,国有大行重启五年期大额存单发行,股份行、地方中小银行也陆续上新相关产品;少数民营银行、农商行推出利率达到2%的大额存单产品,为偏好低风险的储户带来资产配置新选择。业内人士建议,市民应看清各家银行产品差异,结合资金周期分层规划储蓄方案。

银行存单利率分层明显,高息产品限制条件较多。少数利率达到2%的大额存单,通常附带「区域内、新资金、限额度、可转让」等认购条件。

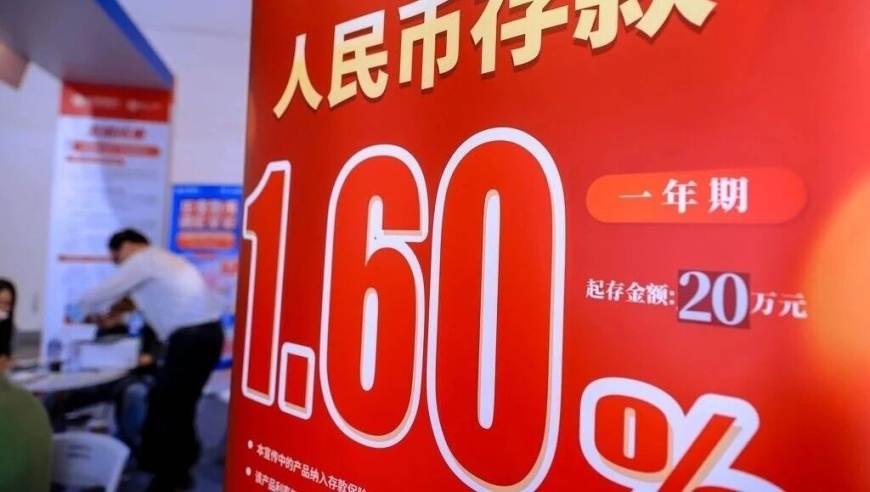
据了解,中行、农行、建行、工行7—8月重启五年期大额存单,利率1.55%—1.60%。中国银行五年期产品20万元起存,最高年化利率1.60%,支持转让与质押功能;建设银行同期上架两档五年期产品,利率分别为1.60%和1.55%;工商银行8月推出两款五年期存单,部分设置教师、代发客户等定向门槛。股份行产品利率高于国有大行,华夏银行约1.75%—1.80%、平安银行约1.75%、民生银行约1.75%—1.79%,同样存在额度和客群门槛限制。

存款期限结构出现倒挂,存单重启属阶段性负债调控。融360数字科技研究院数据显示,2026年9月整存整取平均利率3个月0.950%、1年1.267%、3年1.682%、5年1.571%;大额存单3年1.709%、5年1.674%。「3年高于5年」的期限倒挂,说明银行想接住到期资金,又不愿把长期负债成本抬太高。融360数字科技研究院高级分析师艾亚文指出,居民储蓄意愿偏强,银行主动提价吸收中长期资金的需求增强;但息差仍面临挤压,需通过压降高成本负债加以平衡。

中国邮政储蓄银行研究员娄飞鹏表示,大行重启5年期存单是「承接存款到期客户需求与优化负债结构」,今年5年期存款集中到期规模较大,需提前锁定长期资金防流失。招联首席研究员董希淼认为,本轮重启是负债管理、资金留存和息差改善下的「阶段性选择」,后续供给保持稀缺,不是利率趋势反转。

大额存单核心优势在于可转让,储户中途急需用钱可在银行平台转让,最大程度保住已产生的利息。但业内人士提醒,当前利率水平远低于历史高位,五年期产品资金锁定周期长,若未来市场利率上行,储户或将面临再投资收益偏低的机会成本。同时,不少大额存单额度稀缺,部分产品仅限柜面办理,购买前建议提前咨询网点额度、转让规则与客群准入条件。

针对普通家庭,银行理财顾问建议储蓄产品按以下规划合理配置:第一,预留3至6个月日常开支的应急备用金,放在现金管理类理财、货币基金或短期定期存款,保障流动性。第二,手头20万元以上、确定3至5年不会动用的资金,可选择支持转让功能的中长期大额存单,提前锁定当前利率,优先确认转让规则、起存门槛、付息方式。第三,长短搭配、分散久期,将资金拆分配置一年至两年期存款与中长期存单,形成阶梯式存款。第四,风险承受能力尚可的储户可搭配低波动固收类理财,保守型投资者仍以存款、大额存单作为资产底仓,不盲目追求高息。