腾讯
国际
财经
采集 2026-10-20T10:06:57+00:00
山东黄金与紫金矿业十年市值差距拉大根源何在
原始标题:山东黄金:金矿储量国内第二,为什么只值紫金的六分之一?
来源
腾讯
发布时间
-
采集批次
2026-10-20-10
字数
1931
URL 指纹
9091c186fa95b1fe
📌 AI 总结(247 字)
文章以山东黄金与紫金矿业十年市值差距(从相差10%到仅相当于紫金0.15倍)为切入点,分析山东黄金的运营短板。山东黄金黄金权益储量约580万吨,稳居国内第二,旗下胶东主力矿山集中连片、矿权整合空间大,2023年127.6亿入股银泰黄金、2024年集团注入西岭矿业。但其矿权整合、西岭矿业等探矿权资产收益率显著低于紫金,山东黄金同期与紫金的净利润增速差距明显。文章认为,表面上因金价上涨利润释放不及预期,本质是开采成本攀升、资产减值、大额投资成效不一,导致市场对其给予风险折价,其短板在运营能力。
📄 正文(1931 字)
十年前,山东黄金市值594.99亿元,紫金矿业659.03亿元,二者仅相差10%。十年后的今天,紫金矿业市值已近8000亿元,而山东黄金仅约1200亿元。从市值来看,山东黄金仅相当于0.15个紫金。

对于金矿股而言,资源禀赋决定能否上桌,运营则决定能吃多少。从资源禀赋来看,山东黄金并不差。

一、资源禀赋:黄金储量稳居国内第二

2025年报披露,山东黄金的权益黄金资源量为2054吨,其中权益储量为776吨,稳居国内第二。按权益口径计算,山东黄金旗下金矿资源量1979.33吨、储量为737.43吨,储量/资源量比率约37.8%。山金国际按权益口径计算的资源量为259.62吨、储量39.01吨。二者合计控制的黄金储量(权益口径)为776.44吨。

二、矿山品位与开采策略:倾向于逆周期资源管理

2025年报显示其品位为2.4克/吨,若包含山金毛利率则约为2.29克/吨,处于国内中游,低于灵宝黄金(5.6克/吨)及招金矿业(2.9克/吨)。同期,紫金矿业整体金矿品位约1-1.5克/吨,核心优势在于贫矿富采的成本管控能力。

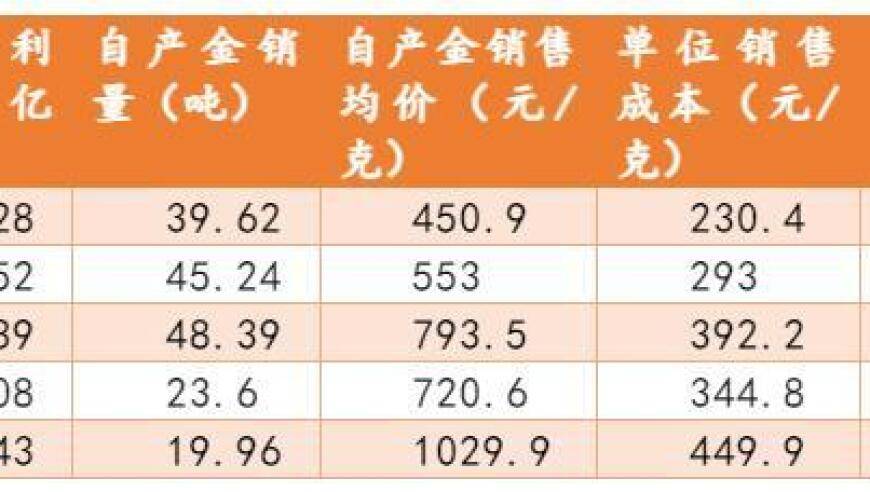
山东黄金倾向于在金价高企时开采贫矿:2025年平均销售成本约392元/克,同比增长33.9%;选矿处理量大幅增加42.74%,但矿产金产量仅同比增长5.89%。这种方式可平滑收益、延长矿山服务年限,但代价是短期克金成本上升、利润弹性变弱。2026年上半年克金成本持续上升,一定程度上制约了利润表现。

三、胶东资源整合与内外拓展

山东黄金为山东省国资控股,省内资源开发优势明显。胶东地区主力矿山三山岛、焦家、新城、玲珑彼此邻近,有利于集中建设采选配套设施。焦家金矿已完成9处采矿权、4处探矿权整合;新城金矿、三山岛金矿资源整合开发工程也在推进中。

在内增方面,公司加大勘探、技改力度,2026年上半年累计投入探矿资金3亿元,新增金金属量20吨。在外拓方面,主要通过并购及对外并购。

2023年1月,山东黄金以127.6亿元获得银泰黄金(后更名为山金国际)20.93%股份,获控股股权,每股转让价21.96元/股,后续不断增持,当前持股28.94%。截至2021年末,银泰黄金合计总资源量矿石量10194.17万吨,金金属量170.452吨,若将银按60的金银比折算,仅考虑金银金属量,收购成本约2.10亿元/吨,收购市净率5.59倍。相比之下,紫金矿业2022年11月收购招金矿业20%股权整体估值约203.15亿元,对应市净率仅1.28倍,横向对比来看并购价偏贵。

2024年集团将西岭矿业以103.34亿元的对价注入。西岭矿业评估利用可采储量金矿石量10353.86万吨,金金属量443.98吨,金平均品位4.29克/吨,评审备案黄金资源量达592.19吨,是国内迄今探获的最大单体金矿床。按资源量计算收购成本约0.17亿元/吨。这与收购对象为探矿权有关,预计2031年开始达产并稳定贡献利润。

四、短期增量与在建工程

山东黄金主要扩建/在建金矿包括焦家、新城、三门岛金矿及境外纳米比亚Osino双子山金矿,全部建成后年产金预计增长33.74吨。从时间进度看,2026至2027年主要看海外卡蒂诺爬坡、玲珑复产及新城金矿部分达产;2027至2028年主要看Osino投产和焦家金矿达产,是产量跃升关键期;2031年及以后,三山岛金矿扩建将打开更长期产能空间。

五、财务状况

2021年亏损主要是由于年初山东省内两家非山东黄金所属企业发生安全事故,主管部门要求全省地下非煤矿山开展全面安全检查,公司主力矿均位于山东省内,产量腰斩、毛利锐减。近年随着金价上涨,公司净利润持续上升,但与A股其他黄金股相比,2025年及2026年利润释放节奏较为逊色。一方面是开采成本上升所致,另一方面是过往在东海证券上的投资连续确认投资损失,2025年、2026年上半年分别确认损失11.73亿元、7.05亿元。2026年6月,山金金控将所持2.62亿股东海证券股份作价19.45亿元转让给东吴证券。

六、估值与运营短板

从估值来看,当前公司PE TTM 22.67倍,PB 3.75倍。按黄金资源量计算,吨均市值为0.71倍,仅略高于招金矿业。

资源优势是A面,运营能力是B面,二者缺一不可。在运营方面,需关注深部开采的成本刚性以及几大主力金矿扩建工程进度,目前三门岛扩建工程进度已出现明显延迟,核心卡点在项目核准批复环节,仍待山东省发改委核准。

山东黄金的估值看似低估,表面是金价上涨但利润释放不及预期,本质是成本攀升、资产减值、过往大手笔投资成效不一,导致市场对其运营模式给予了风险折价。说到底,它的短板在运营。