腾讯
财经
采集 2026-10-21T10:07:21+00:00
迪安诊断三季度利润高增背后的经营变化
原始标题:利润暴涨750%,迪安诊断王者复苏?
来源
腾讯
发布时间
-
采集批次
2026-10-21-10
字数
1454
URL 指纹
3aee10ca7e9aa189
📌 AI 总结(160 字)
迪安诊断2026年前三季度归母净利润4.82亿元,同比增长750.28%,但营业收入下降2.07%。利润增长主要受信用减值损失转回、并购重估等非经常性因素,以及成本费用压降和效率提升推动。公司渠道产品收入下滑,诊断服务基本持平,自有产品和精准中心业务保持增长;同时,应收账款仍达61.24亿元,现金流和回款压力值得关注。
📄 正文(1454 字)
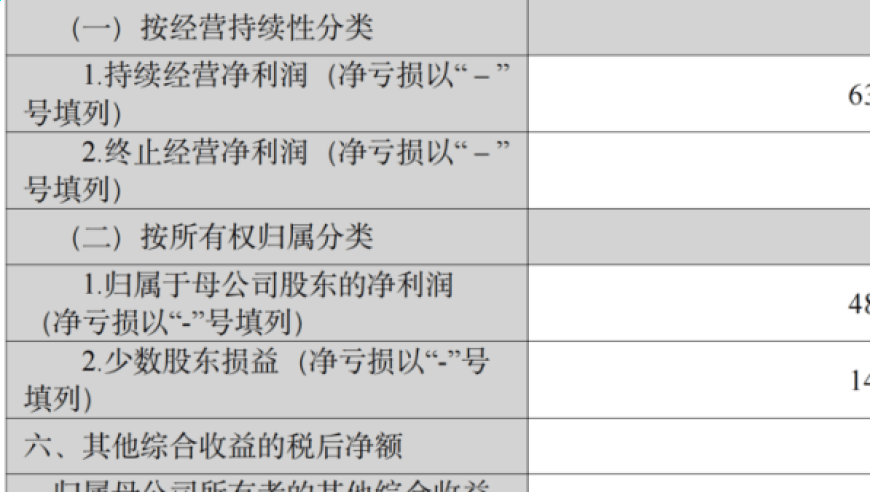
10月19日晚,迪安诊断发布2026年三季报。前三季度公司实现归母净利润4.82亿元,同比增长750.28%,但营业收入为74.09亿元,同比下降2.07%。利润总额达到8.14亿元,较上年同期增加约5.38亿元,利润增速明显高于收入增速。

首先,公司的利润增长与去年同期较低的利润基数有关。2025年前三季度归母净利润仅为5670.48万元,基数较低使今年同比增幅显得格外突出。但从利润来源看,信用减值损失的变化影响显著。公司前三季度信用减值损失净转回3408.64万元,而上年同期计提了3.17亿元,两期之间形成约3.52亿元的利润差额,约相当于今年利润总额新增部分的65%。公司称,这主要与收回部分账龄较长的应收账款有关。

此外,前三季度公司投资收益达到8341.95万元,同比增长525.31%,主要来自企业并购过程中对原有股权价值的重新评估。前三季度非经常性损益合计6448.70万元,第三季度单季非经常性损益达到7092.50万元,占当季归母净利润约28%。这类收益能够改善当期利润,但通常不具备较强的持续性。

公司的主营经营效率也有所改善。前三季度营业收入减少约1.57亿元,但营业成本减少约2.11亿元,综合毛利率提高1.35个百分点。销售费用、管理费用和研发费用合计约14.27亿元,同比少支出约9219万元;支付给职工及为职工支付的现金也减少约1.51亿元。利息费用由1.09亿元降至9036万元。公司还在推进区域业务整合、集中采购和组织调整,以降低经营成本、改善财务状况。

扣除非经常性损益后,迪安诊断前三季度归母净利润为4.18亿元,同比增长1074.80%,说明盈利改善并不完全依靠股权重估和资产处置。但信用减值损失转回属于主营利润之外的特殊波动,仍需单独考量。整体而言,公司利润增长来自坏账准备转回、一次性收益、降本增效和主营调整等多重因素。

从收入结构看,渠道产品收入47.10亿元,同比下降4.47%,仍是公司最大业务;诊断服务收入26.45亿元,同比增长0.87%,基本处于持平状态;自有产品收入3.00亿元,同比增长5.70%,增速最快。渠道业务受到医院控费和检验价格压力影响,传统代理业务的利润空间受到挤压。精准中心前三季度新增10家,累计达到120家,相关业务额同比增长45%;公司新签客户1237家,并表示市场份额进一步提升。

公司面临的最大经营压力仍是回款。截至报告期末,迪安诊断应收账款达到61.24亿元,占总资产44.6%,较年初增加1.85亿元,而同期营业收入却有所下降。前三季度经营活动现金流净额为8.24亿元,同比下降5.46%。虽然现金变化也受到偿债等因素影响,但利润快速增长并未同步转化为经营现金流增长,显示下游医院等客户的支付压力仍然存在。

负债方面,公司前三季度偿还债务支付的现金达到16.68亿元,期末有息负债较年初减少约11亿元,财务压力有所缓解。与此同时,公司继续推进并购和产业链布局,期末商誉增至5.98亿元,同比增长55.01%,并购项目的整合效果仍需观察。公司提出的「服务+产品+数字」战略,重点是降低对传统渠道配送的依赖,发展自有产品、精准中心和数字化服务。

总体来看,迪安诊断的利润复苏已经显现,但营收端尚未形成明确反转。后续能否持续改善,关键取决于医院客户回款速度、渠道业务能否止跌,以及精准中心和自有产品能否扩大规模。同时,公司还需要在降本增效与研发、人才投入之间保持平衡,避免利润改善以削弱长期竞争力为代价。