腾讯
财经
采集 2026-10-23T10:05:44+00:00
阿宽食品停牌背后的代工困境
原始标题:给麻六记做了三年酸辣粉的阿宽,把自己做“没”了
来源
腾讯
发布时间
-
采集批次
2026-10-23-10
字数
1297
URL 指纹
d739dc5acef7eea3
📌 AI 总结(181 字)
阿宽食品挂牌新三板满720天后停牌,官方称将集中经营、降低成本,但2026年半年报显示,曾贡献逾2亿元采购额的麻六记已成为其442.8万元应收账款的第一大客户。文章回顾阿宽从红油面皮走红、获高估值,到麻六记采购下滑、自建产能及食品安全事件冲击的转变,并指出客户集中、代工利润薄、IPO对赌压力和盈利恶化,最终使公司市值由融资时约39亿元缩至停牌前约6.25亿元。
📄 正文(1297 字)
10月21日,新三板挂牌刚满720天的阿宽食品停牌。公司称,停牌是为了集中精力投入经营发展、降低运营成本。但第二天引发关注的另一条消息是:阿宽食品2026年半年报显示,麻六记以442.8万元应收账款成为其第一大欠款方。麻六记随后回应,应收账款属于正常账期内的阶段性账款,并不等于拖欠货款。

三年前,麻六记一年从阿宽采购约2亿元;如今,其数百万元应收账款已足以成为阿宽最大客户,反映出双方业务关系和采购规模的变化。

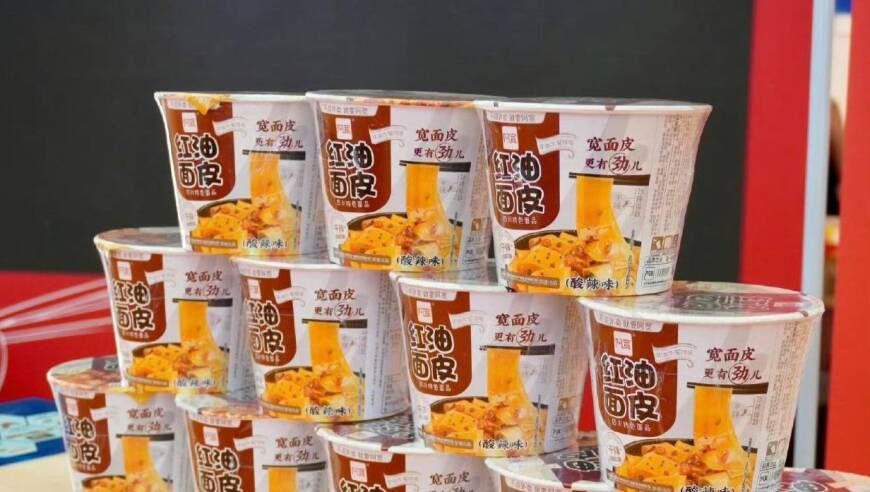
阿宽食品的转折始于2022年。此前,公司主要依靠红油面皮,2020年营收达到11.1亿元,其中红油面皮系列销售额约5亿元。公司曾被视为新型方便食品企业,并获得多家机构投资,C轮融资后估值一度达到39亿元。

2022年,汪小菲旗下麻六记进入酸辣粉市场,首批产品便由阿宽代工。麻六记当年为阿宽贡献5034万元收入,成为其第一大客户。2023年,麻六记采购额升至1.74亿元,占阿宽全年营收13.4%;2024年又增至2.01亿元,阿宽全年营收达到13.64亿元。麻六记由此成为阿宽代工业务的重要增长来源。

但网红品牌的快速崛起也带来了供应链风险。2025年7月,麻六记酸辣粉被发现存在粉饼发白、发霉等问题,阿宽食品承认生产环节消杀不足导致部分产品细菌污染,并召回两批次产品。事件后,麻六记销量下滑,阿宽对麻六记的采购额也从2024年的2.01亿元降至2025年的1.19亿元,减少40.8%。

2026年4月,麻六记在四川成立食品公司,部分酸辣粉开始交由自有公司生产。麻六记方面表示,为优化供应链并稳定品控,部分产品将逐步转为自主生产。这意味着阿宽与麻六记的关系正从代工合作转向供应关系收缩。

阿宽自身的经营也面临压力。2021年至2025年,公司营收长期在12亿至14亿元之间波动。2020年净利润超过7600万元,2024年降至4600万元,2025年仅466.71万元,同比下降90%;扣非净利润仅90.76万元,同比减少98.3%。食安事件带来的召回及舆情成本、代工业务利润偏低,以及上市对赌安排,都加剧了公司的经营压力。

阿宽早期融资时曾与投资者约定,如未能在规定时间前实现境内IPO,实际控制人陈朝晖需回购部分股份,涉及回购资金约6.14亿元。公司2023年撤回主板上市申请,2024年转至新三板,并曾将北交所作为后续目标。此次停牌前最后一个交易日,阿宽食品股价为7.48元,总市值约6.25亿元,较39亿元融资估值缩水约84%。

阿宽的客户还包括三只松鼠、李子柒、百草味、赵一鸣、好想来等网红或渠道品牌。这些客户掌握流量和渠道,能够为代工厂带来订单,但品牌成长后往往会自建产能,代工业务具有明显的阶段性。阿宽虽尝试发展自有品牌和非油炸健康方便食品,但目前尚未形成新的增长突破。

因此,麻六记的应收账款并不是事件核心。它更像是阿宽依赖网红品牌代工业务的一个结果:客户规模变化、食品安全争议和资本上市压力叠加,最终使这家曾经估值39亿元的方便食品企业,面临营收停滞、利润下滑和代工业务收缩的多重困境。阿宽下一阶段的增长,仍取决于自有品牌能否重新建立竞争力。