腾讯
国际
采集 2026-10-26T04:05:25+00:00
蜜雪冰城香港关店与海外扩张困境
原始标题:蜜雪冰城“死”在香港
来源
腾讯
发布时间
-
采集批次
2026-10-26-04
字数
1560
URL 指纹
b4c28aa0bed8e58b
📌 AI 总结(179 字)
蜜雪冰城香港门店大幅收缩,旺角、尖沙咀等地门店因租金、人工高企及单店模型难以成立而关闭或迁址。文章认为,蜜雪依靠高密度门店、加盟体系和原料供应链实现盈利的模式,依赖低价、年轻人口多且租金较低的市场;当香港、日本等成熟市场无法承载其价格与成本结构时,海外扩张明显受阻。公司海外门店在2025年首次年度收缩,国内增长也趋于见顶,资本市场需重新评估其全球复制逻辑。
📄 正文(1560 字)
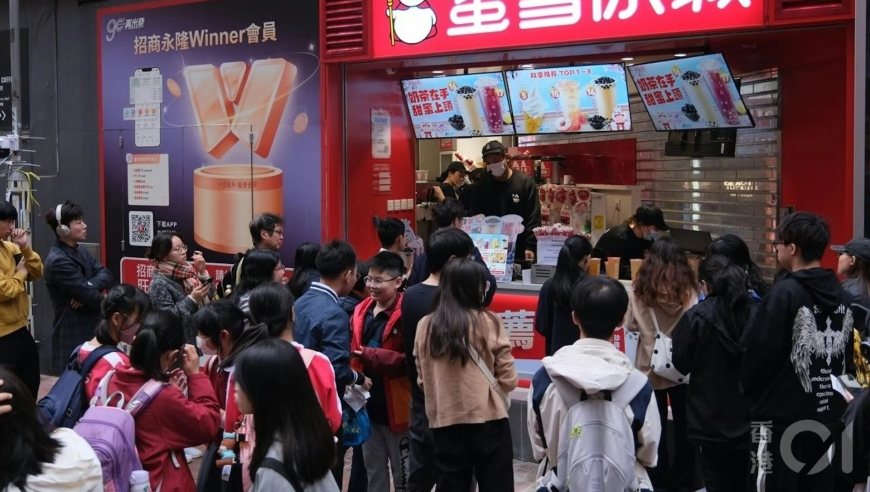
2026年10月,蜜雪冰城旺角银行中心分店摘下红白招牌。曾因5港元甜筒、9港元柠檬水引发排队的香港首店,最终因租约到期、续租谈不拢而迁址。加上尖沙咀弥敦道、元朗、沙田石门、旺角兆万、MOKO新世纪广场等门店关闭,蜜雪在香港九家主要门店中已失去六家,柠季则撤出香港市场。

表面上看,香港租金和人工昂贵是关店原因。以尖沙咀一家月租28.8万港币、面积约613平方呎的门店为例,即便按每杯9港元计算,仅房租就需要月销约3.2万杯,日均超过一千杯。与之相比,霸王茶姬通过28至32港元的售价将相同租金压力分散到更高客单价,门店数仍由年初的15家增至23家,瑞幸香港门店也已超过50家。这说明香港消费者并非无力消费现制饮品,而是缺乏为低价柠檬水承担高额固定成本的理由。

蜜雪集团近99.8%的门店采用加盟模式,约97%的收入来自向加盟商销售糖浆、茶包、奶浆、杯具、吸管和冰淇淋机等,而非直接向消费者售饮品。其核心商业模式是通过大规模采购压低原料价格,再依靠高密度门店和区域仓储网络降低配送成本。门店越多,原料销量越大、物流成本越低,加盟商也越愿意持续采购。

但这套模式高度依赖市场容量和门店密度。香港最多只能容纳九家门店,既难养区域仓库,也难配备地推和品控团队,原料从华南调运或在香港重建供应链,都会显著推高单位成本。香港一家门店月租约20万港币、人工8万以上、水电杂费约4万,固定成本至少32万港币。按客单价13港币、食材及包材占售价一半估算,每杯约剩6.5港币可用于覆盖租金和人工,单店需月销近5万杯、日均约1600杯才能盈亏平衡,远高于内地下沉市场常见的日均两三百杯。

加盟商还需承担高额装修和押金投入。内地门店约30万港币投资通常一年半回本,而香港门店即便日均做到800杯,仍可能因房租和人工负担而在数月后关店。总部可以等待战略调整,加盟商却必须依赖单店盈利,无法长期承受亏损。

香港现制饮品市场也缺少适合蜜雪的生态位。瓶装饮料价格约6.5至10港币,本地冰室和凉茶铺集中在15至20港币,天仁茗茶、贡茶、Comebuy等品牌占据16至25港元价格带;霸王茶姬和星巴克则立足28至40港元区间,提供品牌、空间和社交体验。蜜雪9至16港元的柠檬水和甜筒既难向下与瓶装饮料竞争,也难向上与成熟茶饮品牌争夺消费者,涨价会流失顾客,降价则会直接压缩加盟商利润。

蜜雪在其他海外市场也曾快速扩张。公司2018年进入越南,2020年进军印尼,2024年在印尼开出超过2600家门店,海外门店一度达到4700多家、覆盖16个国家。但高密度、低成本和年轻人口是这些市场能够复制其模式的关键。2023年,蜜雪提出2028年在日本开设1000家门店的目标,到2026年6月却只剩4家,完成度仅0.4%。当地一杯奶茶约400日元,与创新型茶饮店价格接近,既未形成明显低价优势,也缺乏产品差异。

2025年,蜜雪海外门店净减少428家,这是其出海以来首次年度收缩。截至2026年中期,海外门店数由一年前的4733家降至4378家,印尼和越南等主力市场也开始关店调改。与此同时,2026年中期公司收入增速由上年同期近40%降至2.3%,期内利润同比下降14.7%。国内市场二线及以下城市门店密度渐趋饱和,幸运咖、雪王主题店、巴西、墨西哥等新业务大多仍沿用低价加盟和快速铺店模式,尚不足以支撑新的增长叙事。

旺角招牌被摘下,反映的不只是一家分店退出,而是“同一套打法可以复制到全球”的扩张逻辑受到挑战。高密度供应链模式在年轻人口多、租金较低且能容纳大量门店的市场依然有效,但香港、日本等成熟市场的成本和消费习惯已经证明,单靠低价难以突破。当国内增长放缓、海外净关店,支撑蜜雪估值的门店扩张故事还能延续多久,仍是资本市场必须回答的问题。