腾讯
国际
财经
体育
采集 2026-10-28T10:06:14+00:00
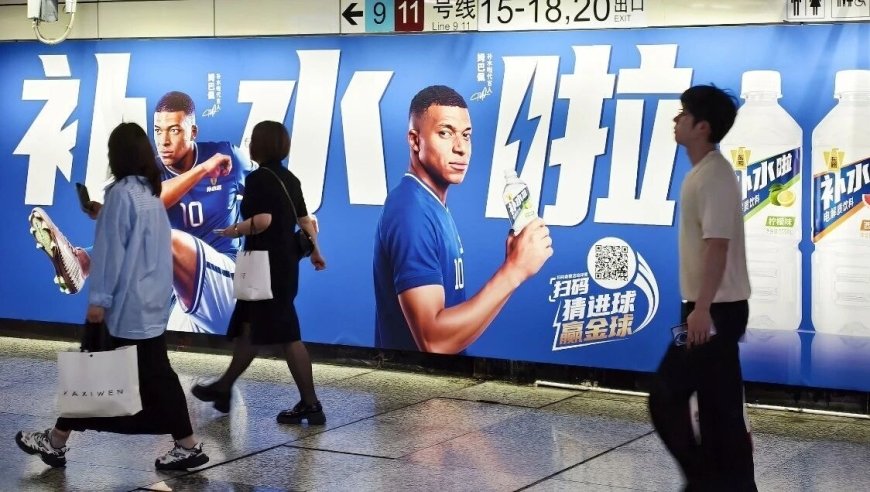
东鹏解约姆巴佩与补水啦增长困局
原始标题:姆巴佩一句话让东鹏慌了,16个月市值跌去六成疯狂营销未换来实际销量
来源
腾讯
发布时间
-
采集批次
2026-10-28-10
字数
2045
URL 指纹
b749a4b0a486d6ef
📌 AI 总结(204 字)
东鹏饮料终止与姆巴佩的全部合作,成为首个正式宣布解约的代言品牌。文章指出,姆巴佩虽为补水啦带来声量,却未扭转增长拐点:2026年上半年补水啦收入仅增长11.98%,销量增长5.7%,增长更多依赖提价。同时,农夫山泉、元气森林等巨头涌入加剧价格战,东鹏特饮基本盘减速,销售费用高增但投入产出比下降,股价较一年多前高点已跌逾五成。解约能否反向吸引关注,以及新品和渠道投入能否改善盈利,将决定东鹏能否突破增长瓶颈。
📄 正文(2045 字)
10月27日,东鹏饮料宣布终止与基利安·姆巴佩的全部合作,成为首家正式宣布与姆巴佩解约的企业。两人合作始于4月20日,当时东鹏官宣姆巴佩代言旗下电解质饮料「补水啦」,并在国际足联世界杯期间集中投放。不过,此后近一百天,双方未再开展新的拍摄或宣传合作。一位饮料行业人士认为,姆巴佩虽为补水啦带来曝光,却未能扭转其增速下滑趋势,此次解约反而可能形成反向传播效果。

补水啦是东鹏着力培育的「第二增长曲线」。该产品于2023年1月上市,定价低于当时多数主流竞品,并借助东鹏特饮积累的下沉渠道迅速放量。2024年,其收入达到14.95亿元,同比增长280.37%;2025年收入增至32.74亿元,同比增长118.99%,占公司营收比例升至15.70%。但2026年一季报显示,补水啦收入仅增长13.21%。签约姆巴佩后,公司在二季度及世界杯期间加大营销投放,增速仍未反转:上半年补水啦收入16.72亿元,同比增长11.98%,远低于上年同期213.71%的增幅;二季度收入增长11.2%,甚至略低于一季度。

从销量看,上半年补水啦销量仅增长5.7%,吨价增长约6%,说明近一半增长来自价格而非实际销量。进入三季度,渠道调研显示东鹏经销商出货额整体增长约12%,电解质水也增长约12%,但仍需等待三季报验证。业内分析认为,姆巴佩代言前后,补水啦的增速大致处于同一水平,明星代言提升了声量,却没有改变增长拐点。

市场扩张的同时,竞争也在迅速加剧。2025年中国电解质饮料市场规模接近200亿元,同比增长超过三成,吸引了农夫山泉、元气森林、蒙牛、可口可乐、统一、今麦郎、李子园等十余家企业进入。各品牌依靠全国渠道、开盖中奖和低价促销争夺消费者。农夫山泉与元气森林等对手同样具备较强渠道覆盖和高中奖率,使东鹏过去依靠终端利润、冰柜投放及复购奖励建立的渠道优势不再独有。

东鹏董事长林木勤在9月业绩会上表示,随着更多企业进入电解质饮料市场,行业竞争和促销力度都在上升,今年将是「电解质饮料大战之年」。在价格战和中奖率竞争下,补水啦能否依靠品牌力而非持续补贴赢得消费者,成为关键问题。

与新品增长放缓相比,东鹏更担心的还是能量饮料基本盘减速。2025年,东鹏特饮收入155.99亿元,中国能量饮料市场销量和销售额份额均升至第一,超过红牛。但能量饮料板块收入增速已从2024年的28.49%降至2025年的17.25%,2026年上半年进一步降至6.89%,二季度单季仅增长约1.4%。渠道方面,有效活跃终端网点从2024年末约400万家增至2026年6月末460万家,增速明显放缓;华南战区上半年收入仅增长2.89%,收入占比由28.76%降至25.56%。

为突破天花板,东鹏先后推出瓶装无糖型东鹏特饮和定价7元的「东方大鹏」,尝试进入红牛核心价格带,但新品体量尚小,财报未单独披露收入。公司「1+6」多品类战略中的茶饮料增长较快,上半年低糖「果之茶」、无糖「上茶」和「焙好茶」合计收入10.58亿元,同比增长208.99%;不过茶饮料毛利率仅23.66%,明显低于能量饮料的54.67%和电解质饮料的40.59%,暂时难以替代两大核心品类。

品牌层面也出现争议。4月姆巴佩官宣代言两天后,有媒体发现「东鹏0糖特饮」包装上的「0糖」被注册为商标。按现行国家标准,饮料每100毫升含糖量不超过0.5克即可标注「无糖」或「0糖」,代糖不计入其中,因此其产品合规性并未越界,但商标化使用可能使消费者对成分和品质产生误解。相关监管部门正在整治将商标用于虚假宣传的行为,即将实施的新国标也将进一步规范「零添加」「不添加」等表述。

为维持市场份额,东鹏持续增加渠道和营销投入。2025年销售费用34.05亿元,同比增长27%,其中渠道推广费增长57.57%,公司投放的冰柜超过50万台。2026年上半年销售费用达到21.48亿元,同比增长27.75%,高于同期15.89%的营收增速;广告宣传费由2.05亿元增至2.97亿元,同比增长44.31%,渠道推广费增长39.77%。二季度销售费用率上升,证券机构认为与姆巴佩代言及品牌宣传投放增加有关,但公司未披露具体代言金额。

费用扩张尚未带来同等幅度的销量增长。按销售费用与营收增量的比例计算,2025年上半年每增加1元销售费用可带来约6.29元营收增量,2026年上半年降至约3.65元。上半年东鹏扣非净利润增长14.41%,低于营收增速;二季度扣非净利润仅增长6.56%。与此同时,公司股价已从2025年6月246.68元的高点跌至2026年10月27日的103.21元,跌幅达58.16%,市盈率由40倍以上降至约15倍。

对东鹏而言,与姆巴佩解约只是营销事件,真正需要回答的是持续渠道投入能否转化为销量与利润,以及无糖新品、多品类战略能否改善增长质量。在行业巨头集体涌入、竞争成本上升的背景下,电解质饮料第二曲线和能量饮料基本盘都面临新的考验。