腾讯
财经
采集 2026-10-29T10:06:32+00:00
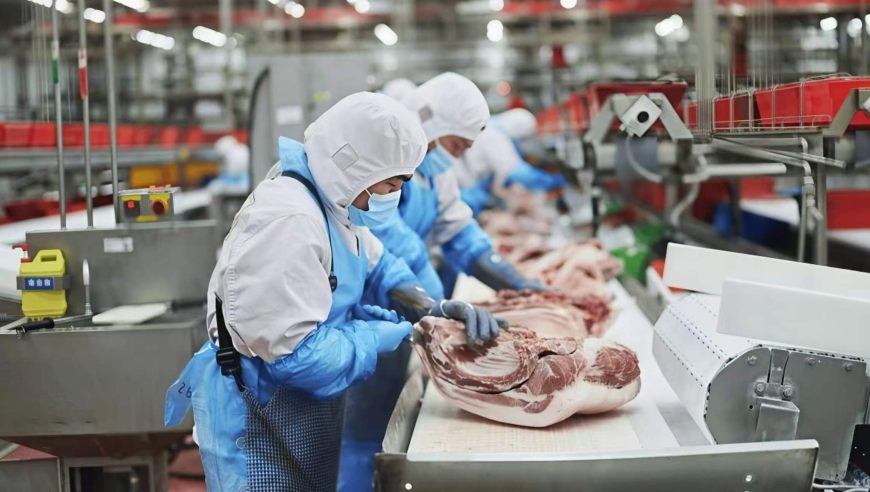
双汇加码速冻食品寻找第二增长曲线
原始标题:双汇急需另一根火腿肠
来源
腾讯
发布时间
-
采集批次
2026-10-29-10
字数
1136
URL 指纹
946c269a1539afed
📌 AI 总结(191 字)
双汇将速冻业务从策略级提升为战略级,试图依靠原料、经销网络和冷链物流优势,在扩容中的速冻食品市场培育新的增长曲线。公司拥有约2.24万家经销商、超过200万个销售终端,但速冻调理品收入占比仅约2%,预制菜和禽肉等新业务也尚未形成利润支柱。文章指出,常温火腿肠销量与公司营收持续下滑,林可霉素事件带来的短期口碑冲击虽受关注,但缺少第二增长品类才是双汇长期估值与投资价值面临的核心问题。
📄 正文(1136 字)
双汇专门召开速冻产品专题战略研讨会,董事长万宏伟、总裁马相杰及相关管理层、区域负责人和联盟商代表参会。会上,速冻业务从过去的「策略级」升级为「战略级」,被视为顺应消费迭代、打造全新增长曲线的重要方向。

这一调整并非临时起意。双汇已尝试预制菜、商超定制肉制品、禽肉产业链和速冻食品等赛道,但至今没有培育出体量、利润和认知度可比肩火腿肠的大单品。公司的核心优势包括肉类原料、全国经销网络及冷链物流。截至2025年末,双汇拥有22427家经销商,销售终端超过200万个;双汇物流冷库库容25万吨,自有冷藏车超过1200台,单日运输能力可达20000吨,全年发运量超过700万吨。

行业增长也提供了机会。艾媒咨询数据显示,2025年国内速冻食品市场规模为2130.9亿元,预计2030年将增至2901.4亿元。不过,双汇布局速冻食品已有五六年,投入不少但成效有限。2026年上半年,公司营业总收入281.8亿元,速冻调理品收入约6.3亿元,占比仅约2%。与此同时,行业产能利用率下降,企业产能扩张趋缓,市场竞争正在加剧。

双汇寻找新增长点,根源是火腿肠这一超级品类增长红利接近尾声。双汇在常温火腿肠线下零售市场的占有率超过60%,但包装肉制品销量已由2020年的158.69万吨降至2025年的136.11万吨;公司营收也从2020年的739.4亿元降至2025年的594.6亿元。外卖、低温肉肠、即食卤味和新式快餐改变了消费者的肉类获取方式,持续分流火腿肠原有的消费场景。

屠宰业务虽然去年实现292.5亿元收入,但营业利润仅3.3亿元,且同比下降24.2%,低毛利率使其难以承担利润支柱功能。预制菜收入规模有限,禽肉业务经历长期亏损后才逐步改善,仍主要发挥主产业配套作用。基本盘收缩与新业务体量偏小,构成了双汇当前最突出的经营矛盾。

缺少「第二根火腿肠」,也限制了公司的长期想象空间。尽管双汇以稳定分红著称,但高分红在缺少新增利润来源的情况下,也被市场视为缺乏新增长投入的信号。截至2025年末,公司累计净利润740.71亿元,累计分红672.66亿元,综合分红率超过90%,控股股东罗特克斯持股70.33%。普通投资者获得的股息收益,难以抵消股价下行压力。公司股价自2020年高点回撤约50%,并在20元附近横盘多年,利润下降和估值收缩共同反映了市场对增长前景的担忧。

林可霉素残留超标事件短期可能影响品牌口碑、区域动销并带来监管成本,但其长期影响不及缺乏第二增长曲线深远。火腿肠的成功依赖时代机遇、品类空白、性价比和渠道红利等多重条件,难以简单复制。如果速冻业务仍停留在较小收入贡献,双汇未来较长时间内仍将受传统业务周期波动影响,难以凭新故事打开长期投资价值。