腾讯
时政
财经
采集 2026-10-31T10:06:01+00:00
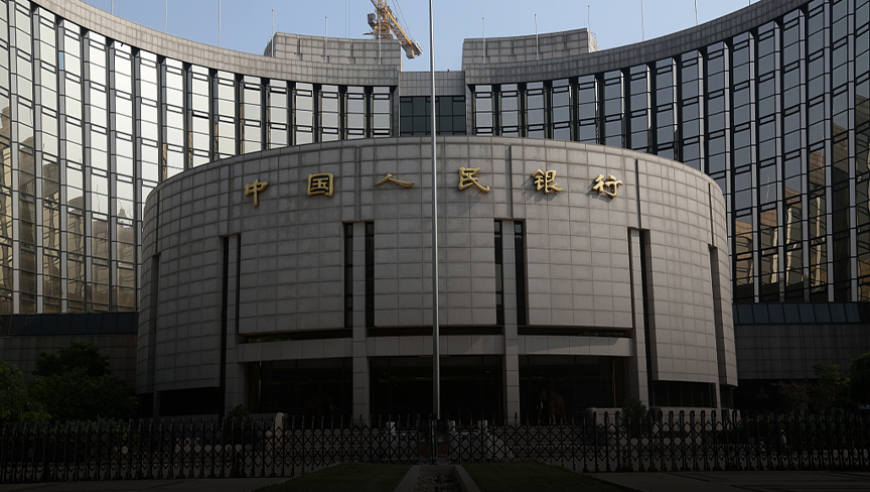
央行将启动隔夜逆回购利率换锚
原始标题:操作利率1.25%!下周一起政策利率换锚正式落地,有何影响?
来源
腾讯
发布时间
-
采集批次
2026-10-31-10
字数
1197
URL 指纹
23d7a151bd79adfe
📌 AI 总结(215 字)
中国人民银行宣布,自2026年11月2日起在每个工作日开展隔夜逆回购招标,操作利率定为1.25%,隔夜逆回购利率将正式成为主要政策利率。调整后,7天期逆回购主要承担跨税期、跨月等时点的流动性补位功能,其他相关工具同步改以隔夜利率为基准加减点。中信证券明明认为,1.25%与当前DR001运行中枢基本一致,有助于统一短端利率定价基准并向中长期利率传导;东方金诚王青则提示,政策利率换锚不等同于变相降息,市场此前可能存在过度乐观解读。
📄 正文(1197 字)
中国人民银行公开市场业务操作室披露,为进一步优化短端利率调控机制,自2026年11月2日起,每个工作日开展隔夜逆回购操作招标,采用固定利率、数量招标,目前操作利率为1.25%。这意味着隔夜逆回购利率作为主要政策利率即将正式执行。

中信证券首席经济学家明明团队认为,隔夜逆回购定价1.25%与当前DR001运行中枢基本一致,释放了积极的稳定信号。短端机制改革后,也为贷款利率定价基准多元化以及广谱利率下行传导路径打下基础。

东方金诚首席宏观分析师王青表示,此举意味着央行公开市场主要操作品种的期限将切换为隔夜,公开市场隔夜回购利率相应成为主要政策利率,引发市场对流动性宽松的预期。不过,政策利率换锚并不意味着变相降息,前期市场对此可能存在过度乐观解读。

根据央行披露的信息,11月2日起每个工作日均开展隔夜逆回购操作招标。7天期逆回购则调整为固定数量、利率招标、多重价位中标,主要在税期、月末等资金波动较大的时点开展。

原以7天期逆回购利率为基础加减点的临时正、逆回购,以及境外央行类机构回购工具等,统一调整为以隔夜逆回购操作利率为基础加减点,加减点幅度保持不变。这意味着央行行长潘功胜此前提出的研究择机将公开市场主要操作品种期限切换为隔夜的安排正式落地。

业内专家指出,隔夜利率位于收益率曲线最短端,是不同期限货币市场利率以及债券等金融资产定价的重要起点。央行常态化开展隔夜逆回购操作,有助于市场形成更加明确、统一的短端利率定价基准,并由短及长进行政策传导。

隔夜利率能够直接反映市场最短端的流动性松紧状况,没有长端期限风险干扰,信号及时且纯粹。主要经济体央行通常也以隔夜利率作为公开市场操作重点,通过调控短端利率并配合预期管理,影响整条收益率曲线。隔夜操作还可依据资金供求变化灵活投放、及时回笼,与7天期等工具配合,精准对冲短期流动性扰动。

明明团队分析认为,隔夜逆回购利率1.25%较7天逆回购1.40%低15个基点。10月以来,DR001持续运行在1.25%至1.30%区间,新利率与既有资金中枢基本一致,政策落地后,预计市场资金中枢将围绕隔夜逆回购利率运行。

7天期逆回购将从每日主工具转为阶段性补位工具。其操作方式与中期借贷便利、买断式逆回购的招标模式看齐,操作时点收敛至税期、月末等流动性波动窗口,多重价位中标也有助于增强价格发现功能。

今年二季度隔夜逆回购工具创设后,隔夜、7天、3个月、6个月和1年的货币工具曲线已经形成。此次调整后,7天期工具让出主要政策利率地位,主要承担跨税期、跨月等特定时点的流动性补位职能,进一步提升公开市场操作的精细化程度和短端流动性管理效率。

明明团队表示,11月2日隔夜逆回购启动后,叠加11月中旬税期操作、年末政府债供给和跨年资金需求,隔夜逆回购的弹性投放预计将成为对冲潜在资金波动的主要手段,货币市场平稳宽松的格局有望延续。