腾讯
财经
采集 2026-11-01T04:06:31+00:00
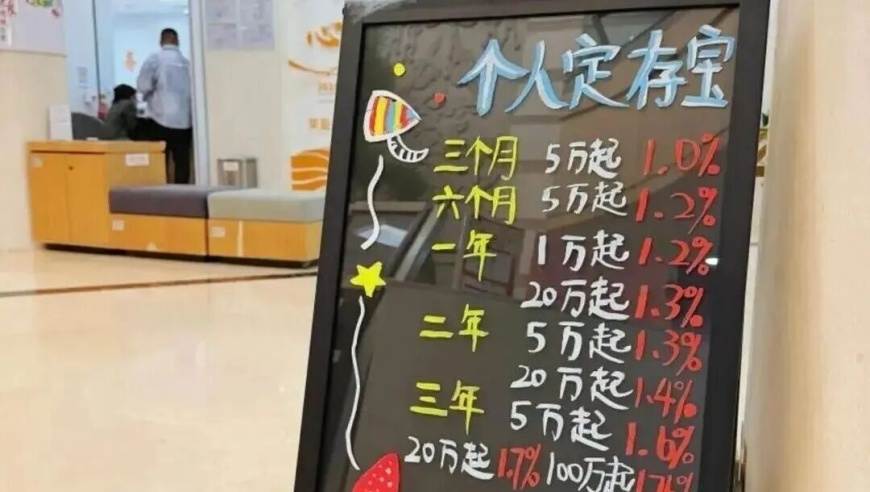
多家银行重启大额存单发行
原始标题:多家银行密集上架大额存单,专家建议资金合理分配于不同类别产品
来源
腾讯
发布时间
-
采集批次
2026-11-01-04
字数
827
URL 指纹
621869ca403b7a9f
📌 AI 总结(138 字)
今年7月以来,多家国有大行、股份制银行及外资行陆续恢复3年期、5年期大额存单供应,部分长期限产品额度充足,但利率明显低于以往水平。业内认为,此举主要是银行在净息差承压下进行阶段性负债管理,并非存款利率反转。投资者则应结合流动性、安全性和收益需求合理配置,避免迷信低风险高收益。
📄 正文(827 字)
今年7月以来,多家银行陆续恢复发行大额存单,3年期、5年期长期限产品供应明显增加。杭州的孔女士发现,以往需要主动争取的长期大额存单如今被客户经理反复推荐,但她手头30万元闲钱对应的产品年利率大多不足2%,是否存入仍让她犹豫。

国有大行率先重启相关业务。7月初,中国银行发售覆盖1个月至5年期限的大额存单,5年期最高年利率为1.60%;农业银行、建设银行随后跟进。8月,工商银行发行两款5年期产品,年利率分别为1.60%和1.55%;交通银行也推出大额存单。

截至10月29日,多家银行手机应用显示长期限产品额度充足。工商银行部分5年期大额存单20万元起存,利率最高1.60%,剩余额度超过千万元;多款3年期产品利率为1.55%,额度同样超过千万元。浙商银行3年期、5年期可转让大额存单利率均为1.75%。

外资银行也在密集上架人民币大额存单。永丰银行三年期产品20万元起存,年利率1.92%,较国有大行同期限高近40个基点;东亚银行三年期利率为1.90%。汇丰银行发行1个月至6个月期产品,利率为0.85%至1.30%;渣打银行期限覆盖1个月至1年,部分产品利率最高为1.20%。

市场人士认为,大额存单集中返场是银行在净息差承压背景下的阶段性负债管理策略,并不意味着存款利率出现趋势性反转。银行既需稳定负债规模,也需避免长期高成本存款对经营形成过大压力。

对于当前偏低的收益水平,受访银行人士建议投资者打破对低风险高收益的预期,将资金分散配置于存款、理财和权益资产,避免过度集中于单一品种。存款可作为家庭稳健资产的一部分,但其他投资应量力而行。

普益标准研究员董丹浓表示,配置大额存单不应只比较利率,还需将产品特点与自身资金安排匹配。其安全性较高、收益相对确定,适合使用短期内没有明确用途的闲置资金。投资者应做好资金分层,将日常备用金和短期资金放入流动性更好的工具,再将长期闲置资金适度配置于大额存单,在安全性、收益性与流动性之间取得平衡。