腾讯
国际
汽车
采集 2026-11-02T10:07:15+00:00
车企竞逐兆瓦闪充,补能网络扩张与盈利难题
原始标题:车桩严重不匹配!车已15C,充电桩还停留在4C:车企为何玩命卷超充桩
来源
腾讯
发布时间
-
采集批次
2026-11-02-10
字数
981
URL 指纹
b2f7e58f1b66792e
📌 AI 总结(171 字)
新能源汽车快充竞争从电池和整车延伸至基础设施。比亚迪、吉利、理想、宁德时代等企业密集公布兆瓦级闪充站建设计划,12C至15C电池也开始加快量产,但车端高倍率充电与电网容量、场站投资及利用率之间仍存在落差。行业人士认为,4C至5C是当前成本、速度与续航的较优平衡点,兆瓦闪充站投资回收周期较长,短期更主要承担促销售、树品牌和储备技术的战略功能。
📄 正文(981 字)
三年前,蔚来总裁秦力洪曾调侃,在华布局公共充电桩的企业屈指可数。如今,随着新能源车快充能力升级,车企、电池企业和充电运营商已围绕超充、闪充展开大规模竞赛,比亚迪更提出年内建成2万座闪充站,吉利、理想、宁德时代和欣旺达等也相继公布扩张计划。

车端技术率先升级。5C充电已从50万元级车型下探至15万元级新车,并普遍搭配800V高压平台。比亚迪第二代刀片电池实现10C快充,宁德时代、吉利和欣旺达则推出12C至15C电池。不过,峰值倍率不等于全程平均速度,充电效率仍受电池温度、车辆状态及场站供电能力影响。

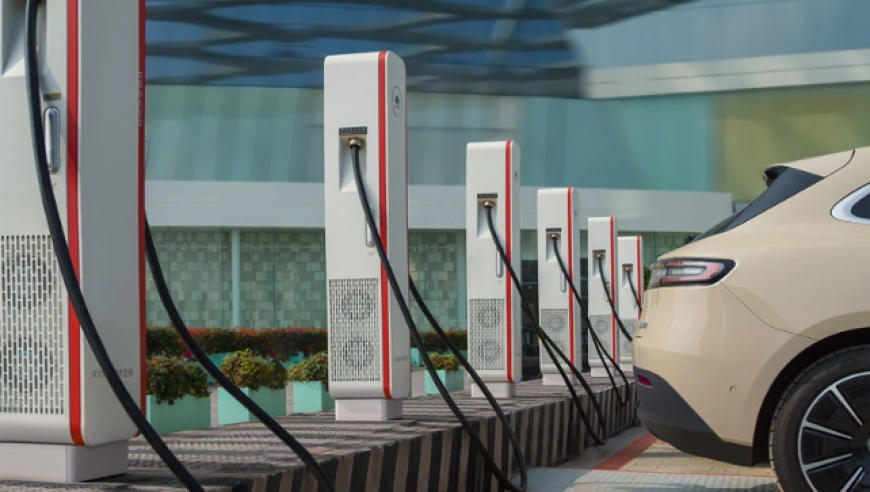
桩端建设随之提速。比亚迪发布单枪峰值功率1.5兆瓦的充电桩,吉利发布2.2兆瓦产品,理想计划在2027年春节前将5C超充枪扩至8300根,欣旺达提出到2027年底联合产业伙伴建成1万座兆瓦级闪充站,宁德时代则以超换一体站拓展共享补能网络。

中国已拥有全球规模最大的充电网络,但高功率设施占比仍然偏低。中国充电联盟数据显示,截至2026年8月,250千瓦以下充电桩合计占90.3%,250至480千瓦、480至960千瓦及960千瓦以上设施分别仅占7.4%、2%和0.2%。多数场站供电容量约600千瓦,部分超充站甚至只有480千瓦,难以充分释放更高倍率的充电能力。

超充站同时面临盈利与建设周期难题。传统60千瓦直流桩在利用率8%、服务费每千瓦时0.5元的假设下,静态回收期约6.28年;2026年9月全国公共充电桩功率利用率仅6.51%。北京市相关研究还指出,超充设备成本约为普通充电桩的1.8倍,一座站通常需要3至4台630千瓦变压器,增容手续及成本较高,运营6至8年才可能收回投资。

行业因此形成阶段性判断:4C至5C被视为成本、速度、续航和供电条件之间更均衡的选择。蜂巢能源认为,4C较2.2C显著缩短充电时间,成本仅小幅增加;理想汽车认为,5C可实现约10分钟补充500公里续航,并将15C作为下一代目标。

这场竞赛的现阶段价值并不主要来自充电业务盈利,而是促进整车与电池销售、树立品牌、补足基础设施能力。比亚迪称大规模建站必须投入,且选择与特来电、星星充电、中国石化及高速运营单位合作;吉利则战略入股蔚来能源,共建充换电网络,以避免重复建设。兆瓦闪充能否从规模扩张走向稳定运营,将取决于车端渗透率、场站利用率、电网扩容速度及商业模式。