腾讯
财经
采集 2026-11-03T04:06:05+00:00
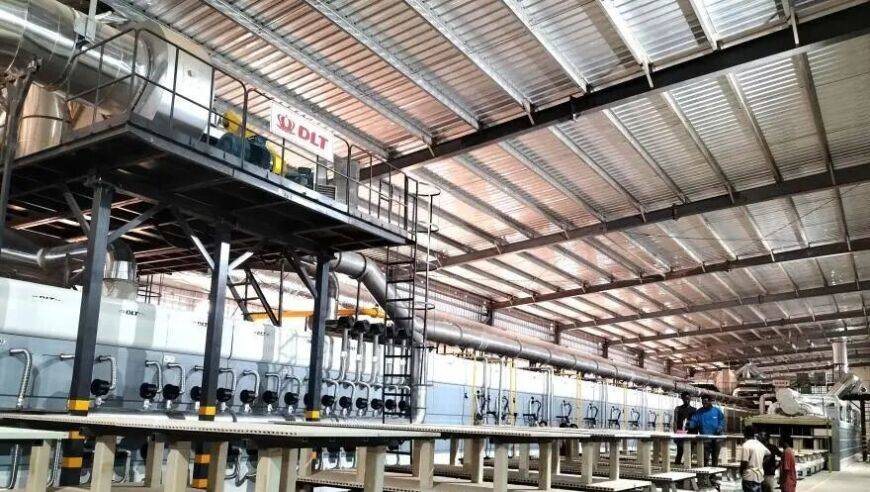
中国建材企业加速布局非洲制造业
原始标题:中国建材企业,为什么在非洲一座接一座建厂?
来源
腾讯
发布时间
-
采集批次
2026-11-03-04
字数
1299
URL 指纹
1b03afbc32e2f032
📌 AI 总结(158 字)
文章聚焦中国建材企业在非洲从出口产品、设备转向直接建厂和收购本地资产的趋势。科达制造、西部水泥、华新建材和北新建材分别通过新建、收购及合作等方式布局水泥、瓷砖、玻璃和石膏板业务。文章认为,本地生产能够显著节省重质建材的跨境运输成本,并获得较高毛利,但项目仍面临产能利用率不足、能源与汇率风险、区域竞争和资本回报压力。
📄 正文(1299 字)
10月29日,科达制造宣布投资1.127亿美元,在肯尼亚建设浮法玻璃厂,计划于2026年12月开工,设计日产玻璃600吨,理论年产能接近20万吨,目前仍待当地审批。科达此前已在非洲布局多条瓷砖生产线,并计划把建材业务扩展至玻璃和洁具。

中国建材企业正在不同非洲国家建设或经营生产基地。西部水泥位于埃塞俄比亚的Lemi水泥厂设计年产能约500万吨,2026年上半年销售水泥及熟料199万吨,平均售价每吨437元,平均吨毛利189元。华新建材在2025年完成对尼日利亚Lafarge Africa的收购,获得当地四座水泥厂及1050万吨年产能。北新建材则在坦桑尼亚经营石膏板工厂,年产能1500万平方米。

非洲市场对建材的需求正在增长。意大利陶瓷机械协会研究机构MECS-Acimac统计显示,2025年非洲瓷砖产量达到13.19亿平方米,同比增长26%。埃及、阿尔及利亚、尼日利亚和加纳是主要生产国,撒哈拉以南非洲的中国企业生产线也不断增加。

当地制造的经济性主要源于运输成本。水泥、瓷砖和玻璃重量较大,单位价值相对有限,远距离海运、港口装卸、清关、仓储及内陆运输会显著推高成本。在非洲当地建厂,可以减少成品运输,但同时需要承担土地、厂房、能源、折旧和人员管理等支出。

目前,中国企业形成了三类典型模式。华新建材通过收购获得产能、矿山、团队、客户和分销体系,但需要整合既有设备、人员及经营体系。西部水泥采用与当地企业合作新建大型工厂的方式,从设备、工艺和生产组织入手建立自有工业体系。科达则与长期从事非洲贸易的森大集团合作,利用成熟陶瓷设备、工艺和当地渠道运营跨国建材网络。

截至2026年上半年,科达已在非洲七国运营21条瓷砖生产线、2条玻璃生产线和2条洁具生产线,年产能约为2亿平方米瓷砖、40万吨建筑玻璃和260万件洁具。其海外建材业务2026年上半年收入49.29亿元,同比增长30.7%,毛利率为43.88%。2025年,特福国际收入约81.85亿元,净利润约14.96亿元,净利率约18.3%。不过,毛利率尚未扣除销售、管理、融资和所得税等费用,工厂能否持续创造现金流,还取决于产能利用率、应收账款回收和后续资本支出。

扩张也带来新的经营压力。随着非洲本地供应能力提升,早期依靠进口替代获得的利润空间可能收窄。2025年非洲瓷砖产量增长26%,部分地区可能面临更激烈的供给竞争。西部水泥埃塞俄比亚业务2026年上半年平均售价由上年同期每吨456元降至437元,销量则基本持平。此外,煤炭进口限制、当地货币贬值以及能源供应稳定性,都可能影响生产效率和融资回报。

中国企业过去主要向非洲销售建材或提供生产设备,如今开始直接拥有和经营当地制造资产。下一阶段,竞争重点将从进口商品价格转向生产效率、能源成本、渠道建设、产能利用率和投入资本回报率。科达需要证明其高毛利能够转化为稳定现金回报,华新建材需要验证收购后的整合效果,西部水泥则需提高大型水泥厂的产能利用率。非洲建材市场仍有增长机会,但持续投资最终取决于当地建筑需求能否消化新增产能,以及企业能否建立长期、稳定的本地制造体系。