腾讯
财经
科技
汽车
教育
采集 2026-11-03T04:07:15+00:00
皇冠新材上市获产业资本加持
原始标题:广东中山姐弟刚刚敲钟,市值近300亿
来源
腾讯
发布时间
-
采集批次
2026-11-03-04
字数
1265
URL 指纹
898520805b01d265
📌 AI 总结(186 字)
胶粘材料企业皇冠新材登陆深交所,发行价16.98元,开盘价56元,发行后市值约79.63亿元,开盘市值达263亿元。京东方旗下投资主体、通富微电、兆易创新等参与战略配售,深创投和达晨所持股份按开盘价测算均增值至投入本金的6.4倍。公司由工业胶带起步,逐步拓展至电子级胶粘材料和功能性薄膜,但高端业务仍处于验证及投入产出检验期,未来合作能否转化为量产和利润将决定其成长质量。
📄 正文(1265 字)
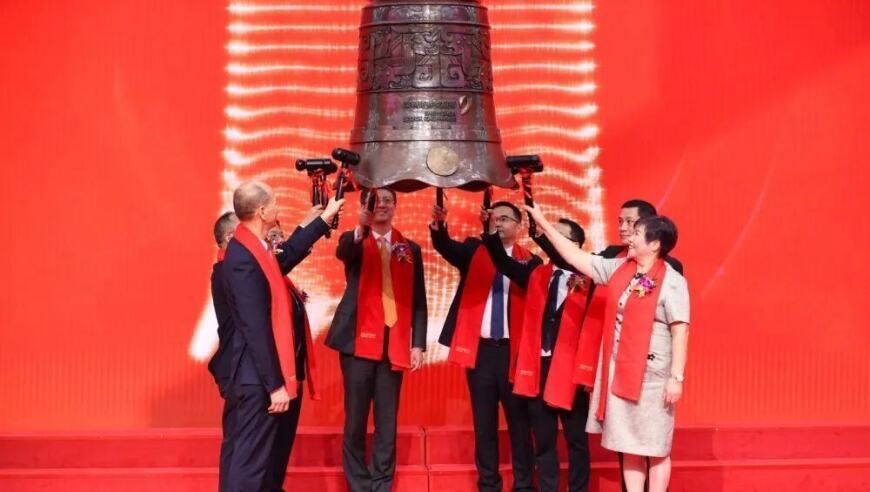
11月3日,皇冠新材登陆深交所。公司发行价格16.98元/股,对应发行后市值约79.63亿元;开盘价56元/股,开盘市值达到263亿元。

此次战略配售阵容涵盖显示、芯片设计、半导体封测和汽车电子领域的产业资本。京东方旗下天津京东方创新投资、通富微电、兆易创新,以及领益智造、德赛西威旗下德赛产投入选。领益智造还是皇冠新材2023年至2025年的第一大客户,收入占比为2.78%。此前,深创投、达晨等财务投资者已经进入公司。按开盘价测算,两家相关持股主体所持股权的账面价值均达到投入本金的6.4倍。

创始人麦惠权的职业生涯始于教师岗位。1985年进入胶粘制品厂后,他历任主任、经理、副总经理等职。姐姐麦惠霞也曾从事业务、出纳及材料企业经营。2000年,姐弟二人参与设立皇冠有限,即皇冠新材前身。公司早期以热收缩膜、双面胶粘带等产品为主,随后扩展工业胶带,并进入电子级胶粘材料和功能性薄膜领域。

目前,公司产品主要应用于包装、服装纺织、家电、汽车制造、新能源电池、智能手机以及数码电子、半导体等领域。不同终端对材料性能要求不同,向电子产品、光学组件和半导体加工等高门槛领域延伸,需要企业持续调整配方、工艺和制造条件,并深入理解客户需求。

上市后,麦惠权持股42.75%,麦惠霞持股33.96%,姐弟二人合计持股76.71%,为共同实际控制人。2023年5月,公司引入12名股东并完成3亿元融资;同年12月,拓鸿投资再增资2000万元。深创投相关主体合计投入1亿元,上市后持股2.44%;达晨相关主体合计投入8000万元,持股1.94%。按263亿元开盘市值计算,两方所持股权账面价值分别约为6.4亿元和5.1亿元。

产业资本为皇冠新材带来了新的合作维度。根据相关文件,京东方相关合作涉及材料测试、验证与导入;通富微电拟与公司围绕半导体功能性胶带推进开发和验证;兆易创新拟协助对接晶圆制造、封测环节的材料认证。这些合作有助于供应商获取真实需求反馈并获得客户工艺验证机会,但是否最终形成采购,仍取决于材料性能、价格、稳定性和交付能力。

公司当前仍以工业材料为主。2025年营业收入为34.08亿元,归母净利润约3.09亿元,其中工业级胶粘材料占主营收入65.69%,电子级胶粘材料占22.12%,功能性薄膜材料占12.18%。公司已将3M、日东、德莎等国际企业作为对标对象,国内同行包括斯迪克、晶华新材、永冠新材等。

2025年,公司收入同比增长约7.89%,扣非归母净利润同比增长约0.15%。2026年上半年,收入同比增长12.35%,扣非归母净利润同比增长1.74%。公司将盈利压力归因于原材料价格波动,以及浙江基地产能爬坡带来的折旧增加。

皇冠新材由具体产品起步,在制造和客户服务中积累能力,再向更高门槛的应用市场延伸。其上市获得了产业资本加持,但高端化效果仍需检验:相关产品能否完成验证、进入量产并形成利润,新增产能能否被消化,以及规模扩大后能否改善成本,才是公司从规模化材料供应商迈向更具竞争力材料企业的关键。