腾讯
国际
财经
科技
采集 2026-11-04T16:06:20+00:00
格力三季报利润近乎腰斩
原始标题:史上最差业绩!空调老大跌懵了
来源
腾讯
发布时间
-
采集批次
2026-11-04-16
字数
1503
URL 指纹
088dbb7dbe0503ee
📌 AI 总结(178 字)
格力电器发布2026年三季报,第三季度营收366.78亿元,同比下降7.97%,归母净利润39.96亿元,降幅达43.31%,创上市以来三季度单季利润最大跌幅。文章认为,空调业务占比过高、行业下行、价格竞争加剧及海外收入下滑共同拖累业绩;高瓴减持后仍面临浮亏与偿债压力,雅戈尔增持、董明珠加持股及高分红则成为市场关注的支撑,但持续分红最终仍取决于利润表现。
📄 正文(1503 字)
一周之后,董明珠掌舵的格力电器发布了2026年三季报。第三季度,格力营业收入366.78亿元,同比下滑7.97%;归母净利润39.96亿元,同比下滑43.31%,利润近乎腰斩,创下格力上市以来三季度单季利润最大跌幅。

前三季度,格力营业总收入1265.44亿元,同比下降8.07%;归母净利润172.74亿元,同比下降19.51%。格力解释称,消费电器业务下降,加上原材料价格高企,挤压了利润空间。财报发布次日,格力股价下跌1.56%,收于36.60元,总市值约2050亿元。

与家电同行相比,格力第三季度的营收降幅并非最大,但利润跌幅明显高于美的集团和海尔智家。美的集团同期营收1073.22亿元,归母净利润149.47亿元,同比增长25.93%;海尔智家营收697.04亿元,净利润46.82亿元,同比下降12.31%。

格力业绩承压,核心在于对空调业务的依赖。2026年前三季度,中国家用空调销量同比下降8.4%,降幅逐季扩大。格力半年报显示,以空调为主的消费电器板块占营收82.86%,高于2025年的78.4%。相比之下,美的智能家居业务占营收67.04%,商业及工业解决方案占比25.64%,业务结构更为多元。

行业需求变化和竞争加剧进一步放大了格力的压力。格力坚持不打价格战,入门级产品价格比同级产品高800至1000元,而2100元以下机型已占国内市场54.45%。在中低端市场,格力面临美的、小米的竞争;在高端市场,其份额受到美的COLMO、海尔卡萨帝挤压;智能家电领域也处于相对落后位置。

格力曾尝试拓展钛金属、手机等业务,但均未形成有力支撑。海外业务同样承压,2026年上半年海外收入127.44亿元,同比下降21.98%,占总营收14.26%。相比之下,美的海外收入占比达到43.5%,海尔智家2025年海外收入甚至超过国内。基本盘收缩、第二曲线不足和海外收入下滑,共同造成格力三季报明显承压。

董明珠长期强调产品质量和价格体系,坚持不打价格战曾帮助格力建立市场优势。但在消费者更加看重性价比、空调需求快速变化的情况下,品质溢价策略的难度明显上升。

股东层面的变化同样值得关注。2019年,高瓴旗下珠海明骏以416.62亿元受让格力9.02亿股份,其中约208.31亿元来自银团贷款。格力由此成为无控股股东、无实际控制人的公司。高瓴投资后股价长期低迷,虽然通过累计分红获得约130亿元收益,但2026年2月首次减持0.76%股份,套现15.89亿元用于偿还贷款。按相关价格估算,其剩余股份账面浮亏约86亿元,叠加贷款利息后,投资回报较为有限。

2026年三季度,宁波雅戈尔服饰有限公司新进入格力前十大股东,持股1.65%,对应市值约34亿元;董明珠也增持1169.82万股,直接持股比例升至2.22%。同期格力股东户数降至50.13万户,较6月底减少13.79%,呈现散户退出、产业资本和管理层增持的结构变化。

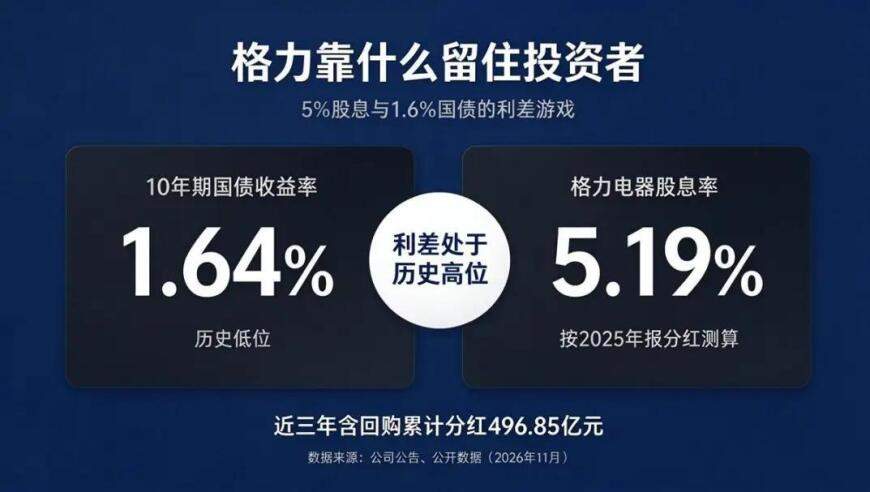
市场对格力当前投资价值的关注,很大程度上来自其高分红能力。2025年格力每10股派20元,2026年中期拟每10股派10元,现金分红55.53亿元。近三年含回购在内,格力累计分红496.85亿元,股利支付率为57.88%。前三季度经营活动现金流净额240.63亿元,虽然同比下降47.38%,但现金储备仍较为充足。

在10年期国债收益率降至1.64%的背景下,格力超过5%的股息率具有吸引力,这也是产业资本在股价低迷时增持的重要原因。不过,高分红必须以利润和现金流为基础。随着空调基本盘承压、盈利能力下降,若利润继续下滑,当前高股息逻辑也将面临挑战。