腾讯
国际
财经
体育
采集 2026-11-05T04:06:03+00:00
匡威营收下滑背后的品牌困局
原始标题:“潮流霸主”卖不动了:三年营收腰斩,利润跌去97%
来源
腾讯
发布时间
-
采集批次
2026-11-05-04
字数
1664
URL 指纹
4bd76c85a3ffdcc2
📌 AI 总结(128 字)
匡威正面临营收与利润持续下滑、折扣加深及品牌吸引力减弱的结构性危机。其虽凭Chuck Taylor等经典鞋款保有辨识度,并尝试高端化、舒适化与亚洲市场布局,但在耐克资源收缩、品类竞争加剧和产品老化背景下,短期内反转难度较大,未来命运也更受集团战略安排影响。
📄 正文(1664 字)
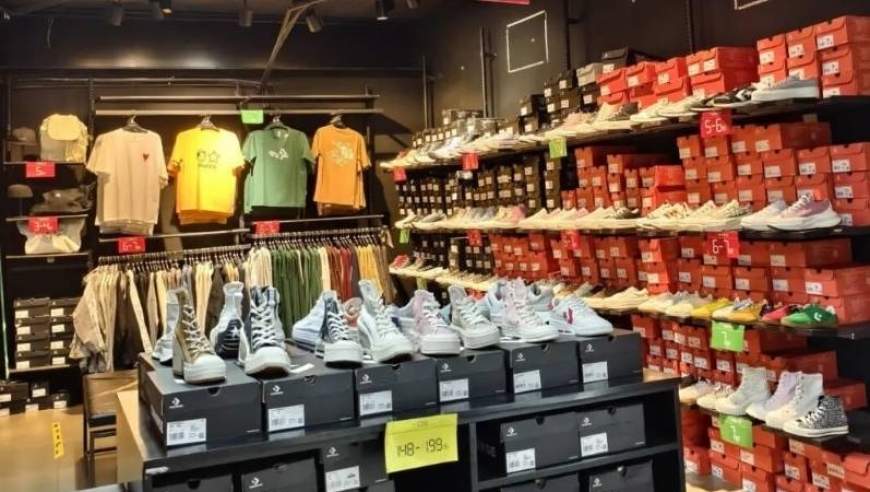
走进线下商场鞋区,匡威的渠道压力已较为明显。部分门店挂出“全场五折起”的促销拉幅,原本吊牌价上千元的高帮经典款,在电商大促期间最低降至两百多元;滔搏官方小程序里,部分匡威双肩包甚至低至69元。终端折扣越深,正价销售越困难,品牌也越依赖促销换取现金流,进一步削弱消费者对正价的接受度。

财务数据反映出这一困境。耐克2026财年业绩显示,截至2026年5月31日,匡威全年营收11.74亿美元,同比下降31%;第四季度营收2.44亿美元,降幅32%,且全球所有区域均出现下滑。2027财年第一季度,匡威营收2.63亿美元,同比再降28%,息税前利润降至2500万美元,同比下滑36%。匡威只贡献耐克集团约2.5%的收入,却拖累集团最近一个季度约20%的收入降幅。耐克主品牌仍在转型调整期,资源优先保障核心业务,持续失血的匡威在集团内部进一步被靠后。

匡威创立于1908年,以橡胶鞋和雨靴起家,1917年推出All Star帆布篮球鞋,后来凭借Chuck Taylor All Star成为美国篮球文化的重要符号。2001年申请破产保护后,耐克于2003年以3.05亿美元收购匡威,并推动其从专业运动转向运动休闲市场。

从业绩轨迹看,匡威的回落十分明显。2023财年营收达到24.3亿美元的历史峰值,2024财年下降14%至20.8亿美元,2025财年再降19%至16.92亿美元,2026财年降至11.74亿美元,较峰值近乎腰斩。息税前利润从2023财年的6.76亿美元降至2026财年的1800万美元,三年缩水约97%;息税前利润率由27.9%降至约1.5%,毛利率也从52.5%降至43.8%。

渠道端同样承压。2026财年,匡威批发和直营渠道收入分别降至6.05亿美元和4.77亿美元,均同比下降31%;最新季度直营渠道降幅扩大至34%。库存积压迫使品牌加大折扣,而折扣又削弱价格锚,形成正价销售困难、库存再度积压的循环。

产品老化是这场危机的重要原因。2026财年鞋类收入10.13亿美元,占总营收86%,Chuck Taylor All Star仍是核心。匡威虽曾推出Chuck 70、Run Star Hike及多款联名,但尚未形成足以替代经典系列的第二增长曲线。与此同时,经典硫化橡胶底偏硬、缓震和支撑不足,难以满足消费者对舒适度的要求。

日常穿鞋场景也被重新分配。HOKA、On昂跑、New Balance等缓震鞋,以及勃肯鞋、洞洞鞋等轻便品类,正在接管匡威原有的通勤、校园和逛街场景。翻红德训鞋、阿迪达斯Samba与Gazelle、New Balance、Onitsuka Tiger及国产品牌,也在相近价格带争夺年轻消费者。第三方Engagement Labs报告显示,匡威在青少年群体中的讨论度同比下降18%。在低端市场,回力、飞跃等国货品牌则通过百元级价格和脚感改善侵蚀匡威溢价空间。

集团战略变化则构成深层压力。2026财年,耐克将匡威包括品牌营销在内的“需求创造”支出从1.56亿美元降至9500万美元,降幅39%;最新单季度从3300万美元降至1400万美元。联名、活动、社群运营和内容曝光随之收缩,匡威原有的音乐、滑板、街头和校园文化叙事被削弱。耐克预计相关调整仍会拖累2027财年表现,也不认为短期能够实现反转。

为寻找出路,匡威推出高端线First String,启用韩国女团成员担任全球代言人,并在中国首发针对亚洲脚型调整鞋楦、搭载超临界发泡鞋垫的Chuck 70 X,试图将舒适性能与本土消费需求纳入品牌叙事。但耐克正聚焦主品牌、跑步、篮球、足球等专业运动及中国市场和数字渠道,匡威获得大额投入的机会已明显下降。近期组织重组、裁员和员工居家办公,也被解读为独立运营或出售准备。

这场危机表明,匡威遭遇的并非短期波动,而是产品老化、需求变化、竞争分流、渠道失速和集团资源收缩共同造成的结构性困局。要重获新生,它必须回答的不只是如何延续经典,更是如何让消费者重新需要一双帆布鞋。