腾讯
时政
国际
财经
采集 2026-11-05T10:05:28+00:00
阳光电源四天涨47%,储能预期重塑估值
原始标题:暴跌70%的千亿龙头,四天狂飙47%!股民瞬间被哄成“胚胎”
来源
腾讯
发布时间
-
采集批次
2026-11-05-10
字数
1003
URL 指纹
3d3fbf17e476cc14
📌 AI 总结(198 字)
阳光电源股价在11月2日后的四个交易日内由最低62元升至最高91.3元,最大涨幅达47%,成为市场关注焦点。文章认为,三季度利润同比下滑67.67%主要受碳酸锂涨价、出口退税率下调及投资缩水等阶段性因素影响,而逆变器与储能出货环比增长、管理层预计明年储能出货接近翻倍,以及美国清洁能源补贴政策延续预期,共同推动市场由悲观定价转向交易成长前景。不过,政策变化、全球市场波动及储能价格竞争仍构成风险。
📄 正文(1003 字)
阳光电源近期的市场表现,可以用一场快速反转来概括。从11月2日开始,其股价在四个交易日内由最低62元升至最高91.3元,最大涨幅达到47%,公司迅速从大幅回撤的千亿龙头之一变成热门标的。

此前一年多,市场主要担忧三件事:储能系统价格战加剧并压缩毛利率,海外订单与交付节奏不稳定,以及整个新能源板块估值持续承压。受此影响,公司股价较高点下跌约70%,市值蒸发超过3000亿元。

三季报显示,公司前三季度营业收入488.63亿元,同比下降26.41%;归母净利润65.99亿元,同比下降44.46%。第三季度净利润仅13.41亿元,同比下降67.67%。不过,文章认为利润下滑并不完全反映主业恶化。碳酸锂涨价导致储能订单成本上升,并在第三季度集中体现;储能出口退税率下调挤压利润;公司投资的硬科技企业出现账面缩水,形成4.89亿元公允价值损失。这些成本端和非经营性因素叠加,放大了当期业绩降幅。

从经营数据看,收入和出货已出现边际改善。第三季度营收179.5亿元,较第二季度增长近17%;逆变器出货38GW,环比增长12%;储能出货约17GWh,环比增长24%。其中近一半储能出货尚未结算,相关收入可能在后续季度确认。

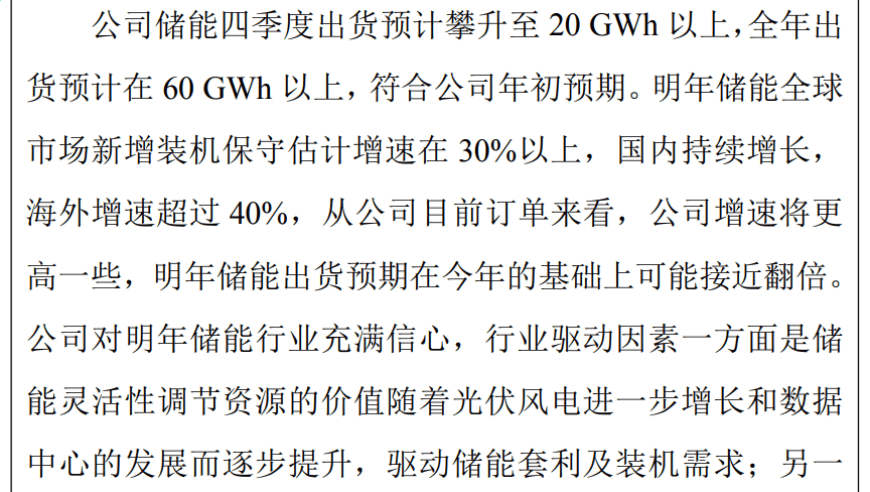
真正改变市场预期的是11月2日发布的机构交流会信息。董事长曹仁贤表示,公司明年储能出货量有望在今年基础上接近翻倍,明显高于此前机构普遍给出的30%至40%增长预期。作为公司权重最高的业务,储能出货若接近翻倍,意味着海外需求较强,也表明公司在价格竞争中仍能获取订单,使市场原先担忧的竞争和交付逻辑开始转向成长逻辑。

外部政策预期也提供了助力。美国中期选举后,民主党重新掌控国会两院,市场据此判断IRA法案及其覆盖的光伏、储能等清洁能源补贴体系具有较强延续性。交银国际测算,阳光电源是美国业务敞口较大的逆变器和储能标的之一,其2025年美国业务毛利占比约30%,预计2026年这一比例将降至25%左右。

文章同时指出,高管减持及公司对美国“覆盖清单”传闻的沟通迟缓等旧问题,并未因上涨而消失。此次股价变化更多源于估值假设调整,原先被计入的竞争、治理和政策利空,开始被储能放量、订单增长及海外补贴延续预期替代。

投资者仍需保持谨慎。民主党掌控国会并不意味着IRA法案完全确定,欧洲、中东等市场的需求变化同样会影响公司业务,而储能价格竞争、原材料成本和海外政策博弈仍是不可忽视的风险。