腾讯
国际
财经
采集 2026-11-05T10:06:58+00:00
现货黄金重返4100美元上方
原始标题:黄金又涨起来了
来源
腾讯
发布时间
-
采集批次
2026-11-05-10
字数
1089
URL 指纹
89962cf33f59506b
📌 AI 总结(166 字)
11月5日,现货黄金盘中最高升至4139.418美元,重新站上4100美元。美元走弱、美债收益率回落及油价下跌共同支撑金价,央行三季度净购金321吨也限制了跌势。但美联储12月加息预期仍高、实物需求疲弱及中东风险尚未消除,机构虽长期看多,对年底路径分歧仍大;后续需重点关注就业、通胀数据与议息指引能否推动实际利率和加息预期同步松动。
📄 正文(1089 字)
11月5日,现货黄金盘中最高触及4139.418美元/盎司,日内涨幅一度接近2%,重新站上4100美元关口;布伦特原油则跌至100美元以下。

此前金价承压,主要受到中东局势推高能源价格、美国9月消费者价格指数(CPI)同比升至3.7%以及美联储加息预期重估的影响。10月初,美国10年期国债收益率一度超过5.36%,高利率环境持续压制黄金估值。

近期美元与美债收益率走弱,为金价反弹提供支持。美国中期选举后,美元指数跌至近两周低点,11月5日交易于101.3下方;美国10年期美债收益率下跌约5个基点,约为4.8428%。由于黄金以美元计价,美元下行有利于金价上涨;美债收益率回落则降低持有无息资产的机会成本。

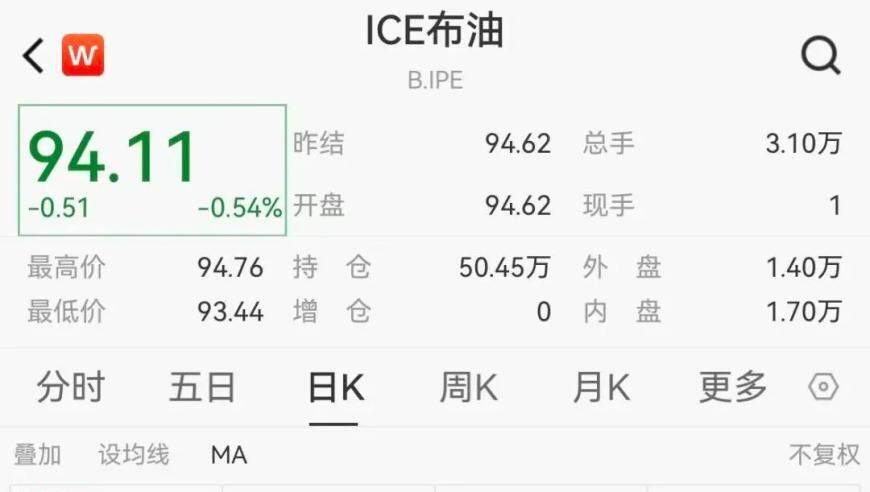
油价回落同样值得关注。11月4日,WTI 12月合约收跌8.29%至88.12美元/桶,布伦特1月合约收跌8.67%至94.62美元/桶;11月5日布油继续跌至94美元/桶左右。能源通胀压力缓解,有助于市场下修美联储加息预期,但实际利率能否下降仍是后续走势的关键变量。

世界黄金协会11月3日发布的2026年三季度《全球黄金需求趋势》显示,三季度全球央行及其他官方机构黄金储备净增321吨,同比增长42%,创2024年四季度以来单季新高,央行购金成为金价未出现深度下跌的重要支撑。

机构观点呈现“长期一致看多、短期分歧加大”的特点。多数机构维持2027年5000至5400美元的目标价,但对2026年底金价路径的判断从3500美元至4900美元不等。高盛与摩根大通私人银行提示短期仍有下跌风险,花旗与东方汇理则在金价反弹后给出偏积极的短期目标。

目前金价仍面临三项压力。首先,市场对美联储12月9日会议加息25个基点的定价高达81.7%,加息仍是基准情形。其次,中东局势和霍尔木兹海峡通航风险可能推高油价及通胀预期。再次,世界黄金协会数据显示,三季度全球金饰消费同比下降17%至313吨,连续第13个季度下滑;金条金币需求同比下降19%至268吨,创四年低点。

接下来的关键观察窗口包括:11月6日公布的美国10月非农、11月10日公布的美国10月CPI,以及北京时间12月10日凌晨公布的美联储议息决议;12月4日公布的11月非农也是议息前的重要就业数据。若就业放缓推动美债实际利率与美元同步回落,加息预期可能进一步松动;若核心通胀超预期或美联储表态偏鹰,黄金仍可能承压。

因此,真正决定后续走势的并非4100美元这一整数关口,而是利率、避险需求与资金配置之间的力量对比。只有支撑此前下跌的高利率预期切实松动,黄金反弹才具备进一步演变为反转的条件。