腾讯
财经
科技
娱乐
采集 2026-11-06T04:05:27+00:00
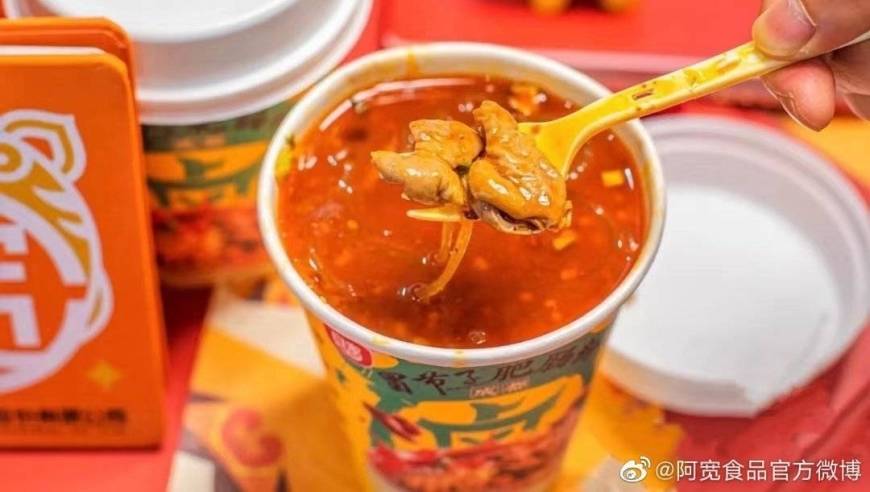
阿宽食品主动摘牌,网红速食生意遭遇退潮
原始标题:净利润暴跌90%,曾经估值40亿的网红速食巨头停牌
来源
腾讯
发布时间
-
采集批次
2026-11-06-04
字数
1958
URL 指纹
b147c89d4b85e5f9
📌 AI 总结(189 字)
阿宽食品曾靠红油面皮、直播电商和代工业务快速崛起,一度冲刺资本市场,但如今因业绩下滑、客户订单收缩及品牌护城河不足,于2026年终止新三板挂牌。文章认为,网红速食退潮的根本原因在于新鲜感难以转化为稳定复购,消费者也从高价尝鲜转向平价、便利和日常刚需。阿宽拥有成熟产能与爆款嗅觉,却未形成不可替代的品牌心智。未来方便食品竞争的关键,将从获取流量转向持续满足口味、价格与便利性需求。
📄 正文(1958 字)
2020年,一包红油面皮曾经是新消费最性感的生意之一。随着「宅经济」兴起,超级头部主播的直播间成为网红速食新品制造机,螺蛳粉、自热火锅、酸辣粉、红油面皮轮番走红。成立近20年的阿宽食品借此完成一次「老树开新花」,当年营收达到11.1亿元,同比增长约76%;仅红油面皮系列年销售额就达到4亿元。2021年前后,阿宽完成多轮融资,估值一度接近40亿元,并向A股发起冲刺。

仅仅数年后,故事走向另一面。2026年9月,阿宽食品宣布拟终止新三板挂牌,10月21日停牌。官方称此举是为了集中精力投入经营、提升决策效率、降低运营成本。2025年,公司营业收入为12.24亿元,同比下降10.24%;归母净利润仅466.71万元,同比下降90.06%;扣非净利润只剩90.76万元,几乎贴近盈亏线。

阿宽创始人陈朝晖于2001年创办四川白家食品,从方便粉丝起家。2015年前后,传统方便粉丝增长触顶,公司开始互联网化转型,陆续推出红油面皮、自热火锅等产品。红油面皮凭借重口味、地域特色、醒目包装和「非油炸」概念,与传统方便面形成区隔,也适合直播和短视频传播。2019年,阿宽成为李子柒早期代工厂之一;2022年麻六记进入方便速食赛道,酸辣粉也交由阿宽生产。此外,百草味、赵一鸣零食等也曾出现在其客户名单中。

代工业务不仅能够提高产线利用率,也能摊薄采购、研发和制造成本。2019年至2022年,新消费市场高速增长,品牌负责流量,工厂负责生产,阿宽由此成为网红速食背后的「隐形工厂」。但这种模式也带来风险。2022年、2024年和2025年,北京食通达科技均为阿宽第一大客户,销售额分别为0.50亿元、2.01亿元和1.19亿元。2024年,麻六记相关客户贡献了阿宽接近15%的收入。

2025年,麻六记酸辣粉出现霉变事件,阿宽承认部分批次粉饼因消杀不足发生霉变并启动召回。2026年,麻六记自营工厂开始投产,部分产品转为自营,其对阿宽的采购额从2024年的2.01亿元降至1.19亿元,缩水约四成。赵一鸣等客户的订单虽填补了部分缺口,但整体收入仍受大客户采购节奏影响。

阿宽并非只有代工业务。其「阿宽」品牌承载红油面皮和土豆泥泥面,「白家陈记」承接传统方便粉丝,「魔小饱」布局魔芋垂类,「锦里古街」主打高水分湿粉酸辣粉,旗下方便面、方便粉丝、方便米制品和魔芋制品四条产品线合计拥有近200个单品。魔芋制品2024年收入5880万元,同比增长202.05%,毛利率为33.73%,是当期增长最快、毛利较高的业务线。

然而,爆款存在「半衰期」。红油面皮达到峰值后,方便面收入从2022年的6.65亿元降至2023年的5.58亿元,2024年仍未回到高点;方便粉丝2024年收入增至5.20亿元,但增速仅3.75%。魔芋和土豆泥泥面虽然增长较快,体量却不足以抵消主品类下滑。阿宽虽然拥有成熟制造能力和敏锐的爆款嗅觉,却没有将二者充分转化为消费者不可替代的品牌心智。

与康师傅年销近20亿包、单品年销售额超60亿元相比,阿宽第一大爆款巅峰期销量不及其十分之一。红油面皮进入门槛不高,竞品迅速跟进,阿宽未能在窗口期内将先发优势转化为稳定壁垒,又同时铺开多条产品线,分散了研发、渠道和营销资源。2024年成立的「魔小饱」面对的也是麻六记、食族人等已在酸辣粉和魔芋零食化方向卡位的对手。多品牌并非天然错误,但需要清晰品类锚点和足够资源密度,阿宽的问题在于多个爆款都未成长为稳固的品类护城河。

阿宽并非孤例。过去几年,自嗨锅从估值75亿元走向破产;拉面说2020年销售额一度达到9亿元,却因复购偏弱而迅速降温。据马上赢线下零售监测数据,2025年一季度,自热米饭和自热火锅在方便速食统计类目中的份额均不足1%,同比分别下降28.42%和19.31%。消费者对网红速食的尝鲜热情正在消退,也不愿继续为「网红」概念支付溢价。

网红速食曾将几元的方便食品包装成二三十元的消费升级,但新鲜感消退后,消费者可以花同样的钱购买外卖、便利店午餐或堂食简餐。一旦「偶尔换口味」无法转化为持续复购,自有品牌体量天花板便会被锁定。

当前消费趋势也从高端退潮、平价回归。凯度消费者指数数据显示,2024年中国新方便食品市场渗透率已接近60%,但销售额同比下降9%,购买均价下降是原因之一。中商产业研究院预测,2025年中国方便食品市场规模将达9141亿元,2026年将达到9603亿元,方便粉类近三年年复合增长率为20%。增长动力正从网红新品转向能够持续满足口味、价格和便利性需求的产品。

方便食品的战争远未结束,只是竞争逻辑已经改变。决定胜负的除了刷屏和流量,更在于复购,以及能否把制造能力、趋势嗅觉和品牌心智转化为一项可以持续经营的长期生意。