腾讯
财经
采集 2026-07-28T04:05:16+00:00
A股公司频频跨界布局液冷赛道,资本为何争相收购东莞企业?
来源
腾讯
发布时间
-
采集批次
2026-07-28-04
字数
2628
URL 指纹
c40c32630939791b
📌 AI 总结(277 字)
随着AI算力芯片功率飙升,传统风冷逼近物理极限,液冷成为必然选择。东莞凭借三十年精密制造基础,在这场散热变革中崭露头角:过去半年,至少六家上市公司通过并购或增资布局液冷赛道,企石镇刚入选省级AI散热产业集群,集聚86家核心散热及相关配套企业,2025年全镇AI散热产业总产值达74.94亿元。东莞2025年服务器产量接近60万台,占全国十分之一,全产业链产值近千亿元。然而,国际巨头Vertiv两年内完成六次收购构建全链条能力,深圳、苏州同样发力液冷,东莞虽制造力强劲,却面临从车间制造力升级为产业影响力的关键考验,能否在强手竞争中占据一席之地仍待观察。
📄 正文(2628 字)
做饮料瓶盖的、做汽车模具的——过去半年,这些看似毫不相关的上市公司,干了一件同样的事:冲进东莞,买液冷厂。

这样的跨界收购看似热络,背后的逻辑却异常冷静:AI算力时代,芯片温度升高,可靠性下降,传统风冷散热方案已逼近物理极限,液冷从可选项变成了必然选择。

「国产CPU及GPU均已处在加强风冷及液冷的边界,面对节点的超高功率密度和热流密度,传统风冷技术已无法提供有效、经济、可靠的散热保障,液冷等高效散热技术成为必然选择。」日前,有服务器厂商代表如是表示。

在此背景下,东莞这座曾被贴上「代工」标签的城市,正凭借三十年精密制造的「肌肉记忆」成为这场散热变革的焦点之一,「液冷之都」名号也正孕育中——就在几天前,东莞企石镇刚刚入选省级AI散热产业集群。

不过,真正的考验也才刚刚开始:向外看,有Vertiv等国际巨头引领标准;向内看,深圳、苏州等城市同样虎视眈眈,东莞能否在与强手同台竞技中占据一席之地,才是决定这顶「桂冠」成色的关键。

过去半年,至少六家上市公司通过并购或增资方式布局液冷赛道,且均与东莞关联,既有外地资本收购东莞液冷企业,也有东莞本土上市公司收购外地液冷标的。

例如,今年6月5日,五洋自控公告称,拟以6.81亿元现金收购东莞市柯斯宇液冷技术有限公司51%股权,评估增值率接近2000%。6月24日,东莞本土上市公司祥鑫科技公告称,拟取得苏州酷尔芯科技有限公司51%股权,切入液冷赛道。

起步更早的是另一家东莞本土企业金富科技。今年2月,金富科技宣布收购两家液冷标的各51%股权,3月份确定了5.71亿元的收购代价,由此跨界进入液冷散热领域。近期,金富科技发布了2026年半年度业绩预增公告,提及受益于液冷市场需求增长,液冷散热业务收入和利润增长较快,并表后有效提升了公司整体盈利水平。

在算力和液冷赛道走得更远的是东阳光。这家从铝箔制造起步的企业,密集出手进军了智算中心液冷、切入算力运营业务。此前,东阳光曾披露依托前瞻战略布局优势,与中际旭创协同布局数据中心液冷市场。

这种热度,来自一个正在发生的产业拐点。不只一位受访者表达了同一个判断:「液冷已经到了必要的地步。」

7月24日,在一场液冷专场活动上,曙光数创华南区总监胡亚伟在演讲中分享了一组数据:英伟达的智算芯片单卡功率从A100的400瓦,到B300已达1400瓦。「这意味着,一台GB300服务器的设计功率就要到15千瓦,一个4台服务器的机柜,功率就要到60千瓦以上。这在传统风冷时代是难以想象的。」

中国计算机行业协会副秘书长相春雷在报告中指出,在双碳政策与数据中心节能降耗政策要求下,液冷服务器已成为行业升级的必然趋势。此外,国金证券研报更是认为:「液冷能力已蜕变为当前AI算力时代最炙手可热且极度稀缺的战略资产。」

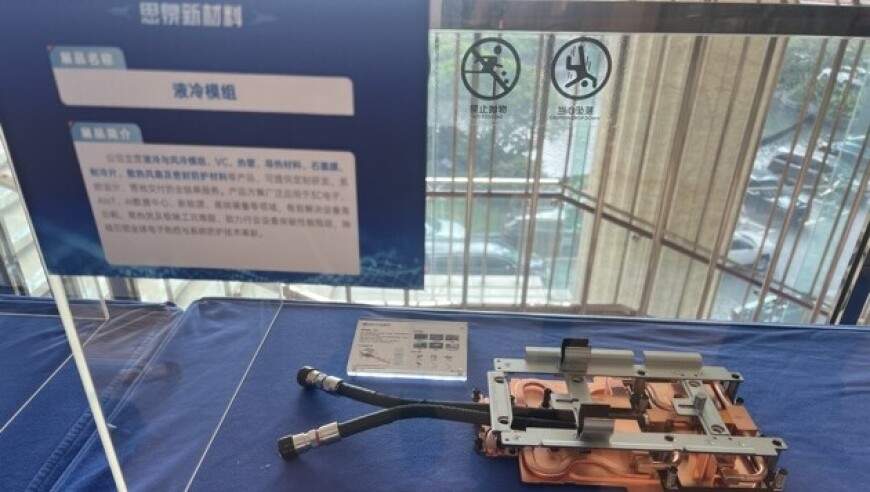
这个判断,在东莞企石镇得到了最直观的印证。这里的许多液冷企业,正是伴随着行业趋势以及客户需求,从导热材料、风冷模组等传统散热领域一步步「长」出来的。

思泉新材是企石镇的代表性企业——它的起点,正是导热材料。2011年,手机从「砖头机」向智能机转型,石墨散热片成为刚需。彼时,全球只有日本和美国的几家企业能生产,国内一片空白。

被「卡脖子」到这种程度,公司决定自己干。该企业人士介绍道:「石墨卷材的量产难度极大,但我们最终实现了量产、赢得了市场竞争。」

从手机石墨散热到AI服务器液冷,思泉新材的路径是技术能力的自然延伸。2022年8月,思泉新材通过了某北美大客户的供应商资格认证。如今,这家企石本土上市公司投资建设了多条液冷散热产品生产线,东莞工厂已具备大规模生产能力,是北美大客户人工合成石墨散热膜领域仅有的两家供应商之一。

立敏达电子深耕服务器液冷领域,如今已成为北美算力行业头部企业的核心供应商并持续批量交付。今年初,领益智造以8.75亿元价格拿下立敏达35%股权,并通过委托的形式取得了另外17.78%股份的表决权,从而实现对该标的的控股。

除单个企业的突围之外,企石镇的产业集群效应也已显现。目前,企石镇已集聚33家核心散热企业、53家上下游配套企业,其中16家高新技术企业、7家专精特新企业、1家上市链主企业。2025年,全镇AI散热产业总产值达74.94亿元,近三年年均增速超16%。7月23日,广东省工信厅2026年度省级中小企业特色产业集群认定名单正式公布,企石镇AI散热产业集群成功入选。

企石镇只是东莞液冷产业版图的一块拼图。放眼全市,中国计算机行业协会发布的报告显示,2025年,中国服务器市场总销量达472.7万台,其中东莞一市的产量就接近60万台,占全国的十分之一;当地全产业链产值接近千亿元,272家产业链企业,95%的元器件本地配套。

当地政府的动作同样密集。7月24日,东莞举办了服务器产业对接活动,发布了《东莞市推动AI服务器产业高质量发展实施方案》,划定了整机制造与系统集成、芯片设计封测、液冷散热、高端PCB、高速互连、AI服务器电源、高频高精度器件七大赛道,统筹200亿元AI产业关联基金群。方案提出到2030年,AI服务器相关产业产值将突破5000亿元。

值得注意的是,赛道确定并不代表每个玩家都能笑到最后,城市发展层面上同样,竞赛才刚刚开始。

普华有策发布的报告显示,液冷散热行业呈现出的区域竞争格局是:北美系统集成引领,我国台湾地区大规模制造主导、我国大陆快速追赶。第一梯次是北美的系统集成商。据国金证券研报梳理,仅Vertiv在过去两年内就完成了6次收购,从定制机柜、液冷管路到服务器侧液冷技术公司,构建了全链条液冷解决方案能力。第二梯次是我国台湾地区的大规模制造商,AVC、双鸿两家主营服务器散热的企业,营收增长的核心动力均来自AI服务器液冷业务。第三梯次是我国大陆的追赶者。

珠三角内部,深圳与东莞构成了液冷产业的双子星。今年3月,深圳市工业和信息化局同样发布了支持AI服务器产业发展的相关政策,将冷板式液冷、浸没式液冷等先进散热技术列为重点发展方向。

长三角方向,2025年12月,全球液冷龙头Vertiv的华东研发制造基地正式签约落地苏州高新区。

深圳、苏州各有打法,东莞的入场券则是在车间里一天一天「死磕」出来的。但这只是第一步。当A股资本密集布局、各地争相押注算力产业,真正的考验在于:城市能否把车间里的「制造力」,培育成产业上的「影响力」?