腾讯
时政
国际
财经
采集 2026-11-10T22:05:51+00:00
龙行天下IPO过会与代工隐忧
原始标题:一双鞋只赚5.1元,撑起58亿营收,东莞“鞋王”IPO过会
来源
腾讯
发布时间
-
采集批次
2026-11-10-22
字数
1377
URL 指纹
d16c5d3411f56507
📌 AI 总结(172 字)
广东龙行天下科技股份有限公司通过上交所主板IPO审核,计划募资11.09亿元建设印尼、越南生产基地并升级国内产线。公司2025年营收58.34亿元、净利润2.58亿元,客户涵盖李宁、安踏及多个国际品牌,但前五大客户收入占比连续三年超过八成,毛利率和净利率明显低于头部同行。上市委重点关注其客户稳定性、业绩波动、议价能力及国内产能占比较高等风险。
📄 正文(1377 字)
11月9日,上交所上市审核委员会2026年第57次审议会议结果显示,广东龙行天下科技股份有限公司首发符合发行条件、上市条件和信息披露要求,沪市主板IPO正式过会。全面注册制实施以来,上交所主板受理的制鞋业IPO企业较为少见,龙行天下是其中为数不多叩响主板大门的一家。

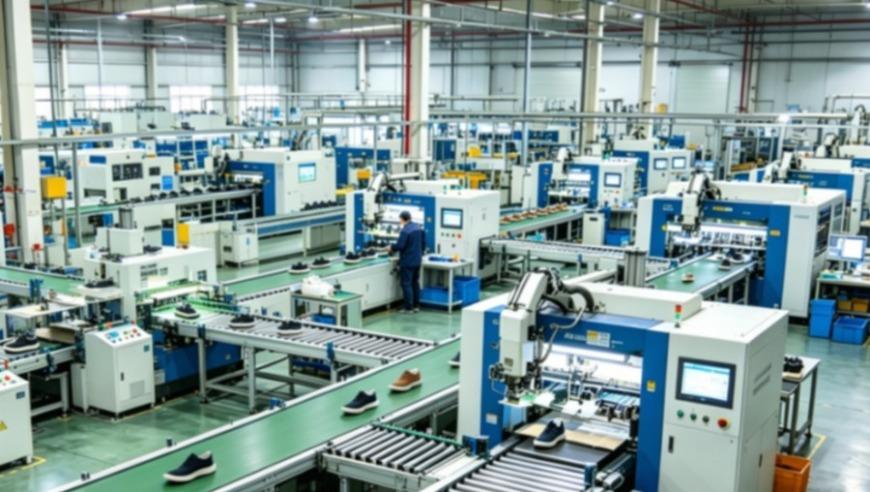
龙行天下以运动鞋OEM为主,客户包括李宁、安踏、adidas、Under Armour、Decathlon,以及HOKA、La Sportiva、Vibram等专业和户外品牌。2025年,公司销售运动鞋约5175万双,实现营业收入58.34亿元。据弗若斯特沙利文数据,公司全球市场份额为1.78%,位列第七,境内收入排名第二。

不过,规模增长并未同步转化为利润增长。2023年至2025年,公司营收由42.11亿元增至58.34亿元,归母净利润从2.09亿元增至2.58亿元后,2025年同比下滑约8.5%。销售净利率由5.03%降至4.52%,平均每双鞋净利润约5.1元。同期公司综合毛利率为18.48%,低于同行19.3%的平均水平;华利集团2025年毛利率为21.89%,销售净利率长期维持在12%以上。

低利润与代工模式的结构性约束有关。公司根据品牌客户订单组织采购和生产,采用成本加成方式定价,处于产业链中游制造环节,无法分享品牌溢价。当品牌进入去库存周期并压低采购价格时,代工厂的利润空间首当其冲。行业咨询人士程伟雄认为,大众化、中低端鞋款占比较高、品牌方压缩代工利润,以及代工行业技术壁垒偏低、价格竞争激烈,是公司毛利率偏低的主要原因。相比之下,供应链垂直整合程度更高的头部企业盈利表现更为稳健。

客户集中度是公司IPO审核的另一焦点。2023年至2025年,龙行天下前五大客户收入占营收比例分别为86.74%、88.86%和86.25%,连续三年超过八成。战略定位专家詹军豪表示,高客户集中度究竟是风险还是护城河,取决于客户结构是否均衡、是否有长期框架协议,以及企业工艺是否不可替代。如果主要依赖少数品牌且缺乏深度绑定,风险较为突出;稳定的供应商认证和专属工艺则可构成护城河。

公司原计划募资14.09亿元,经上交所两轮问询后缩减3亿元至11.09亿元。募投项目包括印尼二厂一期自动化生产基地、越南玉乐鞋底自动化生产基地,以及湖南站峰、钟祥龙行天下、东莞站成鞋业等国内自动化升级项目。

龙行天下过会之际,运动鞋服代工行业正承受压力。广发证券研报显示,2026年上半年,行业营收626.7亿元,同比减少9.5%;归母净利润40亿元,同比减少44.6%;毛利率为17.4%,下降3.9个百分点。终端消费偏弱、国际品牌去库存和关税扰动,使代工环节的盈利修复慢于品牌零售端。

产能布局也是审核重点。2025年,龙行天下境内运动鞋产量占比为67.41%,在可比头部企业中最高;华利集团境外产能占比达98.75%,裕元集团鞋履出货量中印尼与越南合计占86%,丰泰企业越南产能占43%。同行正因关税和人工成本考量向东南亚转移产能,龙行天下仍将最大规模生产基地留在国内。

詹军豪认为,关税套利空间收窄后,重仓国内产能短期可能带来估值折价,但本土供应链响应、品控和配套效率更强。若公司能发挥柔性制造和研发配套能力,快速响应品牌产品迭代,国内布局长期仍可能转化为差异化优势。