腾讯
国际
财经
采集 2026-11-11T22:06:08+00:00
南航亏损43亿背后的燃油与现金流困局
原始标题:航空巨头,亏空43亿!
来源
腾讯
发布时间
-
采集批次
2026-11-11-22
字数
1194
URL 指纹
97ca92fd0a6ccc80
📌 AI 总结(188 字)
中国南方航空前三季度营收约1472亿元,仍亏损42.96亿元,航油成本同比大增38.8%,成为亏损扩大的核心原因。南航虽通过客座率提升、燃油附加费和物流业务缓冲压力,但覆盖型航线网络限制提价能力,高负债率又推高财务成本。公司一边定增募资、偿还债券,一边订购飞机,押注运力供给趋紧、国际需求复苏及油价回落。若未来油价回落、座收改善且南航物流顺利独立融资,亏损压力才可能真正缓解。
📄 正文(1194 字)
中国南方航空前三季度实现营业收入约1472亿元,同比增长约7%,归属于上市公司股东的净亏损约42.96亿元,其中第三季度亏损约6亿元。与亏损扩大同步发生的是,公司在半年内与厦门航空合计订购137架空客A320NEO,并签署7架波音货机采购协议,还计划购买100架C919。

亏损的首要原因是航油成本。前三季度南航营业成本为1420.7亿元,同比增长16.9%;其中航油成本545.9亿元,同比增长38.8%。第三季度航油支出197亿元,同比增长40.8%,剔除航油后的成本仅增长3.9%。航空运输固定成本占比高,飞机起飞后,燃油、机组、折旧和租金便会发生,新增旅客带来的边际成本有限,因此高油价对机队规模最大的南航冲击尤其明显。

南航国内航线占比较高、运营网络密集,高油价的影响被广泛航线进一步放大。上半年其旅客量同比下降0.19%,其中国内下降1.92%,国际增长11.7%。国际航线多使用宽体机,单位油耗更高,恢复越快,航油消耗也越大。相比之下,春秋航空凭借单一机型、高客座率和高飞机利用率,单位座公里成本比三大航低约30%,成本控制能力更强。

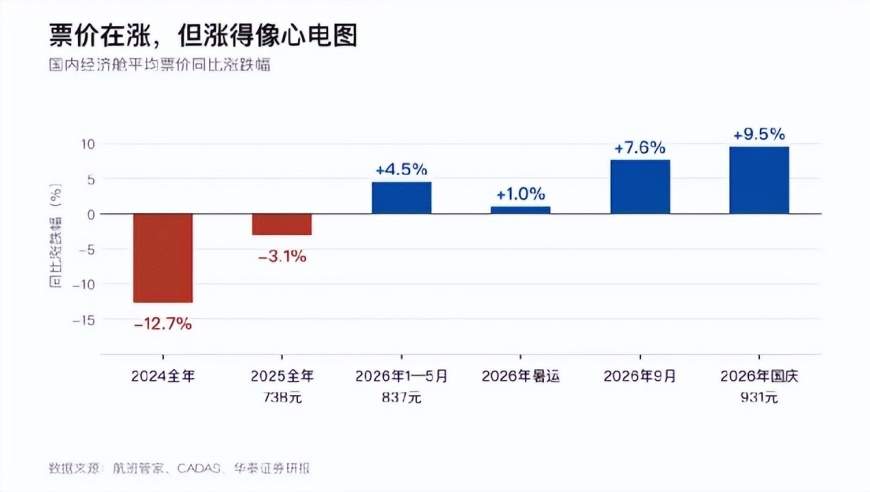
收入端同样承压。华创证券测算,南航第三季度客公里收益为0.47元,同比下降2.1%,座公里收益为0.40元,同比下降1.6%。尽管第三季度客座率达到86.4%,并创下历史新高,但高客座率已成为行业普遍现象。南航承担大量干线、支线及公益属性较强的航线,部分亏损航班仍需执行,因此难以完全依靠停飞或提价消化成本。燃油附加费虽能阶段性转嫁油价上涨,却无法长期覆盖全部成本。

物流业务成为南航重要的利润来源。上半年南航物流实现净利润19.06亿元,同比增长19.05%;货运及邮运收入107.7亿元,同比增长18.65%。货运及邮运收入仅占主营收入的11.38%,却贡献了集团几乎全部利润。公司还在利用人工智能优化航空物流流程,并扩充冬春航季货运班次及国际货运航线。

南航物流曾于2023年获准分拆上市,拟募资60.8亿元,但因母公司连续盈利等监管条件未能满足,于2025年撤回申请。南航前三季度资产负债率高达86.26%,总资产3705.49亿元、负债3196.24亿元,归母权益较上年末下降17.07%。公司拟通过定增募资不超过150亿元,用于购置飞机和补充流动资金,同时还需兑付约59亿元到期南航转债,融资与偿债压力并存。

持续扩充机队是对2027年供需改善的押注。当前行业机队增速仅约0.6%,未来运力增长相对刚性,一旦需求回暖,客座率和票价可能同步上升。与此同时,油价回落是盈利改善的关键变量,四季度国内及国际航线预订也呈现较强韧性。因此,南航的亏损既有周期性因素,也受高油价、低票价能力、高杠杆和货运业务难以独立融资等结构性因素影响。观察其后续表现,应重点关注油价中枢、座收与座本成本的差额,以及南航物流能否实现独立融资。